Inflación 2026: Protege tus Ahorros y Poder Adquisitivo
Anúncios
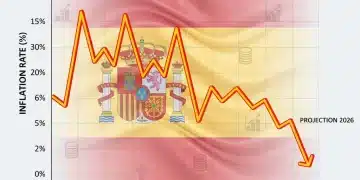
La economía global es un ecosistema en constante cambio, donde factores como la política monetaria, los eventos geopolíticos y las dinámicas del mercado influyen directamente en nuestro día a día. Uno de los fenómenos económicos más relevantes, y a menudo temido, es la inflación. A medida que nos adentramos en el futuro, es fundamental anticipar y comprender cómo la inflación 2026 ahorros podría afectar nuestras finanzas personales. No se trata solo de ver cómo suben los precios, sino de entender cómo ese aumento erosiona el valor real de nuestro dinero y, por ende, nuestro poder adquisitivo.
Anúncios
En este artículo, exploraremos en profundidad el panorama económico que podría configurar la inflación en 2026, analizando las posibles causas y sus consecuencias directas en tus finanzas. Pero más importante aún, te proporcionaremos cuatro estrategias robustas y prácticas para proteger tu capital y asegurar que tus ahorros no solo sobrevivan, sino que prosperen en un entorno inflacionario. La preparación es clave, y armarse con el conocimiento adecuado te permitirá tomar decisiones financieras informadas y resilientes.
Anúncios
¿Qué es la Inflación y Por Qué Debería Preocuparte para 2026?
Antes de sumergirnos en las estrategias, es crucial tener una comprensión clara de qué es la inflación. En términos sencillos, la inflación es el aumento generalizado y sostenido de los precios de los bienes y servicios en una economía durante un período de tiempo. Cuando esto ocurre, cada unidad monetaria que poseemos compra menos bienes y servicios que antes, lo que significa que el poder adquisitivo de nuestro dinero disminuye. Para 2026, varios factores macroeconómicos podrían conspirar para generar un escenario inflacionario que impacte directamente en nuestros bolsillos.
Causas Potenciales de la Inflación en 2026
- Políticas Monetarias Expansivas: Tras períodos de crisis o desaceleración, los bancos centrales a menudo inyectan grandes cantidades de dinero en la economía y mantienen tasas de interés bajas para estimular el crecimiento. Si estas políticas continúan o sus efectos residuales se manifiestan en 2026, podría haber un exceso de liquidez persiguiendo una cantidad limitada de bienes y servicios, impulsando los precios al alza.
- Problemas en la Cadena de Suministro: Las interrupciones en las cadenas de suministro globales, ya sean por conflictos geopolíticos, desastres naturales o pandemias, pueden limitar la disponibilidad de productos y componentes, aumentando sus costos de producción y, por ende, sus precios finales.
- Aumento de los Costos de Energía y Materias Primas: El precio del petróleo, el gas y otras materias primas esenciales tiene un efecto dominó en casi todos los sectores de la economía. Un repunte significativo en estos costos puede traducirse rápidamente en inflación generalizada.
- Demanda Agregada Fuerte: Si la economía global experimenta un período de crecimiento robusto y el consumo aumenta drásticamente, la demanda podría superar la capacidad de oferta, llevando a un incremento de precios.
- Presiones Salariales: En un mercado laboral ajustado, los trabajadores pueden exigir salarios más altos. Si estos aumentos salariales no van acompañados de un aumento proporcional en la productividad, las empresas pueden trasladar esos costos a los consumidores a través de precios más altos.
El Impacto Directo en tus Ahorros
Cuando hablamos de inflación 2026 ahorros, el principal problema es la erosión del valor. Imagina que hoy tienes 10.000 euros guardados. Si la inflación es del 3% anual, dentro de un año, esos 10.000 euros solo tendrán el poder adquisitivo de 9.700 euros de hoy. Si la inflación es más alta, la pérdida es aún mayor. Tus ahorros en cuentas bancarias tradicionales, que a menudo ofrecen tasas de interés por debajo de la inflación, son particularmente vulnerables. Esto significa que, aunque la cantidad nominal de dinero en tu cuenta no cambie, la cantidad de bienes y servicios que puedes comprar con ese dinero sí disminuye.
La preocupación por la inflación 2026 ahorros no es alarmismo, sino una llamada a la acción para proteger el fruto de tu trabajo y asegurar tu estabilidad financiera a largo plazo.
Estrategia 1: Invertir en Activos que Superen la Inflación
La primera y quizás la más efectiva estrategia para combatir la inflación 2026 ahorros es poner tu dinero a trabajar en activos que históricamente han demostrado superar la tasa de inflación. Dejar el dinero parado en una cuenta corriente es, en esencia, garantizar que pierda valor. La inversión inteligente es el escudo más fuerte contra la erosión inflacionaria.
Bienes Raíces
Los bienes raíces son a menudo considerados una cobertura natural contra la inflación. El valor de las propiedades tiende a aumentar con los precios generales de los bienes y servicios. Además, si posees propiedades de alquiler, los ingresos por alquiler también pueden ajustarse al alza con la inflación, proporcionando un flujo de caja creciente. Sin embargo, invertir en bienes raíces requiere una inversión inicial significativa y una investigación exhaustiva del mercado local para asegurar una buena ubicación y demanda.
Acciones y Fondos de Inversión
Las empresas pueden aumentar sus precios y, por lo tanto, sus ingresos y ganancias, durante períodos inflacionarios. Esto significa que las acciones de empresas sólidas y bien gestionadas pueden ofrecer rendimientos que superen la inflación. Es recomendable diversificar en fondos de inversión (ETFs o fondos mutuos) que inviertan en una amplia gama de acciones, en lugar de poner todos los huevos en una sola cesta. Busca fondos que se centren en sectores resilientes a la inflación, como la energía, las materias primas o empresas con un fuerte poder de fijación de precios.
Dentro de este ámbito, es crucial considerar la inversión en empresas que tienen un “poder de fijación de precios” (pricing power). Estas son compañías que, debido a su marca fuerte, productos únicos o servicios esenciales, pueden aumentar sus precios sin perder una porción significativa de su base de clientes. Ejemplos incluyen empresas de bienes de consumo básico, servicios públicos o tecnología con una posición dominante en el mercado.
Materias Primas
Invertir directamente o a través de ETFs en materias primas como el oro, la plata, el petróleo o productos agrícolas puede ser una forma directa de protegerse contra la inflación, ya que sus precios tienden a subir cuando la inflación es alta. El oro, en particular, ha sido históricamente un refugio seguro en tiempos de incertidumbre económica y alta inflación.
Bonos Protegidos contra la Inflación (TIPS)
Los bonos del Tesoro protegidos contra la inflación (TIPS, por sus siglas en inglés) son emitidos por gobiernos y están diseñados específicamente para proteger a los inversores de los efectos de la inflación. Su valor principal se ajusta con el Índice de Precios al Consumidor (IPC), lo que significa que tanto el valor principal como los pagos de intereses aumentan con la inflación. Son una opción de bajo riesgo para proteger el valor de tus ahorros.
Estrategia 2: Diversificar tu Cartera y Reducir la Exposición a Activos de Bajo Rendimiento
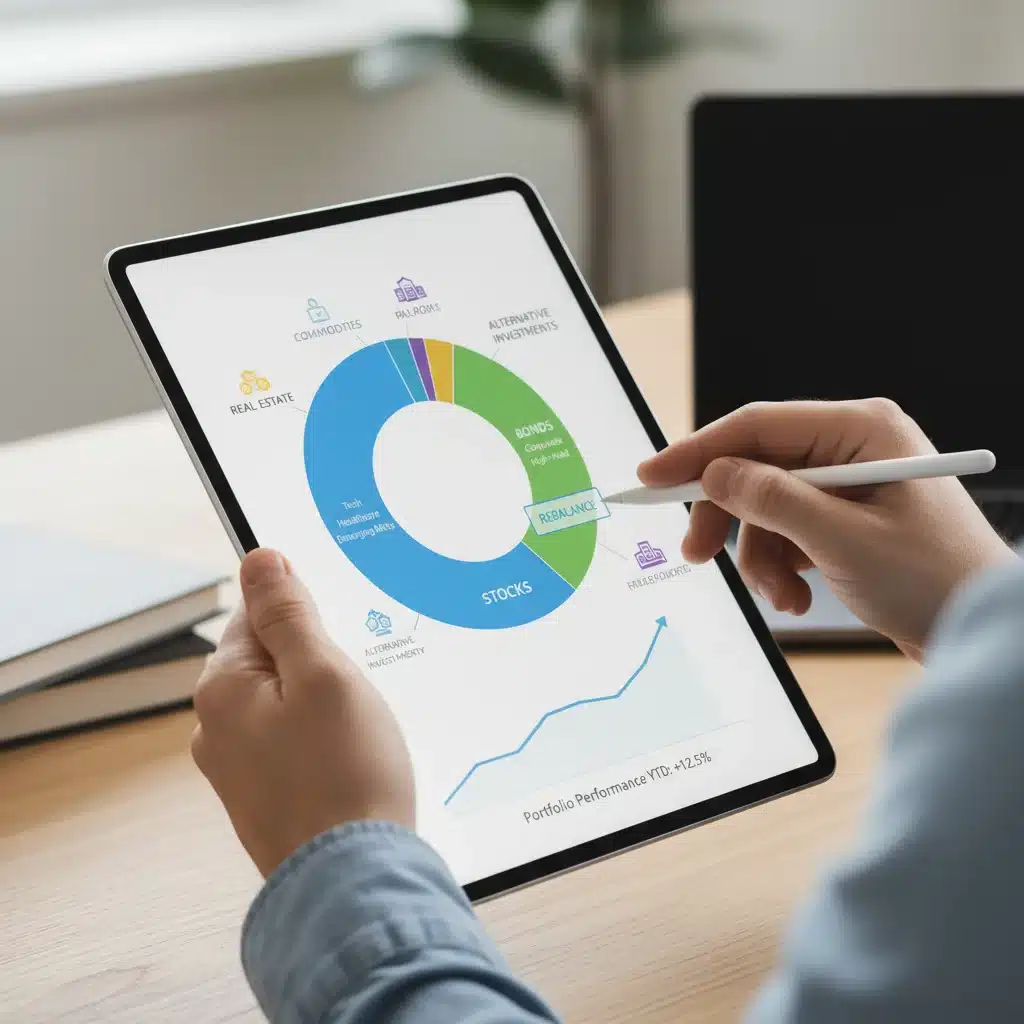
La diversificación es un principio fundamental de la inversión que se vuelve aún más crítico en un entorno de inflación 2026 ahorros. No basta con invertir; es vital distribuir tus inversiones entre diferentes tipos de activos para mitigar riesgos y maximizar el potencial de crecimiento.
La Importancia de la Diversificación
Una cartera bien diversificada incluye una mezcla de acciones, bonos, bienes raíces, materias primas y, posiblemente, activos alternativos. La idea es que, si un tipo de activo tiene un rendimiento bajo debido a la inflación, otros activos en tu cartera puedan compensar esas pérdidas. Por ejemplo, si las acciones sufren por políticas de tasas de interés más altas para combatir la inflación, los bonos protegidos contra la inflación o las materias primas podrían tener un buen desempeño.
Además, la diversificación no solo se aplica a los tipos de activos, sino también a la geografía y a los sectores. Invertir en mercados internacionales puede ofrecer una capa adicional de protección si la inflación en tu país es particularmente alta. Del mismo modo, no concentres todas tus inversiones en un solo sector industrial.
Reducir la Exposición a Activos de Bajo Rendimiento
Los activos de bajo rendimiento son aquellos que no generan un retorno suficiente para superar la tasa de inflación. El ejemplo más claro son las cuentas de ahorro tradicionales o los depósitos a plazo fijo con tasas de interés nominales muy bajas. Si la inflación es del 3% y tu cuenta de ahorro te da un 0.5% de interés, estás perdiendo un 2.5% de poder adquisitivo cada año.
Revisa tus finanzas y considera mover el dinero que no necesitas para gastos inmediatos o un fondo de emergencia (que sí debe estar en una cuenta líquida) a vehículos de inversión que ofrezcan un potencial de crecimiento real. Esto no significa eliminar por completo los activos de bajo riesgo, sino reevaluar su proporción en tu cartera y asegurarte de que estén sirviendo a un propósito específico, como la liquidez a corto plazo, en lugar de ser el principal vehículo para tus ahorros a largo plazo.
Estrategia 3: Gestionar tu Deuda de Manera Inteligente
La deuda puede ser una espada de doble filo en un entorno inflacionario. Por un lado, la inflación puede hacer que la deuda fija (como una hipoteca a tipo fijo) parezca menos pesada con el tiempo, ya que la cantidad nominal de la deuda permanece igual mientras que tu poder adquisitivo (y potencialmente tus ingresos) aumenta. Por otro lado, la deuda a tipo variable o las nuevas deudas pueden volverse mucho más caras si los bancos centrales suben las tasas de interés para combatir la inflación.
Priorizar la Deuda de Tipo Variable
Si tienes deudas con tasas de interés variables, como algunas tarjetas de crédito o préstamos personales, es prudente priorizar su pago. A medida que la inflación aumenta, es probable que los bancos centrales suban las tasas de interés, lo que encarecerá significativamente el servicio de estas deudas. Reducir o eliminar estas deudas te protegerá de futuros aumentos en los pagos mensuales.
Considerar la Refinanciación a Tasas Fijas
Si tienes deudas importantes a tipo variable, como hipotecas, y las tasas de interés actuales son relativamente bajas, podría ser un buen momento para considerar la refinanciación a una tasa fija. Esto te bloqueará un pago mensual predecible y te protegerá de cualquier aumento futuro en las tasas de interés, que son una herramienta común para controlar la inflación 2026 ahorros.
Evitar Deudas Innecesarias
En un entorno inflacionario, cada euro cuenta. Evita contraer nuevas deudas para gastos no esenciales. Si la inflación reduce tu poder adquisitivo, añadir pagos de deudas onerosas solo agravará tu situación financiera. Sé disciplinado con tus gastos y prioriza el ahorro y la inversión sobre el consumo impulsivo.
Estrategia 4: Aumentar tus Ingresos y Reducir Gastos
Mientras que las estrategias anteriores se centran en cómo gestionar el dinero que ya tienes, esta última estrategia aborda el lado de los ingresos y los gastos de tu ecuación financiera. Aumentar tus ingresos y controlar tus gastos son fundamentales para mantener o incluso mejorar tu poder adquisitivo frente a la inflación 2026 ahorros.
Aumentar tus Ingresos
- Negociar Aumentos Salariales: En un mercado laboral competitivo, y especialmente si has demostrado tu valor, no dudes en negociar un aumento salarial que al menos iguale la tasa de inflación. Un aumento salarial puede ayudarte a mantener tu poder adquisitivo.
- Fuentes de Ingresos Adicionales: Considera desarrollar un “side hustle” o una fuente de ingresos secundaria. Esto podría ser freelance, consultoría, venta de productos en línea, o cualquier actividad que aproveche tus habilidades y te genere un flujo de dinero extra. Estos ingresos adicionales pueden ser cruciales para compensar la erosión de la inflación.
- Inversión en tu Educación y Habilidades: Invierte en ti mismo. Adquirir nuevas habilidades o mejorar las existentes puede hacerte más valioso en el mercado laboral, lo que a menudo se traduce en mayores ingresos. La educación es una de las mejores inversiones a largo plazo.
Reducir Gastos
La reducción de gastos no significa vivir con privaciones, sino ser consciente y estratégico con tu dinero. Revisar tu presupuesto regularmente te permitirá identificar áreas donde puedes recortar gastos sin afectar significativamente tu calidad de vida.
- Elaborar un Presupuesto Detallado: Un presupuesto es tu hoja de ruta financiera. Te ayuda a saber exactamente a dónde va tu dinero. Identifica gastos fijos y variables, y busca oportunidades para reducir estos últimos.
- Recortar Gastos Discrecionales: Evalúa tus gastos en entretenimiento, comidas fuera de casa, suscripciones no utilizadas, etc. Pequeños recortes en estas áreas pueden sumar una cantidad significativa a lo largo del año.
- Comparar Precios y Buscar Ofertas: Antes de realizar compras importantes, investiga y compara precios. Utiliza cupones y aprovecha las rebajas. En un entorno inflacionario, cada descuento cuenta.
- Optimizar Servicios: Revisa tus contratos de servicios (telefonía, internet, seguros, energía). A menudo, puedes encontrar mejores ofertas o reducir el consumo para bajar tus facturas mensuales.
Preparándote para el Futuro: Un Enfoque Proactivo
La inflación 2026 ahorros no es un destino inevitable de ruina financiera, sino un desafío que, con la preparación adecuada, se puede superar. La clave reside en un enfoque proactivo y una gestión financiera consciente. No esperes a que los efectos de la inflación se sientan plenamente para empezar a actuar. Empieza hoy mismo a revisar tus finanzas, a educarte sobre las opciones de inversión y a implementar estas estrategias.
La Importancia de la Educación Financiera Continua
El mundo financiero está en constante evolución. Mantenerse informado sobre las tendencias económicas, las políticas monetarias y las oportunidades de inversión es crucial. Lee libros, sigue a expertos financieros, asiste a seminarios web y busca asesoramiento profesional cuando sea necesario. Cuanto más entiendas el panorama económico, mejor equipado estarás para tomar decisiones que protejan y hagan crecer tus ahorros.
Revisión Periódica de tu Estrategia
Una vez que hayas implementado estas estrategias, no las dejes en piloto automático. El entorno económico puede cambiar rápidamente, y lo que funciona hoy podría no ser lo más óptimo mañana. Revisa tu cartera de inversiones, tu presupuesto y tus objetivos financieros al menos una vez al año, o con mayor frecuencia si hay cambios significativos en tu situación personal o en la economía global. Ajusta tu estrategia según sea necesario para mantenerla alineada con tus metas y el panorama inflacionario.
Construir un Fondo de Emergencia Robusto
Aunque la inversión es crucial para superar la inflación, no olvides la importancia de un fondo de emergencia líquido. Este fondo, idealmente de 3 a 6 meses de gastos esenciales, debe estar en una cuenta de ahorro de fácil acceso. Aunque puede que no supere la inflación, te proporcionará seguridad financiera en caso de imprevistos (pérdida de empleo, emergencias médicas) sin tener que recurrir a la venta de tus inversiones en un mal momento o a endeudarte con altos intereses. En un escenario de inflación 2026 ahorros, tener un colchón de seguridad es más valioso que nunca.
Conclusión: Tu Poder Adquisitivo en Tus Manos
La inflación 2026 ahorros es una preocupación legítima para muchos, pero no tiene por qué ser una sentencia de pérdida financiera. Al comprender los mecanismos de la inflación y al adoptar un enfoque estratégico y proactivo, puedes proteger y fortalecer tu posición financiera. Las cuatro estrategias que hemos explorado (invertir en activos que superen la inflación, diversificar tu cartera, gestionar tu deuda inteligentemente y aumentar ingresos/reducir gastos) forman un marco sólido para navegar cualquier tormenta inflacionaria.
Recuerda que cada euro que ahorras e inviertes con inteligencia es un paso hacia la seguridad financiera y la preservación de tu poder adquisitivo. No subestimes el impacto de las pequeñas decisiones financieras tomadas consistentemente a lo largo del tiempo. Con disciplina, conocimiento y una estrategia bien definida, tus ahorros no solo resistirán la inflación de 2026, sino que te permitirán alcanzar tus metas financieras a largo plazo. ¡Empieza hoy mismo a construir un futuro financiero más resiliente!