Límite Comisiones Bancarias 2026: Impacto en Ahorros Personales en España
Anúncios
En el dinámico mundo de las finanzas personales, cada cambio regulatorio puede tener un impacto significativo en nuestros ahorros y en la forma en que interactuamos con las instituciones bancarias. Uno de esos cambios, que ya está generando expectación y debate, es la implementación de un nuevo límite del 15% en las comisiones bancarias a partir de 2026 en España. Esta medida, diseñada para proteger al consumidor y fomentar una mayor transparencia y equidad en el sector bancario, promete redefinir el panorama de los servicios financieros.
Anúncios
La noticia de este límite ha sido recibida con una mezcla de optimismo por parte de los consumidores y cautela por parte de las entidades bancarias. Para muchos, representa una oportunidad para reducir los costes asociados a la gestión de sus cuentas y productos financieros, lo que podría traducirse en un aumento directo de sus ahorros. Sin embargo, también plantea interrogantes sobre cómo los bancos adaptarán sus modelos de negocio y qué nuevas estrategias podrían implementar para compensar la posible pérdida de ingresos por comisiones.
En este artículo, desglosaremos en profundidad qué implica exactamente este nuevo límite del 15% en las comisiones bancarias 2026, cómo afectará directamente a tus ahorros personales en España y qué pasos puedes tomar para prepararte y optimizar tu situación financiera. Abordaremos desde el marco legal que sustenta esta medida hasta las posibles repercusiones en la oferta de productos y servicios bancarios. Nuestro objetivo es proporcionarte una guía completa y práctica para navegar por este nuevo escenario financiero.
Anúncios
Entendiendo el Nuevo Límite del 15% en Comisiones Bancarias
La regulación propuesta establece que la suma de todas las comisiones cobradas por una entidad bancaria a un cliente por un conjunto determinado de servicios no podrá superar el 15% del total de los ingresos generados por ese cliente en concepto de intereses o rendimientos de sus productos financieros. Es crucial entender que este límite no se aplica a cada comisión individual, sino al cómputo global de las comisiones en relación con los rendimientos. Esta distinción es fundamental para comprender su verdadero alcance y el impacto que tendrá en los usuarios.
El objetivo principal de esta medida es evitar que los clientes, especialmente aquellos con saldos bajos o que realizan pocas operaciones, terminen pagando más en comisiones de lo que sus ahorros les generan en intereses. Históricamente, muchos usuarios han visto cómo sus pequeños ahorros eran mermados e incluso anulados por comisiones de mantenimiento, administración o transferencias. Con el nuevo límite, se busca establecer un equilibrio más justo, garantizando que el coste de los servicios bancarios no supere una proporción razonable de los beneficios que el cliente obtiene de sus productos.
¿Qué Tipo de Comisiones Están Incluidas?
Aunque la normativa aún se está perfilando y se espera la publicación de los detalles específicos, se prevé que este límite afecte a una amplia gama de comisiones bancarias comunes. Entre ellas, podemos esperar que se incluyan:
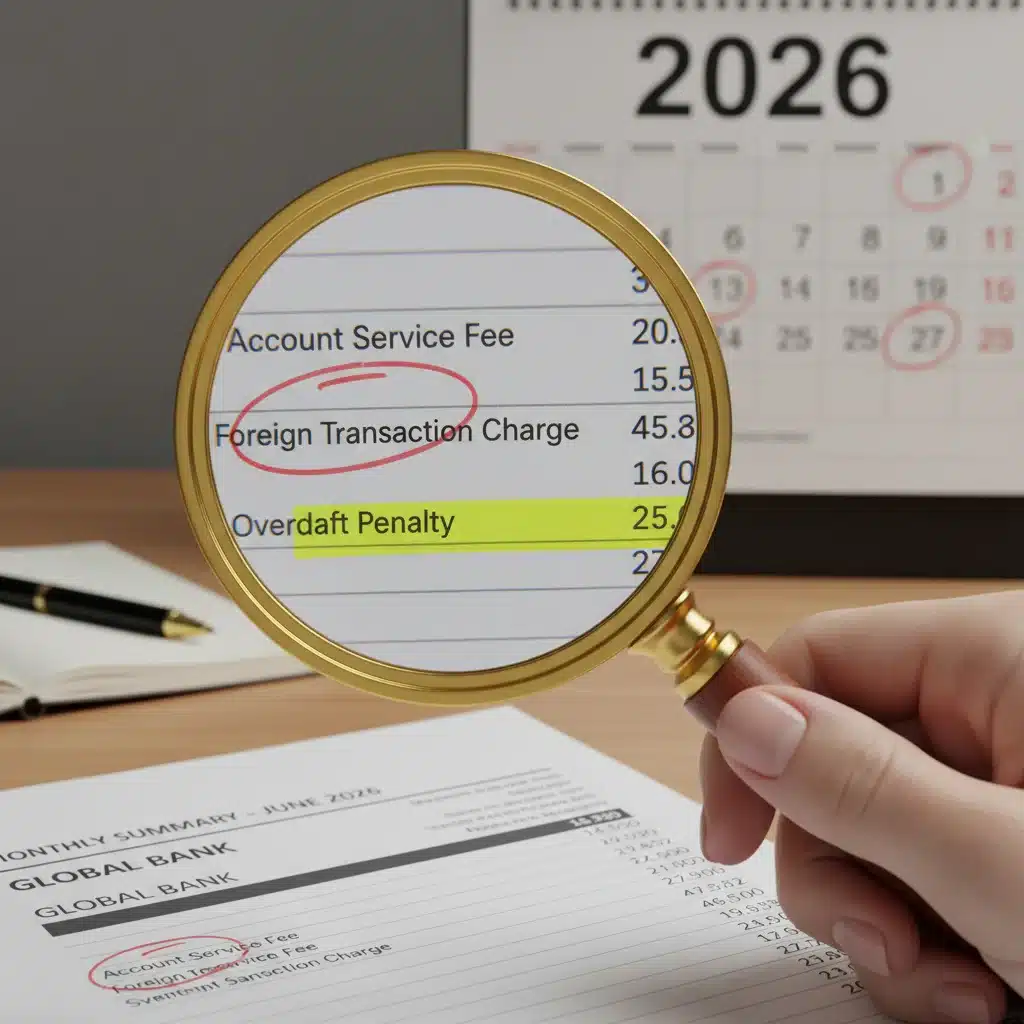
- Comisiones de mantenimiento y administración de cuentas: Las tarifas periódicas por tener una cuenta corriente o de ahorro.
- Comisiones por transferencias: Especialmente las nacionales y las realizadas dentro de la zona SEPA.
- Comisiones por retirada de efectivo en cajeros: En ciertas condiciones o redes.
- Comisiones por descubierto: Aunque estas suelen tener una regulación específica, su impacto global podría considerarse.
- Comisiones por emisión y mantenimiento de tarjetas de débito/crédito: Las tarifas anuales o mensuales.
- Comisiones por avisos de descubierto o reclamación de posiciones deudoras: Costes asociados a la gestión de impagos.
Es importante destacar que no todas las comisiones estarán sujetas a este límite. Por ejemplo, las comisiones asociadas a productos de inversión complejos, hipotecas o préstamos personales, que suelen tener una estructura de costes diferente y están reguladas por normativas específicas, podrían quedar fuera de este ámbito. La clave estará en la interpretación y la definición final de los ‘servicios bancarios’ a los que se aplica el 15%.
El Calendario de Implementación: 2026 a la Vista
La fecha de entrada en vigor, fijada para 2026, ofrece un margen de tiempo tanto a los bancos para adaptar sus estructuras de precios como a los consumidores para entender las implicaciones y ajustar sus estrategias financieras. Este periodo es crucial para que ambas partes se preparen para el nuevo entorno. Para los usuarios, significa una oportunidad para revisar sus contratos bancarios actuales, identificar las comisiones que pagan y evaluar si su banco actual será competitivo bajo la nueva normativa.
La anticipación a este cambio es vital. No esperar hasta el último momento permitirá tomar decisiones informadas y, potencialmente, negociar mejores condiciones con tu banco o considerar el cambio a una entidad que ofrezca un modelo de negocio más alineado con tus necesidades y con la nueva regulación de las comisiones bancarias 2026.
Impacto Directo en Tus Ahorros Personales
El límite del 15% en las comisiones bancarias tiene el potencial de ser un auténtico punto de inflexión para los ahorradores españoles. Durante años, las comisiones han sido un factor de erosión silenciosa pero constante de los ahorros, especialmente para aquellos con menor capacidad de generación de intereses o con una operativa bancaria más básica. Analicemos cómo este cambio podría beneficiarte directamente.
Aumento de la Rentabilidad Neta de tus Ahorros
La consecuencia más evidente y directa de esta medida es que, para muchos, la rentabilidad neta de sus productos de ahorro podría mejorar. Si tus intereses generados por depósitos, cuentas remuneradas o incluso saldos en cuenta corriente eran bajos, y tus comisiones elevadas, el nuevo límite actuará como un tope que impedirá que los bancos te cobren más allá de ese 15% de lo que te generan. Esto significa que una mayor proporción de los intereses que ganas se quedará en tu bolsillo, en lugar de ser absorbida por las tarifas bancarias.
Consideremos un ejemplo práctico: si tienes 1.000 euros en una cuenta que te genera 10 euros al año en intereses (un 1% TAE), y tu banco te cobra 20 euros al año en comisiones de mantenimiento, actualmente estarías perdiendo 10 euros. Con el nuevo límite, el banco solo podría cobrarte un máximo de 1,5 euros (el 15% de 10 euros). Esto representa un ahorro significativo de 18,5 euros anuales solo en este ejemplo, que se suma directamente a tus ahorros.
Mayor Transparencia y Comparabilidad
La implementación de este límite forzará a los bancos a ser más transparentes con sus estructuras de costes. Al tener que calcular y justificar que las comisiones no superan el 15% de los rendimientos, las entidades tendrán que detallar mejor qué se cobra y por qué. Esto facilitará a los consumidores la comparación entre diferentes ofertas bancarias, permitiéndoles elegir la opción que mejor se adapte a su perfil y minimice los costes.
Una mayor transparencia también empoderará a los clientes para negociar. Armados con información clara sobre el tope de comisiones, podrán presionar a sus bancos para obtener condiciones más favorables o buscar alternativas en el mercado.
Beneficio para Perfiles de Bajo Rendimiento
Este cambio será especialmente beneficioso para aquellos perfiles de clientes que tradicionalmente han sido los más perjudicados por las comisiones: personas con saldos bajos, pensionistas, jóvenes con sus primeras cuentas o aquellos que simplemente no generan grandes volúmenes de intereses. Para ellos, el límite del 15% puede significar la diferencia entre ver sus ahorros estancados o incluso decrecer, y que sus fondos crezcan, aunque sea modestamente, sin la sangría constante de las comisiones.
Posibles Reacciones de los Bancos y Nuevas Estrategias
La introducción de un límite tan significativo en las comisiones bancarias 2026 inevitablemente provocará una reestructuración en la estrategia de ingresos de las entidades financieras. Los bancos, como cualquier empresa, buscarán mantener su rentabilidad, y para ello, es probable que veamos una serie de movimientos y adaptaciones en el sector.
Revisión de Modelos de Negocio y Estructuras de Precios
Los bancos tendrán que revisar a fondo sus modelos de negocio, especialmente aquellos que dependen en gran medida de los ingresos por comisiones de servicios básicos. Es probable que se produzca una segmentación más acentuada de los clientes y una oferta de productos más diferenciada. Podríamos ver:
- Cuentas ‘premium’ o ‘bonificadas’: Ofrecerán cero comisiones a cambio de cumplir ciertos requisitos, como domiciliar nóminas de alto importe, contratar seguros o fondos de inversión, o mantener un saldo mínimo elevado. Esto incentivaría a los clientes a concentrar más productos en un solo banco.
- Tarifas por servicios específicos: Es posible que algunos servicios que antes eran gratuitos o tenían una comisión baja ahora se tarifiquen de forma más explícita, siempre y cuando el cómputo global no exceda el 15% del rendimiento.
- Digitalización forzada: Los bancos podrían impulsar aún más el uso de canales digitales, reduciendo la necesidad de oficinas físicas y el personal asociado, lo que podría traducirse en menores costes operativos y, por ende, en una menor presión para cobrar comisiones.
Foco en Otros Servicios y Productos
Para compensar la posible reducción de ingresos por comisiones básicas, los bancos podrían poner un mayor énfasis en la venta cruzada de otros productos y servicios que no estén directamente afectados por el límite del 15%. Esto incluye:
- Productos de inversión: Fondos de inversión, planes de pensiones, y otros productos con comisiones de gestión o suscripción que no entran dentro de este límite.
- Seguros: Promoción activa de seguros de vida, hogar, coche, etc., que son una fuente importante de ingresos para la banca.
- Créditos y financiación: Hipotecas, préstamos personales y de consumo, donde los ingresos provienen de los intereses y no de comisiones de servicio.
- Asesoramiento financiero: Ofrecer servicios de asesoramiento personalizado con tarifas específicas, buscando añadir valor y justificar un coste adicional.
Consolidación Bancaria y Competencia
Este cambio regulatorio podría acelerar la consolidación en el sector bancario, con fusiones y adquisiciones que permitan a las entidades ganar escala y eficiencia para operar en un entorno de menores ingresos por comisiones. Además, la competencia podría intensificarse, especialmente en el segmento de la banca digital y las fintech, que a menudo operan con estructuras de costes más bajas y modelos de cero comisiones.
Los bancos que ya ofrecen cuentas sin comisiones o con comisiones muy bajas si se cumplen ciertos requisitos, podrían ver reforzada su posición en el mercado, atrayendo a clientes descontentos con las políticas de sus entidades tradicionales.
Cómo Prepararse y Optimizar tus Ahorros Ante el Cambio
Ante la inminente llegada del límite del 15% en las comisiones bancarias 2026, es fundamental que tomes la iniciativa y prepares tus finanzas personales. Una planificación adecuada puede convertir este cambio en una oportunidad para mejorar significativamente tu salud financiera.
1. Revisa tus Contratos Bancarios Actuales
El primer paso es entender exactamente qué estás pagando. Solicita a tu banco un desglose detallado de todas las comisiones que te cobran anualmente. Analiza tus extractos bancarios de los últimos 12-24 meses para identificar patrones y el impacto real de las comisiones en tus rendimientos. Presta especial atención a:
- Comisiones de mantenimiento y administración.
- Costes de tarjetas de débito/crédito.
- Comisiones por transferencias.
- Otros cargos recurrentes.
Calcula el porcentaje que estas comisiones representan sobre los intereses o rendimientos que obtienes de tus productos bancarios. Esto te dará una idea clara de cómo te afectaría el nuevo límite.
2. Evalúa tus Necesidades y Comportamiento Bancario
¿Qué servicios bancarios utilizas realmente? ¿Necesitas todas las funcionalidades de tu cuenta actual? Si tu operativa es básica (ingresos, pagos, alguna transferencia), quizás no necesites una cuenta con servicios complejos y comisiones elevadas. Si, por el contrario, utilizas servicios de inversión, asesoramiento o financiación, las comisiones de estos productos podrían ser más relevantes.
Reflexiona sobre si cumples o puedes cumplir los requisitos para acceder a cuentas sin comisiones que muchos bancos ya ofrecen (domiciliar nómina, recibos, usar tarjetas un mínimo de veces). A menudo, pequeños cambios en tu comportamiento pueden eximirte de muchas comisiones.
3. Compara Ofertas Bancarias
Con la fecha de 2026 en el horizonte, es el momento perfecto para investigar y comparar las ofertas de diferentes bancos. No te limites a tu entidad actual. Considera:
- Bancos tradicionales: ¿Qué están haciendo para adaptarse? ¿Ofrecen ya cuentas sin comisiones si cumples ciertos requisitos?
- Bancos online y neobancos: Muchas de estas entidades ya operan con modelos de cero comisiones o tarifas muy bajas, y podrían ser una excelente alternativa.
- Cooperativas de crédito y cajas rurales: A veces ofrecen condiciones más personalizadas y adaptadas a perfiles específicos.
Utiliza comparadores online y presta atención no solo a las comisiones, sino también a los requisitos para evitarlas, la calidad del servicio al cliente y la facilidad de uso de sus plataformas digitales.
4. Negocia con tu Banco Actual
Una vez que tengas claro tu perfil de uso y las ofertas de la competencia, no dudes en hablar con tu banco. Explícales que estás al tanto de la nueva regulación de las comisiones bancarias 2026 y que estás evaluando tus opciones. Es posible que estén dispuestos a ajustar tus condiciones para retenerte como cliente, especialmente si eres un cliente fiel o tienes varios productos con ellos. Prepárate para negociar la eliminación de comisiones o la mejora de las condiciones de tus productos.
5. Diversifica tus Ahorros e Inversiones
Aunque el límite del 15% es una buena noticia, no debes depender únicamente de los rendimientos bancarios para hacer crecer tus ahorros. Considera diversificar tus inversiones en productos que puedan ofrecer una mayor rentabilidad a medio y largo plazo, como fondos de inversión, planes de pensiones, acciones o bienes inmuebles, siempre de acuerdo con tu perfil de riesgo.
Recuerda que las comisiones de estos productos suelen tener otra regulación y no estarán sujetas a este límite del 15%, por lo que es vital entender bien sus costes asociados.
6. Mantente Informado
La normativa final sobre las comisiones bancarias 2026 aún puede sufrir ajustes. Mantente al tanto de las publicaciones oficiales y de las noticias del sector financiero para conocer los detalles definitivos y cualquier cambio en la implementación. Suscribirte a boletines financieros o seguir fuentes de información económica fiables te ayudará a estar siempre un paso por delante.
Preguntas Frecuentes sobre el Límite de Comisiones Bancarias 2026
¿Afectará este límite a las comisiones de las hipotecas o préstamos?
En principio, el límite del 15% se centra en las comisiones por servicios bancarios básicos y de cuentas, no en los intereses o comisiones de apertura/estudio de productos complejos como hipotecas o préstamos personales. Estos productos tienen su propia regulación específica y la naturaleza de sus costes es diferente, ya que se basan en el riesgo y el capital prestado, no en el mantenimiento de una cuenta.
¿Qué pasa si mis intereses son cero o negativos?
Si tus productos financieros no generan intereses o estos son insignificantes, el 15% de cero sigue siendo cero. En estos casos, la regulación busca proteger al cliente para que no se le cobren comisiones que superen con creces cualquier rendimiento. Es probable que los bancos tengan que ofrecer alternativas sin comisiones o con comisiones muy reducidas para este tipo de cuentas, o que se vean forzados a ofrecer un mínimo de rendimiento para poder cobrar algo. La interpretación final de la normativa será clave aquí.
¿Podrían los bancos subir otras tarifas para compensar?
Es una preocupación legítima. Como hemos mencionado, los bancos podrían buscar compensar la pérdida de ingresos por comisiones básicas a través de la venta de otros productos (seguros, fondos de inversión) o ajustando las tarifas de servicios que no estén cubiertos por este límite. Sin embargo, el aumento de la competencia y la vigilancia regulatoria deberían actuar como contrapeso para evitar subidas excesivas en otras áreas. La clave para el consumidor será la comparación constante y la negociación.
¿Es retroactiva esta ley?
No, las leyes y regulaciones financieras, especialmente las que imponen límites o cambian las condiciones contractuales, no suelen ser retroactivas. El límite del 15% en las comisiones bancarias 2026 se aplicará a partir de su entrada en vigor en el año 2026, afectando a las comisiones cobradas desde ese momento en adelante.
¿Qué hago si mi banco no cumple con la normativa en 2026?
Una vez que la ley entre en vigor, si consideras que tu banco no está cumpliendo con el límite establecido, podrás presentar una reclamación. Primero, deberías dirigirte al Servicio de Atención al Cliente de tu entidad. Si la respuesta no es satisfactoria o no recibes una en el plazo establecido, podrás escalar tu reclamación al Banco de España, que es el organismo supervisor encargado de velar por el cumplimiento de la normativa bancaria en España.
Conclusión: Un Nuevo Horizonte para tus Finanzas Personales
El establecimiento de un límite del 15% en las comisiones bancarias 2026 representa un paso significativo hacia una mayor protección del consumidor y una mayor equidad en el sector financiero español. Para los ahorradores, esta medida ofrece la posibilidad de ver cómo una mayor parte de sus rendimientos se queda en su bolsillo, en lugar de ser absorbida por las tarifas bancarias. Es una oportunidad para optimizar tus finanzas personales y asegurarte de que tu dinero trabaja para ti de la manera más eficiente posible.
Sin embargo, es fundamental recordar que este cambio no exime a los consumidores de su responsabilidad de mantenerse informados y proactivos. La banca es un sector en constante evolución, y las entidades buscarán adaptarse a las nuevas reglas. Por ello, es crucial que revises tus contratos, compares ofertas, negocies con tu banco y, si es necesario, explores nuevas opciones que se alineen mejor con tus intereses y con el nuevo marco regulatorio.
La cuenta atrás para 2026 ya ha comenzado. Utiliza este tiempo para prepararte, entender a fondo las implicaciones de esta normativa y tomar las decisiones financieras más inteligentes. Tus ahorros te lo agradecerán.