Planificación Financiera Jubilación España: Asegura 2.000€/Mes en 2040
Anúncios
La jubilación es una etapa de la vida que todos anhelamos, un periodo para disfrutar de los frutos de años de trabajo y dedicación. Sin embargo, para muchos, la idea de una jubilación cómoda y sin preocupaciones económicas parece cada vez más lejana. En España, con los cambios demográficos y la incertidumbre en torno al sistema de pensiones público, planificar la jubilación se ha vuelto más crucial que nunca. Si tu objetivo es asegurar una renta de 2.000 euros al mes para el año 2040, este artículo te proporcionará una guía completa y práctica para lograrlo. Nos centraremos en la jubilación España 2040, explorando estrategias de ahorro, inversión y consideraciones específicas del contexto español.
Anúncios
¿Por Qué Planificar la Jubilación en España con Tanto Adelanto?
El horizonte de 2040 puede parecer lejano, pero en el ámbito de la planificación financiera, el tiempo es tu mayor aliado. Cuanto antes empieces, menor será el esfuerzo mensual requerido y mayor el poder del interés compuesto. La demografía española, con una población envejecida y una tasa de natalidad decreciente, ejerce una presión considerable sobre el sistema de pensiones. Esto significa que depender exclusivamente de la pensión pública podría no ser suficiente para mantener el nivel de vida deseado. Por lo tanto, la planificación financiera para la jubilación se convierte en una necesidad imperiosa.
Anúncios
Además, la esperanza de vida en España es una de las más altas del mundo, lo que implica que tu periodo de jubilación podría extenderse por 20, 25 o incluso 30 años. Asegurar 2.000 euros al mes durante tanto tiempo requiere una estrategia robusta y una ejecución disciplinada. No se trata solo de ahorrar, sino de invertir de manera inteligente y adaptada a tu perfil de riesgo y objetivos. La meta de 2.000 euros mensuales en 2040 es ambiciosa pero totalmente alcanzable con el enfoque adecuado.
Entendiendo el Objetivo: 2.000 Euros al Mes en 2040
Antes de sumergirnos en las estrategias, es fundamental comprender qué implican 2.000 euros al mes en 2040. La inflación es un factor clave a considerar. Lo que hoy valen 2.000 euros, no tendrá el mismo poder adquisitivo dentro de 17 años. Si asumimos una inflación media del 2% anual, 2.000 euros en 2040 equivaldrán aproximadamente a 1.400 euros de poder adquisitivo actual. Es importante tener esto en cuenta al establecer tus metas y ajustar tus expectativas.
Este objetivo de 2.000 euros netos mensuales implica que, en realidad, necesitarás una cantidad bruta superior, ya que las pensiones privadas y los rendimientos de inversiones también están sujetos a impuestos. Por lo tanto, es prudente apuntar a un capital acumulado que, una vez descontados los impuestos, te permita disponer de esa cantidad deseada. Para una jubilación España 2040, calcular cuánto capital necesitas es el primer paso.
Una regla general común es la ‘regla del 4%’, que sugiere que puedes retirar el 4% de tu capital invertido anualmente sin agotarlo. Si quieres 2.000 euros al mes (24.000 euros al año), necesitarías un capital de 600.000 euros (24.000 / 0.04). Esta cifra es un punto de partida y puede variar según tu tolerancia al riesgo y las condiciones del mercado.
Paso 1: Evalúa Tu Situación Actual y Proyecta Tu Pensión Pública
El primer paso en cualquier plan financiero es saber dónde te encuentras. Analiza tus ingresos, tus gastos actuales y tu capacidad de ahorro. ¿Cuánto puedes destinar al ahorro para la jubilación cada mes sin comprometer tu calidad de vida actual? Sé realista.
A continuación, investiga tu pensión pública estimada. La Seguridad Social en España ofrece herramientas para simular tu futura pensión. Accede a la Sede Electrónica de la Seguridad Social y utiliza el servicio ‘Tu Seguridad Social’ para obtener una estimación. Esta cifra te dará una base sobre la cual construir tu plan. Si la pensión pública estimada es de, por ejemplo, 1.000 euros, significa que necesitarás generar los 1.000 euros restantes a través de tus propios ahorros e inversiones para alcanzar los 2.000 euros mensuales.
Considera también los años de cotización y las bases de cotización. Cualquier laguna en tu vida laboral puede afectar significativamente el monto de tu pensión pública. La jubilación España 2040 estará marcada por las reformas que se implementen en los próximos años, por lo que es mejor ser conservador en tus proyecciones de la pensión pública.
Paso 2: Estrategias de Ahorro e Inversión para la Jubilación
Una vez que tienes claro tu punto de partida y tu objetivo, es hora de definir cómo llegarás allí. La clave está en una combinación de ahorro constante y una estrategia de inversión adecuada.
Ahorro Constante y Disciplinado
El ahorro es la base. Establece un presupuesto mensual y busca áreas donde puedas reducir gastos para aumentar tu capacidad de ahorro. Automatiza tus ahorros: configura transferencias automáticas desde tu cuenta corriente a tu cuenta de inversión tan pronto como recibas tu nómina. Esto evita la tentación de gastar ese dinero.
- El 50/30/20: Una regla popular es destinar el 50% de tus ingresos a necesidades, el 30% a deseos y el 20% al ahorro y pago de deudas. Ajusta esta regla a tu realidad.
- Aumenta tus ingresos: Considera fuentes de ingresos adicionales, como trabajos freelance, un segundo empleo o monetizar alguna habilidad. Cada euro extra que ahorres e inviertas hoy, valdrá mucho más en 2040.
- Evita deudas innecesarias: Las deudas de consumo, especialmente las de alto interés, pueden erosionar tu capacidad de ahorro y retrasar significativamente tu objetivo de jubilación España 2040.
Inversión Inteligente y Diversificada
Solo ahorrar no es suficiente; la inflación reducirá el valor de tu dinero con el tiempo. Necesitas invertir para que tu dinero crezca y trabaje para ti. Aquí es donde entra en juego el interés compuesto, la ‘octava maravilla del mundo’, según Einstein.
Opciones de Inversión Populares en España para la Jubilación:
-
Planes de Pensiones: Son productos diseñados específicamente para la jubilación, con ventajas fiscales en las aportaciones (reducción de la base imponible del IRPF, con límites). Sin embargo, tributan como rendimientos del trabajo al rescate, lo que puede ser una desventaja si el tipo marginal es alto en la jubilación. Son una buena opción para la jubilación España 2040 si buscas beneficios fiscales a corto plazo.
- Ventajas: Beneficios fiscales en las aportaciones, suelen ofrecer gestión profesional, diversificación.
- Desventajas: Ilíquidos (dinero inmovilizado hasta la jubilación o supuestos excepcionales), tributación como rendimientos del trabajo al rescate.
-
Fondos de Inversión: Ofrecen una gran diversificación y flexibilidad. Puedes elegir entre una amplia gama de fondos (renta fija, renta variable, mixtos, sectoriales, geográficos) según tu perfil de riesgo. Las plusvalías tributan como rendimientos del ahorro.
- Ventajas: Diversificación, gestión profesional, liquidez (puedes rescatar tu dinero en cualquier momento, aunque con implicaciones fiscales), traspaso entre fondos sin tributar.
- Desventajas: Comisiones de gestión, riesgo de mercado.
-
ETFs (Exchange Traded Funds): Son fondos cotizados que replican un índice bursátil o un sector. Ofrecen diversificación y costes más bajos que los fondos de inversión tradicionales. Se operan como acciones.
- Ventajas: Bajas comisiones, diversificación, liquidez, replicación de índices.
- Desventajas: Comisiones de compra-venta, no permiten traspasos sin tributar como los fondos de inversión.
-
Inversión en Acciones: Si tienes conocimientos y tiempo para investigar, invertir directamente en acciones puede ofrecer altos rendimientos. Sin embargo, conlleva un mayor riesgo y requiere una investigación exhaustiva.
- Ventajas: Potencial de altos rendimientos, control total sobre tus inversiones.
- Desventajas: Alto riesgo, requiere conocimiento y tiempo, falta de diversificación si no se gestiona bien.
-
Inversión Inmobiliaria: Comprar una propiedad para alquilar puede generar ingresos pasivos en la jubilación. Requiere una inversión inicial significativa y conlleva responsabilidades de gestión.
- Ventajas: Renta pasiva, potencial de revalorización del activo.
- Desventajas: Alta inversión inicial, iliquidez, responsabilidades de gestión, riesgo de impago.
-
PIAS (Planes Individuales de Ahorro Sistemático): Son seguros de vida-ahorro que permiten acumular un capital para la jubilación. Si se rescatan en forma de renta vitalicia, tienen ventajas fiscales significativas en el momento del rescate.
- Ventajas: Ventajas fiscales al rescate en forma de renta vitalicia, flexibilidad en las aportaciones.
- Desventajas: Rendimientos limitados en comparación con otras inversiones, penalizaciones por rescate anticipado.
La Importancia de la Diversificación
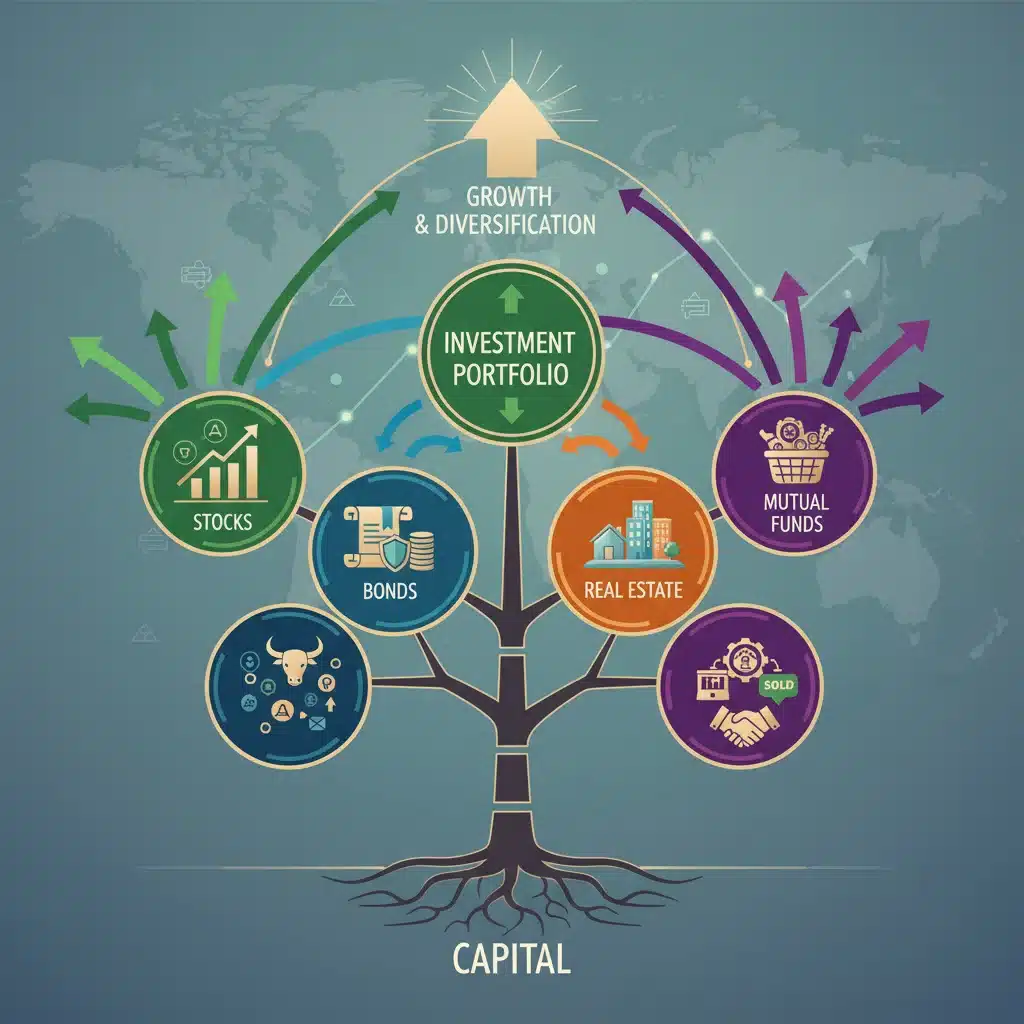
No pongas todos los huevos en la misma cesta. Diversificar tus inversiones entre diferentes tipos de activos (renta variable, renta fija, bienes raíces), sectores y geografías es crucial para mitigar riesgos. Un asesor financiero puede ayudarte a construir una cartera diversificada que se ajuste a tu perfil de riesgo y a tu objetivo de jubilación España 2040.
Paso 3: Ajusta Tu Estrategia en Función de Tu Edad y Perfil de Riesgo
Tu estrategia de inversión no debe ser estática; debe evolucionar con el tiempo y con tu edad. Generalmente, cuando eres joven y tienes un horizonte temporal largo (como hasta 2040), puedes permitirte asumir más riesgo, invirtiendo una mayor proporción en renta variable, que históricamente ofrece mayores rendimientos a largo plazo. A medida que te acercas a la jubilación, es prudente reducir el riesgo y mover una parte de tu capital a activos más conservadores, como la renta fija, para proteger lo acumulado.
Perfil de Riesgo
- Joven (20-35 años): Mayor tolerancia al riesgo. Puedes tener hasta un 80-100% en renta variable. El tiempo corregirá las fluctuaciones del mercado.
- Edad Media (35-50 años): Tolerancia al riesgo moderada. Una cartera 60-70% renta variable, 30-40% renta fija podría ser adecuada.
- Cercano a la Jubilación (50 años en adelante): Baja tolerancia al riesgo. Prioriza la preservación del capital. Una cartera 30-40% renta variable, 60-70% renta fija.
Evalúa tu propia tolerancia al riesgo. ¿Podrías dormir tranquilo si tus inversiones cayeran un 20-30% en un año? Si la respuesta es no, entonces tu perfil de riesgo es más conservador de lo que pensabas.
Paso 4: Consideraciones Fiscales en España
La fiscalidad es un factor determinante en la rentabilidad neta de tus inversiones. En España, las ganancias de capital y los rendimientos de las inversiones suelen tributar en la base del ahorro del IRPF, con tipos que van del 19% al 26% (o más, según las comunidades autónomas y futuras reformas). Los planes de pensiones tienen una fiscalidad particular, como se mencionó anteriormente.
Es crucial entender cómo se gravan tus inversiones para optimizar tu estrategia. Por ejemplo, la posibilidad de traspasar fondos de inversión sin tributar es una gran ventaja, ya que permite reinvertir las ganancias y aprovechar el interés compuesto al máximo. Consulta con un asesor fiscal para asegurarte de que tu plan de jubilación España 2040 es fiscalmente eficiente.
Paso 5: Mantente Informado y Revisa Tu Plan Regularmente
El mundo financiero está en constante cambio. Las condiciones del mercado, las leyes fiscales y tu propia situación personal pueden variar. Por ello, es fundamental revisar tu plan de jubilación al menos una vez al año. ¿Estás en camino de alcanzar tus 2.000 euros al mes en 2040? ¿Necesitas ajustar tus aportaciones o tu estrategia de inversión? ¿Ha cambiado tu perfil de riesgo?
Mantente informado sobre las noticias económicas, las reformas de pensiones en España y las tendencias del mercado. La educación financiera es una herramienta poderosa para tomar decisiones informadas y asegurar tu futuro. La jubilación España 2040 es un objetivo a largo plazo que requiere flexibilidad y adaptación.
Errores Comunes a Evitar en la Planificación de la Jubilación
- Empezar Tarde: El error más grande. El interés compuesto necesita tiempo para operar su magia.
- No Tener un Plan: Ir sin rumbo fijo es una receta para el fracaso. Define tus objetivos y cómo llegarás a ellos.
- No Diversificar: Poner todo tu dinero en un solo activo o sector es extremadamente arriesgado.
- Dejarse Llevar por las Emociones: Vender en pánico cuando el mercado cae o comprar impulsivamente cuando sube suele ser contraproducente. Mantén la calma y sigue tu plan.
- Ignorar la Inflación: Si solo ahorras dinero en una cuenta bancaria sin interés, la inflación erosionará tu poder adquisitivo.
- No Considerar los Costes de la Salud: Los gastos médicos pueden ser significativos en la jubilación. Planifica para ellos.
- Depender Exclusivamente de la Pensión Pública: Dada la incertidumbre, es imprudente confiar solo en el sistema público.
Herramientas y Recursos Útiles en España
Para la jubilación España 2040, existen diversas herramientas y recursos que pueden ayudarte:
- Asesores Financieros: Un profesional puede ofrecerte una guía personalizada y ayudarte a construir un plan a medida. Busca asesores independientes que trabajen por honorarios (fee-only) para evitar conflictos de interés.
- Simuladores de Jubilación: Muchas entidades financieras y la propia Seguridad Social ofrecen simuladores online para proyectar tu pensión y tus necesidades de ahorro.
- Educación Financiera: Libros, blogs, podcasts y cursos online pueden proporcionarte los conocimientos necesarios para gestionar tus finanzas personales.
- Plataformas de Inversión: Brokers online y gestores automatizados (robo-advisors) te facilitan el acceso a fondos de inversión, ETFs y otros productos financieros.
El Impacto de la Longevidad en la Jubilación
Como mencionamos, la esperanza de vida en España es alta. Esto es una bendición, pero también un desafío financiero. Una jubilación más larga significa que necesitarás un capital mayor para cubrir tus gastos durante más años. Este factor refuerza la necesidad de una planificación temprana y de una estrategia de inversión que genere rendimientos sostenibles.
Piensa en cómo quieres vivir tu jubilación. ¿Viajar? ¿Dedicarte a un hobby? ¿Ayudar a tus hijos o nietos? Cada uno de estos deseos tiene un coste. La meta de 2.000 euros al mes para tu jubilación España 2040 es un excelente punto de partida para una vida cómoda, pero es importante que la ajustes a tus aspiraciones personales.
Preguntas Frecuentes sobre la Jubilación en España
¿Es realista conseguir 2.000 euros al mes para la jubilación en España si empiezo ahora?
Sí, es totalmente realista, especialmente si tienes un horizonte temporal de 17 años hasta 2040. La clave es la constancia en el ahorro y una estrategia de inversión inteligente que aproveche el interés compuesto. Cuanto antes empieces y más ahorres, más fácil será alcanzarlo.
¿Qué tipo de inversión es mejor para la jubilación?
No hay una respuesta única, ya que depende de tu perfil de riesgo, edad y conocimientos. Una cartera diversificada que combine fondos de inversión, ETFs y quizás planes de pensiones suele ser una buena opción. Para horizontes largos como la jubilación España 2040, los activos con mayor potencial de crecimiento, como la renta variable, suelen ser preferibles en las primeras etapas.
¿Cómo afectan las reformas de pensiones en España a mi plan?
Las reformas de pensiones pueden afectar el monto de tu pensión pública. Por eso, es fundamental no depender exclusivamente de ella y construir un colchón financiero privado robusto. Mantente informado sobre los cambios legislativos y ajusta tu plan si es necesario. La incertidumbre hace que la planificación privada sea aún más importante.
¿Debo contratar un asesor financiero?
Si te sientes abrumado o no tienes los conocimientos necesarios, un asesor financiero puede ser de gran ayuda. Te ayudará a definir tus objetivos, evaluar tu perfil de riesgo, diseñar una estrategia de inversión y mantenerte en el camino correcto. Asegúrate de elegir un asesor independiente y cualificado.
¿Qué pasa si no alcanzo los 2.000 euros al mes en 2040?
Lo importante es hacer el esfuerzo. Cada euro que ahorres e inviertas te dará mayor libertad financiera en la jubilación. Incluso si no llegas exactamente a los 2.000 euros, haber planificado te dejará en una posición mucho mejor que no haber hecho nada. Puedes ajustar tus expectativas, reducir gastos en la jubilación o buscar fuentes de ingresos adicionales.
Conclusión: Tu Jubilación en España en 2040 Empieza Hoy
Asegurar una renta de 2.000 euros al mes para tu jubilación España 2040 es un objetivo ambicioso pero totalmente alcanzable. Requiere compromiso, disciplina y una estrategia bien definida. Empieza por evaluar tu situación actual, proyecta tu pensión pública y establece un plan de ahorro e inversión diversificado.
Recuerda que el tiempo es tu activo más valioso. Cada día que pospones tu planificación, estás perdiendo el poder del interés compuesto. Mantente informado, revisa tu plan regularmente y no dudes en buscar ayuda profesional si la necesitas. Tu futuro financiero está en tus manos. ¡Empieza hoy a construir la jubilación que deseas!