Seguros de Vida en España 2026: Guía Completa para tu Familia
Anúncios
En un mundo en constante cambio, la planificación y la protección del futuro de nuestros seres queridos se han vuelto más importantes que nunca. Los seguros de vida en España son una herramienta fundamental para garantizar la estabilidad económica de tu familia ante imprevistos. A medida que nos acercamos a 2026, el panorama de los seguros evoluciona, ofreciendo nuevas opciones y adaptándose a las necesidades cambiantes de la sociedad. Esta guía exhaustiva está diseñada para proporcionarte toda la información necesaria sobre los seguros de vida en España, ayudarte a entender por qué podrías necesitar uno y cómo elegir la póliza que mejor se adapte a tu situación familiar.
Anúncios
¿Por Qué Considerar un Seguro de Vida en España en 2026?
La vida está llena de incertidumbres. Desde accidentes inesperados hasta enfermedades graves, hay eventos que pueden alterar drásticamente la vida de una familia. Un seguro de vida no es un gasto, sino una inversión en la tranquilidad y el bienestar futuro de aquellos que más te importan. En España, la concienciación sobre la importancia de esta protección financiera está creciendo, impulsada por una mayor educación financiera y la búsqueda de seguridad en tiempos de volatilidad económica.
El principal objetivo de un seguro de vida es proporcionar un respaldo económico a tus beneficiarios en caso de tu fallecimiento o, en muchas pólizas, en caso de invalidez permanente y absoluta. Este capital puede ser crucial para cubrir gastos como la hipoteca, la educación de los hijos, deudas pendientes o simplemente para mantener el nivel de vida de la familia. Sin un seguro de vida adecuado, tus seres queridos podrían enfrentarse a dificultades financieras significativas en un momento ya de por sí doloroso.
Anúncios
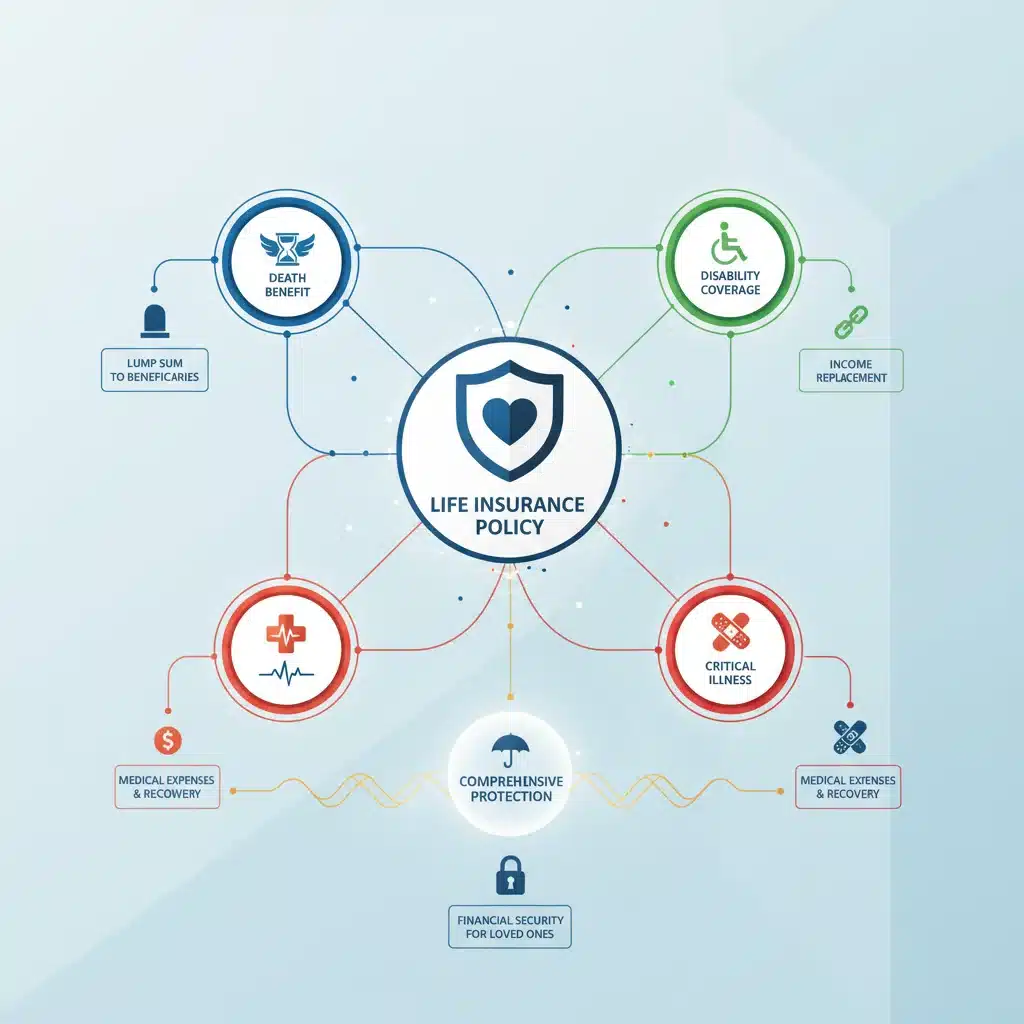
Además de la protección básica, los seguros de vida en España modernos ofrecen una gama de coberturas adicionales que los convierten en productos financieros muy versátiles. Estas coberturas pueden incluir indemnizaciones por enfermedades graves, asistencia sanitaria, o incluso servicios de orientación para testamentos y herencias. Entender estas opciones es clave para personalizar tu póliza y asegurar que cubra todas tus necesidades específicas.
Tipos de Seguros de Vida en España: ¿Cuál es el Ideal para Ti?
El mercado español ofrece una variedad de seguros de vida, cada uno diseñado para satisfacer diferentes necesidades y objetivos. Conocer los tipos principales te ayudará a discernir cuál es el más adecuado para tu situación familiar y financiera.
Seguros de Vida Riesgo: Protección Pura
Los seguros de vida riesgo son los más comunes y sencillos. Su principal función es pagar un capital a los beneficiarios si el asegurado fallece o sufre una invalidez permanente y absoluta durante la vigencia de la póliza. No tienen componente de ahorro o inversión, lo que los hace generalmente más económicos. Son ideales para quienes buscan proteger a su familia de forma directa y a bajo coste. Dentro de esta categoría, encontramos:
- Temporales renovables: Se contratan por un periodo determinado (uno o varios años) y se renuevan al finalizar, ajustando la prima según la edad y estado de salud.
- Temporales a prima nivelada: La prima se mantiene constante durante un periodo más largo, ofreciendo mayor estabilidad en los pagos.
- De amortización de deudas: Vinculados a un préstamo (como una hipoteca), el capital asegurado disminuye a medida que se reduce la deuda.
Seguros de Vida Ahorro: Combinando Protección y Rentabilidad
Estos seguros, además de ofrecer una cobertura por fallecimiento o invalidez, permiten acumular un capital a lo largo del tiempo. Son una herramienta de ahorro a medio y largo plazo, con ventajas fiscales en algunos casos. Son apropiados para personas que desean combinar la protección familiar con un plan de ahorro para el futuro, como la jubilación o la educación de los hijos.
- Unit-Linked: La inversión está ligada a fondos de inversión, y el tomador asume el riesgo de la inversión. Ofrecen mayor potencial de rentabilidad, pero también mayor riesgo.
- PIAS (Planes Individuales de Ahorro Sistemático): Permiten acumular un capital mediante aportaciones periódicas, con importantes ventajas fiscales si se cumplen ciertos requisitos.
- PPA (Planes de Previsión Asegurados): Similares a los planes de pensiones, pero garantizan un tipo de interés y el capital invertido, lo que los hace menos volátiles.
Seguros de Vida Mixtos: Lo Mejor de Ambos Mundos
Los seguros de vida mixtos combinan características de los seguros de riesgo y de ahorro. Ofrecen una cobertura por fallecimiento e invalidez, y al mismo tiempo, permiten acumular un capital que el asegurado puede recuperar en vida si llega a una edad determinada o si se cumplen ciertas condiciones. Son una opción interesante para quienes buscan una protección completa y, a la vez, una forma de ahorro garantizado.
Coberturas Esenciales y Adicionales en tu Póliza de Vida
Al contratar un seguro de vida, es fundamental entender qué coberturas incluye y cuáles puedes añadir para personalizar tu protección. La elección de las coberturas adecuadas es crucial para que la póliza cumpla su función cuando más se necesite.
Coberturas Básicas Indispensables
- Fallecimiento: Es la cobertura principal. Garantiza el pago de un capital a los beneficiarios designados en caso de fallecimiento del asegurado. Este capital puede ser vital para que la familia mantenga su nivel de vida y cubra sus necesidades económicas.
- Invalidez Permanente y Absoluta: Esta cobertura asegura el pago de un capital al propio asegurado si, debido a una enfermedad o accidente, queda incapacitado de forma permanente y absoluta para realizar cualquier tipo de actividad laboral. Esta indemnización puede ayudar a adaptar el hogar, cubrir gastos médicos o compensar la pérdida de ingresos.
Coberturas Adicionales para una Protección Integral
Las aseguradoras ofrecen un amplio abanico de coberturas complementarias que pueden enriquecer significativamente tu póliza de seguros de vida en España:
- Invalidez Permanente Total: Cubre la incapacidad para realizar tu profesión habitual, aunque puedas realizar otra distinta.
- Enfermedades Graves: Proporciona un capital al asegurado si se le diagnostica una enfermedad grave (cáncer, infarto, ictus, etc.) especificada en la póliza. Este dinero puede ser utilizado para tratamientos, adaptación del hogar o compensación por la interrupción laboral.
- Doble Capital por Accidente: En caso de fallecimiento o invalidez por accidente, los beneficiarios reciben el doble del capital asegurado.
- Triple Capital por Accidente de Circulación: Si el fallecimiento o invalidez ocurre en un accidente de tráfico, se triplica el capital.
- Exención de Pago de Primas por Invalidez: Si el asegurado sufre una invalidez, la aseguradora se hace cargo del pago de las primas futuras.
- Servicios de Asistencia: Algunas pólizas incluyen servicios como asesoramiento médico, segunda opinión médica internacional, asistencia psicológica, o incluso servicios de orientación jurídica y testamentaria.
- Capital Adicional para Gastos de Sepelio: Un capital específico para cubrir los costes del funeral, liberando a la familia de esta carga económica en un momento delicado.
Es importante revisar detenidamente cada cobertura y sus condiciones para asegurarte de que se ajustan a tus necesidades y presupuesto. No todas las coberturas son necesarias para todos, pero algunas pueden ofrecer una tranquilidad invaluable.
Factores Clave al Elegir tu Seguro de Vida en España
Seleccionar el seguro de vida adecuado requiere una evaluación cuidadosa de varios factores. No se trata solo de encontrar el precio más bajo, sino de asegurar que la póliza ofrezca la protección necesaria al mejor valor.
1. Capital Asegurado: ¿Cuánto Necesita tu Familia?
Determinar el capital asegurado es uno de los pasos más críticos. Debes considerar:
- Deudas pendientes: Hipoteca, préstamos personales, tarjetas de crédito.
- Gastos corrientes: ¿Cuánto necesita tu familia para vivir anualmente? Multiplica esto por el número de años que quieres que estén cubiertos (ej. hasta que los hijos sean independientes).
- Educación de los hijos: Costes universitarios o de formación.
- Gastos de sepelio: Aunque algunas pólizas lo incluyen, es un gasto a considerar.
- Inflación: Considera el impacto de la inflación a largo plazo en el valor del dinero.
Una regla general común es asegurar un capital equivalente a entre 5 y 10 veces tus ingresos anuales, pero esto debe ajustarse a tu situación personal.
2. Duración de la Póliza
¿Necesitas un seguro para toda la vida (vida entera) o por un periodo determinado (temporal)? Los seguros temporales suelen ser más económicos y son adecuados si la necesidad de protección es finita (ej. hasta que los hijos terminen la universidad o se pague la hipoteca). Los seguros de vida entera ofrecen protección de por vida, a menudo con un componente de ahorro.
3. Beneficiarios
Es crucial designar claramente a los beneficiarios (quién o quienes recibirán el capital) y revisarlos periódicamente, especialmente ante cambios familiares (matrimonio, nacimiento de hijos, divorcio). Puedes designar beneficiarios específicos o genéricos (ej. “mis herederos legales”).
4. Coste de la Prima
La prima (el precio del seguro) dependerá de varios factores:
- Edad: A mayor edad, mayor riesgo y, por tanto, mayor prima.
- Estado de salud: Historial médico, enfermedades preexistentes, hábitos (fumador/no fumador).
- Profesión: Las profesiones de riesgo pueden implicar primas más altas.
- Deportes de riesgo: La práctica de ciertos deportes puede influir en la prima.
- Capital asegurado y coberturas: A mayor capital y más coberturas, mayor será la prima.
Compara ofertas de diferentes aseguradoras, pero no te centres únicamente en el precio. Un seguro barato con coberturas insuficientes puede no ser la mejor opción.
5. Exclusiones y Carencias
Lee atentamente las exclusiones de la póliza (situaciones en las que la aseguradora no pagará la indemnización, como el suicidio en el primer año o fallecimientos por deportes de riesgo no declarados). Las carencias son periodos iniciales durante los cuales ciertas coberturas no están activas.
6. Solvencia de la Aseguradora
Elige una compañía aseguradora con una sólida reputación y solvencia financiera. Esto garantiza que, en caso de siniestro, la aseguradora podrá cumplir con sus obligaciones.
Beneficios Fiscales de los Seguros de Vida en España
Los seguros de vida en España pueden ofrecer interesantes ventajas fiscales, tanto para el asegurado como para los beneficiarios. Sin embargo, la fiscalidad es un aspecto complejo y puede variar según el tipo de seguro y la situación particular.
Para el Asegurado (en Vida)
- Seguros de Vida Ahorro (PIAS, PPA): Las rentas generadas por estos productos pueden disfrutar de exenciones fiscales o tributar con tipos reducidos en el IRPF, especialmente si se cumplen ciertos requisitos de permanencia y se perciben como renta vitalicia.
- Deducción por Hipoteca: Si el seguro de vida está vinculado a una hipoteca anterior a 2013, puede seguir siendo deducible en la declaración de la renta como parte de la deducción por inversión en vivienda habitual.
Para los Beneficiarios (por Fallecimiento)
- Impuesto de Sucesiones y Donaciones (ISD): Las indemnizaciones de los seguros de vida por fallecimiento tributan en el Impuesto de Sucesiones y Donaciones. Sin embargo, en muchas comunidades autónomas de España existen importantes reducciones y bonificaciones, especialmente para cónyuges y descendientes directos. Es fundamental consultar la normativa específica de tu comunidad autónoma, ya que las diferencias pueden ser muy significativas.
- Exención en IRPF: El capital recibido por los beneficiarios no tributa en el Impuesto sobre la Renta de las Personas Físicas (IRPF), solo en el ISD.
Dado que la legislación fiscal puede cambiar y es compleja, es altamente recomendable buscar asesoramiento profesional (asesor fiscal o de seguros) para entender cómo afectarán los beneficios fiscales a tu situación particular.
El Proceso de Contratación de un Seguro de Vida
Contratar un seguro de vida es un proceso que requiere atención a los detalles. Aquí te explicamos los pasos generales:
1. Evaluación de Necesidades
Antes de nada, reflexiona sobre tus necesidades reales: ¿a quién quieres proteger? ¿Cuánto capital necesitan? ¿Qué coberturas son imprescindibles para tu tranquilidad? Un asesor de seguros puede ayudarte en esta fase.
2. Solicitud y Cuestionario de Salud
Una vez elegida la aseguradora y el tipo de póliza, deberás rellenar una solicitud y un cuestionario de salud detallado. Es crucial ser honesto y preciso en este cuestionario, ya que cualquier omisión o inexactitud podría llevar a la anulación de la póliza o a la denegación de la indemnización en caso de siniestro.
3. Reconocimiento Médico (si es necesario)
Dependiendo de tu edad, el capital asegurado y las respuestas en el cuestionario de salud, la aseguradora podría solicitar un reconocimiento médico. Esto es habitual para capitales elevados o si existen antecedentes médicos relevantes.
4. Aceptación de la Póliza y Pago de la Primera Prima
Si la aseguradora acepta tu solicitud, te enviará la propuesta de póliza con las condiciones definitivas y el importe de la prima. Una vez que la aceptes y realices el primer pago, el seguro entrará en vigor.
5. Designación de Beneficiarios
Asegúrate de designar a los beneficiarios de forma clara y explícita. Puedes designar a una o varias personas, indicando el porcentaje que recibirá cada una. Es recomendable comunicarles su condición de beneficiarios y dónde se guarda la póliza.
Mitos y Verdades sobre los Seguros de Vida en España
Existen muchas ideas preconcebidas sobre los seguros de vida. Aclarar algunos de estos mitos te ayudará a tomar una decisión más informada.
Mito 1: Los Seguros de Vida Son Solo para Personas Mayores
Verdad: Los seguros de vida son más importantes cuando se tienen responsabilidades económicas y personas a cargo, lo que suele ocurrir en la juventud y edad adulta. Cuanto antes se contrata, más barata suele ser la prima y más fácil es obtener coberturas, ya que el riesgo de salud es menor.
Mito 2: Son Demasiado Caros
Verdad: El coste de un seguro de vida puede ser sorprendentemente asequible, especialmente para personas jóvenes y sanas. El precio varía mucho según el capital asegurado, las coberturas y las características personales. Hay opciones para todos los presupuestos.
Mito 3: Solo Sirven para el Fallecimiento
Verdad: Si bien la cobertura por fallecimiento es la principal, muchos seguros de vida en España incluyen o permiten añadir coberturas por invalidez, enfermedades graves, y algunos incluso tienen un componente de ahorro que puedes disfrutar en vida.
Mito 4: Si Tengo Seguro de Decesos, No Necesito Seguro de Vida
Verdad: Son productos diferentes. El seguro de decesos cubre los gastos del funeral y los trámites asociados. El seguro de vida, en cambio, proporciona un capital significativo a la familia para que puedan mantener su nivel de vida y afrontar la pérdida económica de la persona asegurada. Ambos pueden ser complementarios.
Mito 5: El Seguro de Vida Vinculado a la Hipoteca es Suficiente
Verdad: Aunque es común contratar un seguro de vida al firmar una hipoteca, este suele cubrir únicamente el capital pendiente de la deuda. Si falleces, el seguro pagaría la hipoteca, pero tu familia no recibiría ningún capital adicional para sus gastos diarios. Es recomendable tener un seguro de vida independiente que cubra otras necesidades.
Tendencias y Novedades en los Seguros de Vida en España para 2026
El sector asegurador está en constante evolución, y 2026 traerá consigo algunas tendencias clave que influirán en los seguros de vida en España:
1. Digitalización y Personalización
La contratación online y la personalización de las pólizas serán cada vez más comunes. Las aseguradoras utilizarán datos y tecnología para ofrecer productos adaptados a perfiles de riesgo muy específicos, lo que podría traducirse en primas más justas y ofertas más competitivas.
2. Seguros Flexibles y Modulares
La demanda de seguros que se adapten a los cambios en la vida de las personas (matrimonio, nacimiento de hijos, cambio de empleo, etc.) es creciente. Las pólizas modulares, que permiten añadir o quitar coberturas fácilmente, ganarán terreno.
3. Enfoque en la Salud y el Bienestar
Cada vez más seguros de vida incorporarán servicios relacionados con la salud, como programas de bienestar, descuentos en gimnasios o plataformas de telemedicina. El objetivo es fomentar hábitos de vida saludables que, a su vez, reduzcan el riesgo para la aseguradora.
4. Mayor Transparencia y Educación
Las aseguradoras están trabajando para mejorar la transparencia en la información de los productos y en las condiciones de las pólizas. Además, se espera una mayor inversión en educación financiera para que los consumidores comprendan mejor la importancia y el funcionamiento de los seguros de vida.
Conclusión: Protege el Futuro de tu Familia con un Seguro de Vida Adecuado
La decisión de contratar un seguro de vida es una de las más importantes que puedes tomar para asegurar el bienestar de tu familia. En España, las opciones son variadas y se adaptan a múltiples necesidades y presupuestos. No se trata solo de pensar en el peor escenario, sino de construir un colchón de seguridad que permita a tus seres queridos mantener su calidad de vida y sus proyectos, incluso si tú ya no estás.
Analiza tu situación personal, evalúa tus responsabilidades financieras y busca el asesoramiento de profesionales para encontrar la póliza de seguros de vida en España que mejor se alinee con tus objetivos. Recuerda que un seguro de vida es una herramienta dinámica que debe revisarse periódicamente para asegurar que sigue siendo relevante a lo largo de las diferentes etapas de tu vida. No dejes para mañana la tranquilidad que puedes asegurar hoy.