Microcréditos en España 2026: ¿Solución o Riesgo Financiero? Análisis Completo
Anúncios
En el dinámico panorama económico español, la búsqueda de soluciones financieras rápidas y accesibles es una constante para muchos individuos y pequeñas empresas. Los microcréditos España 2026 se perfilan como una opción cada vez más presente, prometiendo liquidez inmediata ante imprevistos o necesidades urgentes. Sin embargo, detrás de la aparente facilidad de acceso, se esconden complejidades, costes elevados y riesgos que es fundamental comprender a fondo antes de tomar cualquier decisión.
Anúncios
Este artículo tiene como objetivo desglosar el estado actual y las proyecciones de los microcréditos España 2026, analizando si realmente representan una solución efectiva para la inclusión financiera o, por el contrario, pueden conducir a situaciones de endeudamiento insostenible. Exploraremos sus características, los perfiles de los prestatarios, las condiciones del mercado, la regulación actual y futura, y, crucialmente, los costes asociados que a menudo son subestimados.
Anúncios
¿Qué son los Microcréditos y Cuál es su Rol en la Economía Española?
Los microcréditos son pequeños préstamos, generalmente de cuantías reducidas y plazos de devolución cortos, diseñados para personas o microempresas que tienen dificultades para acceder al crédito bancario tradicional. Nacieron con una vocación social, buscando fomentar el autoempleo y la inclusión financiera de colectivos vulnerables. En España, su evolución ha sido peculiar, expandiéndose más allá de su propósito original para convertirse en una herramienta de financiación rápida para un público más amplio.
A medida que nos acercamos a 2026, la digitalización ha transformado radicalmente el sector. Las plataformas online han proliferado, ofreciendo procesos de solicitud simplificados y aprobaciones casi instantáneas. Esto ha democratizado el acceso a este tipo de financiación, pero también ha generado preocupaciones sobre la transparencia y la protección del consumidor. La velocidad y la comodidad son sus principales atractivos, pero también sus mayores trampas si no se manejan con precaución.
El Perfil del Solicitante de Microcréditos en 2026
El perfil del solicitante de microcréditos España 2026 es diverso, pero con ciertas características comunes. Incluye a personas con ingresos irregulares, trabajadores autónomos, desempleados con prestaciones o aquellos que necesitan cubrir gastos inesperados (reparaciones del coche, facturas médicas, etc.) antes de recibir su próximo salario. También son una opción recurrente para pequeñas empresas o emprendedores que no cumplen los requisitos de solvencia exigidos por la banca tradicional para obtener financiación para sus proyectos iniciales o para cubrir desfases de tesorería.
Es importante destacar que, en muchos casos, el acceso a microcréditos España 2026 se produce por una necesidad genuina y urgente, no por un deseo de consumo impulsivo. Sin embargo, la falta de alternativas y la inmediatez que ofrecen pueden llevar a tomar decisiones precipitadas sin evaluar completamente las implicaciones a largo plazo, especialmente en lo que respecta a los costes asociados.
Costes y Condiciones de los Microcréditos: La Letra Pequeña que Importa
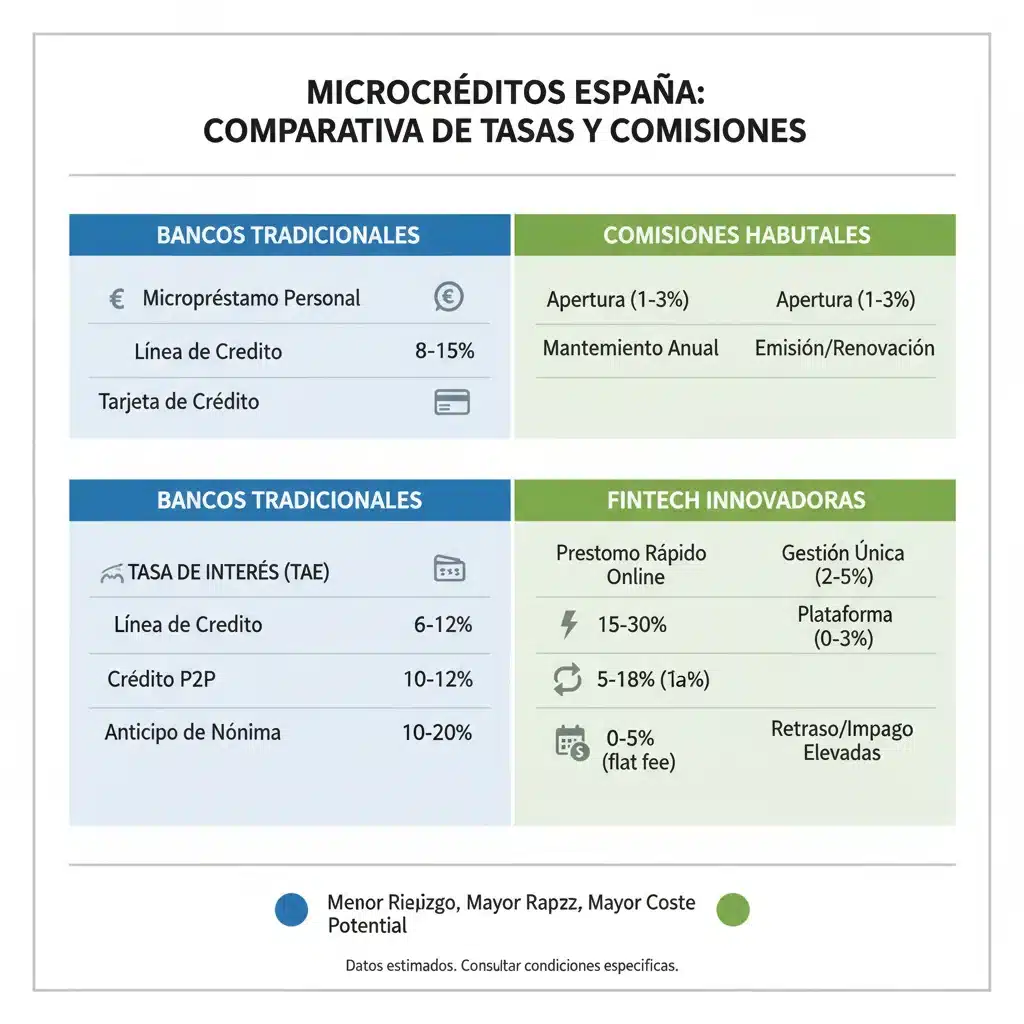
Aquí es donde reside la mayor controversia y el principal riesgo de los microcréditos España 2026. A menudo, las tasas de interés y las comisiones asociadas son significativamente más altas que las de los préstamos bancarios tradicionales. Esto se debe, en parte, al mayor riesgo que asumen las entidades prestamistas al conceder financiación a perfiles con menor solvencia o sin garantías.
Tipos de Interés (TAE)
La Tasa Anual Equivalente (TAE) de un microcrédito puede ser exorbitante, llegando a superar el 1.000% en algunos casos. Aunque el importe del préstamo sea pequeño y el plazo corto, el impacto de una TAE tan elevada es considerable. Es fundamental que los solicitantes entiendan que una TAE del 1.000% no significa que pagarán 10 veces el capital, sino que el coste anualizado es extremadamente alto. Para un préstamo de 300 euros a 30 días, una TAE del 1.000% puede suponer devolver 360-400 euros, lo que representa un interés del 20-33% sobre el capital en solo un mes.
Comisiones y Gastos Adicionales
Además de los intereses, los microcréditos España 2026 suelen incluir diversas comisiones y gastos que incrementan el coste final:
- Comisiones de apertura: Un porcentaje sobre el capital prestado o una cantidad fija.
- Comisiones por estudio: Gastos asociados a la evaluación de la solicitud.
- Comisiones por impago o demora: Las más peligrosas. Si no se devuelve el préstamo a tiempo, las penalizaciones pueden ser muy elevadas (intereses de demora, comisiones por reclamación de impago), llevando a una espiral de deuda difícil de romper.
- Gastos de gestión: Pequeñas tarifas por la administración del préstamo.
La transparencia en la información sobre estos costes es un punto crítico. Aunque la ley exige que se informe claramente de la TAE, la complejidad y el volumen de información pueden dificultar que el consumidor medio comprenda el coste real y total del préstamo.
Condiciones de Devolución
Los plazos de devolución de los microcréditos España 2026 son generalmente muy cortos, desde unos pocos días hasta un par de meses. Esto implica que el prestatario debe tener la certeza de que podrá afrontar el pago en el plazo establecido, ya que cualquier retraso puede acarrear costes adicionales desproporcionados. Algunas entidades ofrecen la posibilidad de prórrogas, pero estas suelen tener un coste adicional, lo que solo pospone el problema y lo encarece.
Ventajas Potenciales de los Microcréditos
A pesar de sus riesgos, los microcréditos España 2026 ofrecen ciertas ventajas que explican su popularidad:
- Acceso Rápido a Financiación: Son una de las opciones más rápidas para obtener dinero en efectivo, con procesos de solicitud y aprobación que pueden tardar solo minutos u horas.
- Menos Requisitos: Generalmente, exigen menos documentación y requisitos que los préstamos bancarios tradicionales, lo que los hace accesibles para personas con historial crediticio limitado o negativo.
- Inclusión Financiera: Para colectivos excluidos del sistema bancario convencional, pueden ser la única vía para acceder a financiación en momentos de necesidad.
- Flexibilidad en el Uso: El dinero se puede utilizar para cualquier propósito, desde cubrir un gasto inesperado hasta financiar un pequeño proyecto personal o empresarial.
Para un emprendedor novel sin historial crediticio o para una persona que necesita una pequeña cantidad de dinero para una emergencia puntual y sabe con seguridad que podrá devolverlo a tiempo, un microcrédito puede ser una solución válida. El problema surge cuando se convierte en una herramienta habitual o cuando las condiciones de devolución no se cumplen.
Riesgos y Desventajas de los Microcréditos en España 2026
La otra cara de la moneda son los riesgos inherentes a los microcréditos España 2026, que pueden tener consecuencias financieras graves:
- Alto Coste Financiero: Como ya se mencionó, los intereses y comisiones pueden ser extremadamente altos, haciendo que el coste total del préstamo sea desproporcionado respecto al capital solicitado.
- Espiral de Deuda: El riesgo más significativo. Si no se puede devolver el préstamo a tiempo, las penalizaciones y los intereses de demora pueden hacer que la deuda crezca exponencialmente, llevando a la necesidad de solicitar otro microcrédito para pagar el anterior, creando un ciclo de endeudamiento del que es muy difícil salir.
- Falta de Transparencia: Aunque la regulación mejora, algunas entidades pueden no ser completamente transparentes con todos los costes o condiciones, lo que dificulta la toma de decisiones informadas.
- Impacto en el Historial Crediticio: El impago de un microcrédito puede llevar a la inclusión en ficheros de morosos (ASNEF, RAI), lo que dificultará el acceso a cualquier tipo de financiación futura.
- Falta de Asesoramiento: A diferencia de los bancos, que suelen ofrecer asesoramiento, las plataformas de microcréditos son transaccionales, sin un acompañamiento que ayude al usuario a evaluar su capacidad de pago.
Regulación y Futuro de los Microcréditos en España Hacia 2026
La regulación de los microcréditos España 2026 ha sido un tema de debate constante. Históricamente, estos productos han operado en un área gris, aprovechando vacíos legales o interpretaciones laxas de la normativa sobre usura. Sin embargo, la creciente preocupación por el sobreendeudamiento ha impulsado cambios significativos.
En los últimos años, España ha implementado medidas para proteger a los consumidores, como la fijación de límites a los intereses de demora y la obligación de las entidades de evaluar la solvencia del prestatario. La Ley de Contratos de Crédito al Consumo también ha extendido su aplicación a una gama más amplia de préstamos, incluidos muchos microcréditos, exigiendo mayor transparencia y claridad en la información.
Para 2026, es probable que veamos una consolidación de estas tendencias regulatorias. Podríamos esperar:
- Mayor Control sobre la TAE: Posibles topes a la TAE máxima aplicable, siguiendo el modelo de otros países europeos o la jurisprudencia del Tribunal Supremo español sobre la usura.
- Refuerzo de la Evaluación de Solvencia: Obligaciones más estrictas para las entidades de verificar la capacidad de pago del solicitante antes de conceder un microcrédito, para evitar el sobreendeudamiento.
- Mejora de la Transparencia: Formatos estandarizados y más claros para la información precontractual, facilitando la comprensión de todos los costes.
- Fomento de Alternativas: Posibles incentivos para el desarrollo de productos financieros más justos y accesibles por parte de entidades de economía social o banca ética.
Estas medidas buscan equilibrar la necesidad de acceso a financiación rápida con la protección del consumidor, intentando que los microcréditos España 2026 sean una opción más segura y responsable.
Alternativas a los Microcréditos de Alto Coste
Antes de recurrir a un microcrédito, es crucial explorar otras opciones que pueden ser más beneficiosas a largo plazo:
- Préstamos Personales Bancarios: Si se tiene un historial crediticio aceptable, los bancos ofrecen préstamos con tasas de interés mucho más bajas.
- Líneas de Crédito o Tarjetas de Crédito: Para pequeñas cantidades, una tarjeta de crédito o una línea de crédito preaprobada puede tener costes más bajos si se gestiona bien.
- Anticipos de Nómina: Algunas empresas ofrecen anticipos de nómina a sus empleados, lo que puede ser una solución sin intereses.
- Ayudas y Subvenciones Sociales: Para colectivos vulnerables, existen ayudas y subvenciones públicas que pueden aliviar situaciones de necesidad económica.
- Préstamos entre Particulares (P2P Lending): Plataformas que conectan a prestamistas y prestatarios, a menudo con condiciones más flexibles y tasas más competitivas que los microcréditos tradicionales.
- Cooperativas de Crédito y Entidades de Financiación Ética: Ofrecen productos financieros con una vocación social, con condiciones más justas.
- Reunificación de Deudas: Si el problema es el sobreendeudamiento, consolidar deudas puede reducir la cuota mensual y simplificar la gestión.
La clave es la planificación y la búsqueda activa de información. No siempre la opción más rápida es la más económica o la más segura.
Consejos para Utilizar Microcréditos de Forma Responsable (Si Son la Última Opción)
Si, tras evaluar todas las alternativas, un microcrédito España 2026 sigue siendo la única opción viable, es fundamental abordarlo con la máxima responsabilidad y precaución:
- Evalúa tu Capacidad de Pago: Sé honesto contigo mismo. ¿Tienes la certeza absoluta de que podrás devolver el préstamo en el plazo establecido, incluyendo intereses y comisiones? Calcula un presupuesto detallado.
- Compara Ofertas: No te quedes con la primera opción. Investiga diferentes prestamistas, compara la TAE, las comisiones de apertura, las penalizaciones por demora y las condiciones de prórroga.
- Lee la Letra Pequeña: Antes de firmar, lee detenidamente todo el contrato. Pregunta cualquier duda sobre cláusulas que no entiendas. La transparencia es tu derecho.
- Pide Solo lo Necesario: Solicita la cantidad mínima indispensable para cubrir tu necesidad. Cuanto menor sea el capital, menor será el riesgo y el coste total.
- Plazo de Devolución Corto: Opta por el plazo de devolución más corto posible que puedas asumir cómodamente. Cuanto más se alargue el plazo, más intereses pagarás.
- Evita la Prórroga: Si es posible, evita solicitar prórrogas, ya que suelen tener un coste adicional que encarece significativamente el préstamo.
- No Uses Microcréditos para Pagar Otros Microcréditos: Esta es una señal de alarma clara de que estás entrando en una espiral de deuda. Busca asesoramiento financiero profesional en lugar de recurrir a más préstamos.
- Guarda Toda la Documentación: Conserva copias de tu solicitud, el contrato, los recibos de pago y cualquier comunicación con la entidad.
Conclusión: Microcréditos en España 2026, ¿Solución o Riesgo?
Los microcréditos España 2026 seguirán siendo una herramienta de financiación relevante, especialmente para aquellos que no tienen acceso a la banca tradicional. Su inmediatez y facilidad de acceso los convierten en una opción atractiva en momentos de urgencia. Sin embargo, su alto coste y el riesgo de caer en una espiral de deuda exigen una extrema cautela.
No son una solución mágica a problemas financieros estructurales, sino una herramienta puntual que debe ser utilizada con conocimiento y responsabilidad. La clave para 2026 y más allá radicará en una mayor educación financiera por parte de los consumidores y una regulación más estricta que garantice la transparencia y la protección frente a prácticas abusivas.
Antes de solicitar un microcrédito España 2026, evalúa tus opciones, comprende los costes reales y asegúrate de tener un plan de devolución sólido. La información es tu mejor defensa contra el endeudamiento excesivo y la mejor herramienta para tomar decisiones financieras inteligentes.