Fondo de Emergencia 2026: Tu Guía para la Estabilidad Financiera
Anúncios
En un mundo lleno de incertidumbre, la estabilidad financiera es un pilar fundamental para la tranquilidad personal y familiar. Hablar de un fondo de emergencia 2026 no es solo una previsión, es una necesidad imperante. Los imprevistos económicos pueden surgir en cualquier momento: una pérdida de empleo, una enfermedad inesperada, una reparación urgente en el hogar o el coche. Sin una red de seguridad, estas situaciones pueden convertirse rápidamente en crisis devastadoras. Pero, ¿qué es exactamente un fondo de emergencia y cómo podemos construir uno sólido para el año 2026? En esta guía exhaustiva, desglosaremos el método de los tres meses de gastos esenciales, ofreciéndote un plan claro y conciso para asegurar tu futuro financiero.
La importancia de tener un fondo de emergencia 2026 no puede ser subestimada. No se trata de acumular riqueza, sino de crear un colchón financiero que te permita afrontar situaciones adversas sin endeudarte o comprometer tu estabilidad a largo plazo. Es la pieza clave que separa la ansiedad de la serenidad cuando la vida te presenta desafíos inesperados. Vamos a sumergirnos en los detalles para que puedas empezar a construir tu propio escudo financiero hoy mismo.
Anúncios
¿Qué es un Fondo de Emergencia y Por Qué es Crucial en 2026?
Un fondo de emergencia es una cantidad de dinero ahorrada y fácilmente accesible, destinada exclusivamente a cubrir gastos inesperados. No es para vacaciones, ni para un coche nuevo, ni para la entrada de una casa. Su propósito es actuar como un salvavidas financiero cuando la vida te golpea con un gasto imprevisto o una reducción de ingresos. En el contexto de 2026, donde la economía global sigue evolucionando y los mercados pueden ser volátiles, la relevancia de un fondo de emergencia 2026 es mayor que nunca.
La economía mundial está en constante cambio, con factores como la inflación, la evolución tecnológica y los eventos geopolíticos que pueden impactar directamente en nuestra estabilidad laboral y financiera. Tener un fondo de emergencia te brinda la flexibilidad y el tiempo necesario para adaptarte a estas circunstancias sin entrar en pánico. Te permite tomar decisiones racionales en lugar de precipitadas, como aceptar el primer trabajo que se te presente después de un despido, o acumular deudas de tarjetas de crédito con intereses elevados para cubrir una emergencia médica.
Anúncios
Además, un fondo de emergencia contribuye significativamente a tu salud mental. Saber que tienes un respaldo financiero te reduce el estrés y la ansiedad asociados con la incertidumbre económica. Es una inversión en tu paz mental y en tu capacidad para recuperarte de los golpes inesperados de la vida.
El Método de los 3 Meses de Gastos Esenciales: Tu Hoja de Ruta para el Fondo de Emergencia 2026
El método más recomendado por expertos financieros para construir un fondo de emergencia 2026 es acumular el equivalente a tres a seis meses de tus gastos esenciales. Para este artículo, nos centraremos en los tres meses como punto de partida realista y alcanzable. Pero, ¿qué son exactamente los gastos esenciales?
Paso 1: Identifica tus Gastos Esenciales
Antes de poder ahorrar, necesitas saber cuánto necesitas. Este es el paso más crítico y a menudo el más revelador. Los gastos esenciales son aquellos que no puedes evitar y que son necesarios para tu supervivencia y bienestar básico. Incluyen:
- Vivienda: Alquiler o hipoteca, impuestos de la propiedad.
- Alimentación: Compras de supermercado (no restaurantes o comida para llevar excesiva).
- Transporte: Pagos de coche, seguro, combustible, transporte público.
- Servicios Básicos: Electricidad, agua, gas, internet (si es esencial para trabajar o vivir).
- Seguros: Seguro médico, seguro de vida (si aplica).
- Deudas Mínimas: Pagos mínimos de préstamos estudiantiles, tarjetas de crédito (solo si son ineludibles y no puedes pausarlos).
Es crucial diferenciar entre gastos esenciales y gastos discrecionales. Los gastos discrecionales son aquellos de los que podrías prescindir en caso de emergencia, como entretenimiento, viajes, suscripciones no esenciales, cenas fuera, ropa nueva, etc. Para calcular tu fondo de emergencia 2026, solo considera los esenciales.
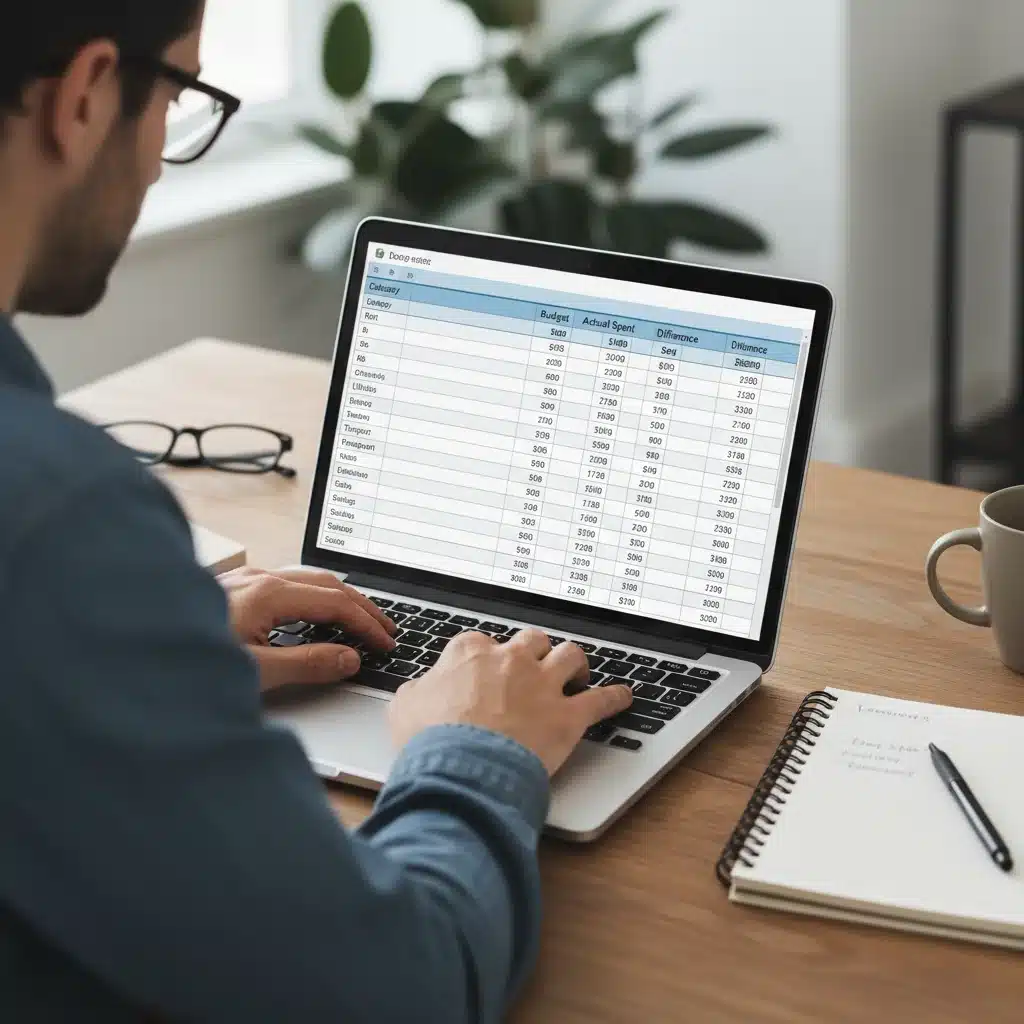
Para hacer este cálculo, revisa tus extractos bancarios y de tarjetas de crédito de los últimos tres a seis meses. Categoriza cada gasto y suma los esenciales. Sé honesto contigo mismo. Si descubres que gastas más de lo que creías en categorías no esenciales, este ejercicio ya te está dando información valiosa.
Paso 2: Calcula tu Meta
Una vez que tengas la suma total de tus gastos esenciales mensuales, multiplica esa cifra por tres. Este será tu objetivo inicial para el fondo de emergencia 2026. Por ejemplo, si tus gastos esenciales mensuales ascienden a 1.500 euros, tu meta inicial será de 4.500 euros. Esta cantidad te proporcionará un colchón de tres meses para cubrir tus necesidades básicas mientras te recuperas de una situación difícil.
Muchos expertos sugieren que lo ideal es tener entre 3 y 6 meses, e incluso hasta 12 meses si eres autónomo o tu fuente de ingresos es muy inestable. Para empezar, céntrate en los 3 meses. Una vez alcanzado, puedes considerar extenderlo a 6 o más si tu situación personal lo aconseja.
Paso 3: Crea un Plan de Ahorro Realista
Ahora que sabes cuánto necesitas, el siguiente paso es determinar cómo lo vas a conseguir. Un plan de ahorro efectivo es clave para construir tu fondo de emergencia 2026.
- Automatiza tus Ahorros: Configura una transferencia automática desde tu cuenta corriente a tu cuenta de ahorros de emergencia cada vez que recibas tu salario. Incluso una pequeña cantidad constante es más efectiva que grandes sumas esporádicas.
- Recorta Gastos Discrecionales: Identifica áreas donde puedes reducir gastos. ¿Necesitas todas esas suscripciones? ¿Puedes cocinar más en casa en lugar de pedir comida a domicilio? Cada euro que ahorres de tus gastos discrecionales puede ir directamente a tu fondo de emergencia.
- Aumenta tus Ingresos: Considera opciones para ganar dinero extra. Esto podría ser un trabajo a tiempo parcial, vender artículos que ya no necesitas, o monetizar una habilidad. Cualquier ingreso adicional que no esté ya comprometido debe ir directamente a tu fondo de emergencia 2026.
- Establece Plazos: Divide tu meta total en metas mensuales o semanales. Si tu meta es 4.500 euros y quieres lograrlo en un año, necesitarás ahorrar 375 euros al mes. Esto hace que la meta sea más manejable y menos abrumadora.
- Revisa tu Presupuesto Regularmente: El presupuesto no es estático. Revisa tus ingresos y gastos cada mes para asegurarte de que estás en el camino correcto y ajusta tu plan de ahorro si es necesario.
Dónde Guardar tu Fondo de Emergencia 2026: Accesibilidad vs. Rentabilidad
La ubicación de tu fondo de emergencia 2026 es casi tan importante como su existencia. Debe cumplir dos criterios fundamentales: ser seguro y ser accesible. No lo guardes debajo del colchón, pero tampoco lo inviertas en un activo volátil que pueda perder valor rápidamente.
- Cuenta de Ahorro de Alto Rendimiento: Esta es la opción más recomendada. Son cuentas separadas de tu cuenta corriente, lo que ayuda a evitar la tentación de gastar el dinero. Ofrecen una pequeña tasa de interés, lo que permite que tu dinero crezca ligeramente, y lo más importante, es fácilmente accesible en caso de necesidad.
- Cuentas del Mercado Monetario: Similares a las cuentas de ahorro, pero a menudo ofrecen tasas de interés ligeramente más altas y pueden requerir un saldo mínimo más elevado. También son muy líquidas.
- Depósitos a Plazo Fijo (con precaución): Si encuentras un depósito a plazo muy corto (ej. 3-6 meses) con una penalización mínima por retiro anticipado, podría ser una opción. Sin embargo, la liquidez es clave, y la mayoría de los depósitos a plazo fijo restringen el acceso al dinero sin penalización.
Lo que NO debes hacer con tu fondo de emergencia 2026:
- Invertirlo en la Bolsa: Las inversiones en bolsa son volátiles y pueden perder valor rápidamente. No querrás que tu fondo de emergencia disminuya justo cuando más lo necesitas.
- Dejarlo en tu Cuenta Corriente: Es demasiado fácil gastarlo por error si está mezclado con tu dinero diario.
- Invertirlo en Activos Ilíquidos: Bienes raíces, metales preciosos físicos, etc., no son opciones adecuadas porque no puedes convertirlos rápidamente en efectivo sin incurrir en pérdidas o largos procesos.
Cuándo Usar tu Fondo de Emergencia 2026 (y Cuándo No)
La disciplina es fundamental cuando se trata de tu fondo de emergencia 2026. Es tentador usarlo para otras cosas, pero resiste. Aquí hay una guía sobre cuándo es apropiado usarlo:
Usos Apropiados:
- Pérdida de Empleo o Reducción Significativa de Ingresos: Para cubrir tus gastos esenciales mientras buscas un nuevo trabajo o te adaptas a un menor ingreso.
- Emergencias Médicas Inesperadas: Gastos no cubiertos por el seguro o deducibles elevados.
- Reparaciones Urgentes en el Hogar: Un calentador de agua que se rompe, una fuga en el techo, un electrodoméstico esencial que deja de funcionar.
- Reparaciones Mayores del Coche: Si el coche es esencial para ir al trabajo o para otras necesidades básicas.
- Gastos Funerarios Inesperados: Un momento ya de por sí difícil no debe agravarse con problemas financieros.
Usos Inapropiados:
- Vacaciones o Viajes: Estos son gastos discrecionales que deben planificarse y ahorrarse por separado.
- Compras Impulsivas: Nueva tecnología, ropa, joyas, etc.
- Inversiones: Aunque es bueno invertir, tu fondo de emergencia no debe ser tu capital de inversión.
- Regalos: Para bodas, cumpleaños, etc., estos deben salir de tu presupuesto regular.
- Entretenimiento o Salidas: Cenas en restaurantes, conciertos, cine.
Si usas tu fondo de emergencia 2026, tu prioridad número uno debe ser reponerlo lo antes posible. Trátalo como si fuera una deuda que tienes contigo mismo.
Superando Obstáculos Comunes al Construir tu Fondo de Emergencia 2026
Construir un fondo de emergencia 2026 no siempre es fácil, y es probable que encuentres algunos obstáculos en el camino. Aquí te presentamos algunos de los más comunes y cómo superarlos:
- Falta de Ingresos Suficientes: Si después de revisar tus gastos esenciales te das cuenta de que apenas te queda dinero, o incluso entras en números rojos, es hora de considerar seriamente aumentar tus ingresos. Esto puede implicar buscar un trabajo a tiempo parcial, freelancing, o desarrollar una habilidad que te permita generar ingresos adicionales. También es crucial revisar cada gasto, por pequeño que sea, y ver dónde puedes recortar.
- Deudas Elevadas: Las deudas, especialmente las de alto interés como las tarjetas de crédito, pueden ser un gran impedimento. En estos casos, muchos expertos recomiendan un enfoque híbrido: pagar las deudas de alto interés mientras se construye un pequeño fondo de emergencia inicial (por ejemplo, 1.000 euros). Una vez que tengas ese pequeño colchón, puedes enfocarte agresivamente en pagar las deudas antes de volver a construir tu fondo de emergencia completo. La razón es que el interés que pagas en esas deudas a menudo supera cualquier interés que puedas ganar en tus ahorros.
- Falta de Disciplina: Es fácil posponer el ahorro o caer en la tentación de gastar el dinero que ya has ahorrado. La automatización es tu mejor aliada aquí. Configura transferencias automáticas a tu cuenta de emergencia para que el dinero se mueva antes de que tengas la oportunidad de gastarlo. Además, visualiza tu meta y recuérdate constantemente por qué estás ahorrando.
- Emergencias Frecuentes: Si te encuentras usando tu fondo de emergencia con demasiada frecuencia, podría ser una señal de que tus gastos esenciales están subestimados o de que tienes problemas subyacentes que necesitan ser abordados (por ejemplo, un coche viejo que requiere reparaciones constantes, un presupuesto de alimentos irreal). Revisa tu presupuesto y busca soluciones a largo plazo para estos problemas recurrentes.
- Objetivo Demasiado Ambicioso: Si la idea de ahorrar varios miles de euros te parece inalcanzable, divide tu meta en pasos más pequeños. En lugar de pensar en 4.500 euros, piensa en 500 euros, luego 1.000, y así sucesivamente. Celebrar cada pequeña victoria te mantendrá motivado.
Más Allá de los 3 Meses: Fortaleciendo tu Fondo de Emergencia 2026
Una vez que hayas alcanzado tu objetivo inicial de tres meses de gastos esenciales para tu fondo de emergencia 2026, ¡felicidades! Has logrado un hito financiero significativo. Pero la planificación financiera es un viaje continuo, no un destino. Aquí te dejamos algunas consideraciones para fortalecer aún más tu posición:
- Aumenta a 6 Meses (o Más): Para muchas personas, especialmente aquellas con ingresos variables, autónomos, o con dependientes, un fondo de 6 meses o incluso un año es más adecuado. Cuanto más grande sea tu fondo, mayor será tu tranquilidad y tu capacidad para resistir tormentas financieras prolongadas.
- Considera Cuentas Separadas para Objetivos Específicos: Una vez que tu fondo de emergencia principal esté sólido, puedes considerar abrir cuentas de ahorro separadas para otros objetivos a corto plazo (vacaciones, un coche nuevo, etc.). Esto ayuda a evitar la confusión y asegura que tu fondo de emergencia se mantenga intacto.
- Revisa Anualmente: Tus gastos esenciales pueden cambiar con el tiempo. Un aumento en el alquiler, nuevos gastos familiares o cambios en tu estilo de vida pueden alterar la cantidad que necesitas en tu fondo. Es una buena práctica revisar tu cálculo de gastos esenciales al menos una vez al año, o cada vez que haya un cambio significativo en tus finanzas o circunstancias personales.
- Educación Financiera Continua: Cuanto más aprendas sobre finanzas personales, mejor equipado estarás para tomar decisiones inteligentes. Lee libros, sigue blogs financieros, asiste a seminarios web. El conocimiento es poder cuando se trata de tu dinero.
- Planificación de Contingencias: Un fondo de emergencia es una parte de tu plan de contingencia. También considera otros aspectos como tener seguros adecuados (salud, vida, hogar, coche) y un testamento o plan de sucesión si aplica a tu situación.
Historias de Éxito y Consejos Adicionales para tu Fondo de Emergencia 2026
La construcción de un fondo de emergencia 2026 es un esfuerzo que puede parecer desalentador al principio, pero las historias de quienes lo han logrado son una fuente de inspiración. Personas que, gracias a su fondo, han podido afrontar despidos, enfermedades graves o reparaciones inesperadas sin caer en la bancarrota o el endeudamiento excesivo. La clave es la constancia y la paciencia.
Consejos Adicionales:
- Hazlo una Prioridad: Trata tu ahorro para el fondo de emergencia como si fuera una factura que debes pagar cada mes. Si lo priorizas, encontrarás la manera de hacerlo.
- Involucra a tu Familia: Si tienes pareja o familia, haz que la construcción del fondo de emergencia sea un objetivo compartido. La colaboración puede hacer que el proceso sea más rápido y sostenible.
- Celebra los Hitos: Cada vez que alcances un objetivo (por ejemplo, el primer mes de gastos, la mitad de la meta, la meta completa), tómate un momento para celebrar tu progreso. Esto te ayudará a mantenerte motivado.
- Sé Flexible: La vida es impredecible. Si hay un mes en el que no puedes ahorrar tanto como te habías propuesto, no te desanimes. Simplemente retoma el camino el mes siguiente. Lo importante es no rendirse.
- Mantente Informado: Las condiciones económicas pueden cambiar. Mantente al tanto de las noticias financieras y ajusta tu plan si es necesario. Por ejemplo, si la inflación aumenta significativamente, es posible que necesites recalcular tus gastos esenciales.
Conclusión: Tu Tranquilidad Financiera en 2026 Comienza Hoy
Construir un fondo de emergencia 2026 utilizando el método de los tres meses de gastos esenciales es una de las decisiones financieras más inteligentes que puedes tomar. No solo te proporciona una red de seguridad contra los imprevistos de la vida, sino que también te empodera para tomar el control de tu futuro financiero.
Este proceso requiere disciplina, planificación y un compromiso constante, pero los beneficios a largo plazo superan con creces el esfuerzo inicial. Imagina la tranquilidad de saber que, pase lo que pase, tienes un colchón financiero que te permitirá mantener a flote a ti y a tu familia.
No esperes a que ocurra una crisis para empezar a ahorrar. El mejor momento para construir tu fondo de emergencia 2026 es ahora. Sigue los pasos descritos en esta guía, sé persistente y verás cómo tu estabilidad financiera se fortalece, abriéndote las puertas a un futuro más seguro y con menos estrés.
Empieza hoy mismo a identificar tus gastos, a establecer tu meta y a automatizar tus ahorros. Tu yo futuro te lo agradecerá. La paz mental que te proporciona un fondo de emergencia sólido es invaluable. ¡Es hora de construir tu escudo financiero para 2026 y más allá!