Plan de Ahorro para Vivienda en España 2026: Tu Guía Completa
Anúncios
El Plan Definitivo de Ahorro a 5 Años para Comprar Tu Primera Vivienda en España: Consejos desde 2026
El sueño de tener una vivienda propia es una de las aspiraciones más comunes y significativas para muchas personas en España. Sin embargo, la realidad del mercado inmobiliario, con precios en constante evolución y requisitos financieros exigentes, puede hacer que este objetivo parezca inalcanzable. Pero no tiene por qué ser así. Con un plan de ahorro bien estructurado y una estrategia clara, puedes convertir ese sueño en una realidad. Este artículo te guiará a través de un plan de ahorro a 5 años diseñado específicamente para aquellos que buscan comprar su primera vivienda en España a partir de 2026.
Comprar una vivienda no es solo una inversión económica; es una inversión en tu futuro, tu estabilidad y tu calidad de vida. Para muchos, es el paso más importante que darán en su vida adulta. Por ello, la planificación es crucial. No se trata solo de ahorrar dinero, sino de hacerlo de forma inteligente, eficiente y adaptada a las particularidades del mercado español. Nuestro enfoque se centra en el ahorro vivienda España, ofreciéndote herramientas y conocimientos para que tu camino hacia la propiedad sea lo más fluido y exitoso posible.
Anúncios
Desde la definición de tus objetivos financieros hasta la comprensión de las hipotecas y las ayudas disponibles, cubriremos todos los aspectos esenciales. Prepárate para sumergirte en el mundo del ahorro y la inversión inmobiliaria, y descubre cómo, con disciplina y los consejos adecuados, tu primera vivienda en España está más cerca de lo que imaginas.
Anúncios
1. Entendiendo el Contexto Actual del Mercado Inmobiliario Español (2026 en adelante)
Antes de sumergirnos en las estrategias de ahorro, es fundamental comprender el panorama actual y futuro del mercado inmobiliario español. A partir de 2026, se esperan ciertas tendencias y regulaciones que podrían influir en tu plan de compra. La demanda de vivienda, las políticas de financiación y las ayudas gubernamentales son factores clave a considerar.
1.1. Precios de la Vivienda y Proyecciones
Los precios de la vivienda en España han mostrado una resiliencia notable en los últimos años, con variaciones significativas entre grandes ciudades, zonas costeras y áreas rurales. Es crucial investigar los precios medios en la zona donde deseas comprar. Utiliza portales inmobiliarios, informes de tasadoras y datos del Instituto Nacional de Estadística (INE) para obtener una imagen clara. Las proyecciones para 2026 y años posteriores sugieren una estabilización o un crecimiento moderado en la mayoría de las áreas, aunque factores como la inflación y las tasas de interés pueden introducir volatilidad.
1.2. Tendencias en Tipos de Interés y Condiciones Hipotecarias
El Euríbor, principal índice de referencia para las hipotecas de tipo variable en España, fluctuará en los próximos años. Es vital estar al tanto de las previsiones de los bancos centrales y los analistas económicos. Aunque las hipotecas a tipo fijo han ganado popularidad por su estabilidad, las condiciones pueden variar. Los bancos evalúan la solvencia de los solicitantes de manera rigurosa, exigiendo ingresos estables, contratos indefinidos y un buen historial crediticio. Un buen ahorro vivienda España te posicionará mejor frente a las entidades financieras.
1.3. Marco Legal y Fiscal de la Compraventa
La compra de una vivienda en España implica gastos adicionales al precio de venta, que suelen oscilar entre el 10% y el 15% del valor del inmueble. Estos incluyen impuestos (IVA para obra nueva, ITP para segunda mano), gastos de notaría, registro y gestoría. Es fundamental tener en cuenta estos costes desde el inicio de tu plan de ahorro. Además, es importante estar al tanto de posibles cambios en la legislación fiscal o en las ayudas a la vivienda que puedan surgir en los próximos años.
2. Estableciendo Tus Objetivos de Ahorro: La Base del Éxito
Un plan de ahorro efectivo comienza con objetivos claros y realistas. Sin una meta definida, es difícil mantener la motivación y la disciplina necesarias. Aquí te mostramos cómo establecer tus objetivos para el ahorro vivienda España.
2.1. Calcula el Coste Total de la Vivienda
No solo pienses en el precio de compra. Calcula el precio medio de la vivienda que te interesa en la zona deseada. A este valor, añade el 10-15% para cubrir los gastos de compraventa (impuestos, notaría, registro, etc.). Este será el coste total estimado. Por ejemplo, para una vivienda de 200.000 euros, necesitarías entre 20.000 y 30.000 euros adicionales para gastos.
2.2. Define el Ahorro Necesario para la Entrada
Tradicionalmente, los bancos financian hasta el 80% del valor de tasación o compraventa (el menor de ambos) para la primera vivienda. Esto significa que necesitarás tener ahorrado el 20% restante, más el 10-15% para los gastos. En total, necesitarás entre un 30% y un 35% del valor de la vivienda ahorrado. Si tu objetivo es una vivienda de 200.000 euros, necesitarías entre 60.000 y 70.000 euros ahorrados.
2.3. Divide el Objetivo en Metas Anuales y Mensuales
Una vez que tengas el objetivo total, divídelo por los 5 años (60 meses). Esto te dará una cantidad de ahorro mensual que debes alcanzar. Por ejemplo, si necesitas 60.000 euros en 5 años, deberías ahorrar 1.000 euros al mes. Esta cifra puede parecer desalentadora al principio, pero desglosarla la hace más manejable y te permite monitorizar tu progreso.
3. Estrategias de Ahorro Inteligente para la Vivienda
Ahora que tienes tus objetivos claros, es hora de implementar estrategias de ahorro efectivas. La clave es la constancia y la optimización de tus finanzas personales.
3.1. Elabora un Presupuesto Detallado y Realista
El primer paso es saber dónde va tu dinero. Registra todos tus ingresos y gastos durante al menos un mes. Categoriza tus gastos (necesidades, deseos, ahorro) e identifica áreas donde puedes recortar. Herramientas digitales y aplicaciones de gestión financiera pueden ser de gran ayuda. Un presupuesto te permite tener control y tomar decisiones informadas sobre tu ahorro vivienda España.
3.2. Automatiza Tu Ahorro
Configura transferencias automáticas desde tu cuenta principal a una cuenta de ahorro específica para la vivienda justo después de recibir tu nómina. Considera esta transferencia como un gasto fijo e innegociable. La automatización elimina la tentación de gastar y asegura que tu objetivo de ahorro se cumpla mes a mes.
3.3. Reduce Gastos Superfluos y Busca Ingresos Extra
Analiza tus gastos y busca oportunidades para reducir los “gastos hormiga” (cafés, suscripciones que no usas, comidas fuera). Cada euro cuenta. Además, considera formas de aumentar tus ingresos: un trabajo a tiempo parcial, un freelance, vender artículos que ya no necesitas, o monetizar alguna habilidad. Estos ingresos extra pueden acelerar significativamente tu plan de ahorro vivienda España.
3.4. La Regla 50/30/20
Una regla popular para la gestión de tus finanzas es asignar el 50% de tus ingresos a necesidades (alquiler, comida, transporte), el 30% a deseos (ocio, restaurantes, viajes) y el 20% a ahorro y pago de deudas. Ajusta esta regla a tu situación, priorizando el ahorro para la vivienda. Quizás necesites destinar un 30% o más al ahorro durante estos 5 años.
4. Opciones de Inversión y Productos Financieros para Ahorrar
Simplemente ahorrar en una cuenta corriente puede no ser la estrategia más eficiente debido a la inflación. Considera opciones de inversión de bajo riesgo para hacer crecer tu dinero.
4.1. Cuentas de Ahorro de Alta Rentabilidad
Busca bancos que ofrezcan cuentas de ahorro con intereses más altos que las cuentas corrientes tradicionales. Aunque no ofrecen rentabilidades espectaculares, son una opción segura para tu dinero a corto y medio plazo.
4.2. Depósitos a Plazo Fijo
Si tienes una parte de tus ahorros que sabes que no necesitarás en un plazo determinado (por ejemplo, 1 o 2 años), un depósito a plazo fijo puede ofrecerte una rentabilidad garantizada, aunque modesta.
4.3. Fondos de Inversión de Bajo Riesgo
Considera fondos de inversión de renta fija o mixtos conservadores. Estos fondos invierten en bonos del Estado o deuda corporativa y, aunque conllevan un riesgo, históricamente han ofrecido rentabilidades superiores a las cuentas de ahorro. Consulta con un asesor financiero para elegir el que mejor se adapte a tu perfil de riesgo y horizonte temporal.
4.4. Planes de Pensiones y Seguros de Ahorro
Aunque los planes de pensiones están diseñados para la jubilación, algunos seguros de ahorro pueden ser flexibles y permitir el rescate bajo ciertas condiciones. Sin embargo, su liquidez y las penalizaciones por rescate anticipado deben ser evaluadas cuidadosamente. Para tu objetivo de ahorro vivienda España a 5 años, las opciones anteriores suelen ser más adecuadas.
5. Claves para la Solvencia Financiera y la Hipoteca
Ahorrar es solo una parte de la ecuación. Presentar un perfil financiero sólido a los bancos es fundamental para obtener una buena hipoteca.
5.1. Mantén un Historial Crediticio Impecable
Paga tus deudas a tiempo (tarjetas de crédito, préstamos personales). Un buen historial crediticio demuestra responsabilidad financiera y aumenta tu fiabilidad ante las entidades bancarias. Evita endeudarte innecesariamente durante el periodo de ahorro.
5.2. Estabilidad Laboral y Contrato Indefinido
Los bancos valoran la estabilidad laboral. Tener un contrato indefinido y una antigüedad considerable en tu puesto de trabajo te dará una ventaja significativa. Si eres autónomo, necesitarás demostrar una trayectoria estable y beneficios consistentes durante al menos los últimos dos o tres años.
5.3. Reduce Tu Nivel de Endeudamiento
Intenta reducir al máximo tus deudas existentes. Los bancos suelen aplicar la regla de que la cuota mensual de la hipoteca, junto con el resto de tus deudas, no debe superar el 30-35% de tus ingresos netos mensuales. Cuanto menor sea tu endeudamiento actual, mayor será tu capacidad de endeudamiento para la hipoteca.
5.4. Simuladores Hipotecarios y Comparadores Online
Utiliza simuladores hipotecarios online para tener una idea de cuánto podrías pagar mensualmente en función del capital, el tipo de interés y el plazo. Compara ofertas de diferentes bancos para encontrar las condiciones más favorables. Empieza a investigar estas opciones con antelación para familiarizarte con el proceso.
6. Ayudas y Subvenciones para la Compra de Vivienda en España (2026 en adelante)
España ofrece diversas ayudas para facilitar el acceso a la vivienda, especialmente para jóvenes y familias. Es crucial estar informado sobre las políticas vigentes.
6.1. Ayudas Estatales y Autonómicas
El Plan Estatal de Vivienda suele incluir ayudas para jóvenes, alquiler y rehabilitación. A partir de 2026, podrían implementarse nuevos programas o modificarse los existentes. Investiga las ayudas específicas de tu Comunidad Autónoma, ya que muchas ofrecen deducciones fiscales, subvenciones directas o avales hipotecarios para colectivos específicos (jóvenes, familias numerosas, personas con discapacidad).
6.2. Avales del ICO y Otras Entidades
En ocasiones, el Instituto de Crédito Oficial (ICO) o las Comunidades Autónomas lanzan líneas de avales para cubrir un porcentaje adicional de la hipoteca (por ejemplo, hasta el 95% o 100% del valor de tasación para jóvenes). Estas iniciativas pueden ser un gran impulso para tu ahorro vivienda España, ya que reducen la cantidad de entrada inicial que necesitas.
6.3. Deducciones Fiscales
Aunque la deducción por inversión en vivienda habitual en la declaración de la renta fue eliminada a nivel estatal para compras posteriores a 2013, algunas Comunidades Autónomas aún mantienen deducciones para la compra de vivienda, especialmente para jóvenes o en zonas rurales. Consulta la normativa fiscal de tu Comunidad.
6.4. Viviendas de Protección Oficial (VPO)
Las VPO ofrecen precios más asequibles y acceso a financiación con condiciones ventajosas. Sin embargo, suelen tener requisitos de ingresos máximos y limitaciones en la venta futura. Si cumples los requisitos, considera esta opción como una alternativa viable.
7. Consideraciones Adicionales y Consejos Prácticos
Más allá de los números, hay aspectos cualitativos que pueden marcar la diferencia en tu proceso de compra.
7.1. Flexibilidad Geográfica
Si eres flexible en cuanto a la ubicación, puedes encontrar oportunidades en ciudades o pueblos cercanos a tu lugar de trabajo o de origen, donde los precios de la vivienda sean más asequibles. A veces, unos pocos kilómetros pueden suponer una gran diferencia en el precio.
7.2. Asesoramiento Profesional
No dudes en buscar el consejo de profesionales: asesores financieros, gestores hipotecarios, abogados especializados en derecho inmobiliario. Su experiencia puede ahorrarte tiempo, dinero y posibles problemas. Un buen gestor hipotecario puede negociar mejores condiciones con los bancos en tu nombre.
7.3. Educación Financiera Continua
Mantente informado sobre el mercado inmobiliario, las noticias económicas y las políticas de vivienda. Cuanto más sepas, mejores decisiones podrás tomar. Lee blogs especializados, sigue a expertos en redes sociales y asiste a seminarios online.
7.4. Sé Paciente y Persistente
El camino hacia la compra de una vivienda requiere paciencia y persistencia. Habrá momentos de frustración o incertidumbre, pero mantener el foco en tu objetivo y ser constante en tu ahorro vivienda España te llevará al éxito.
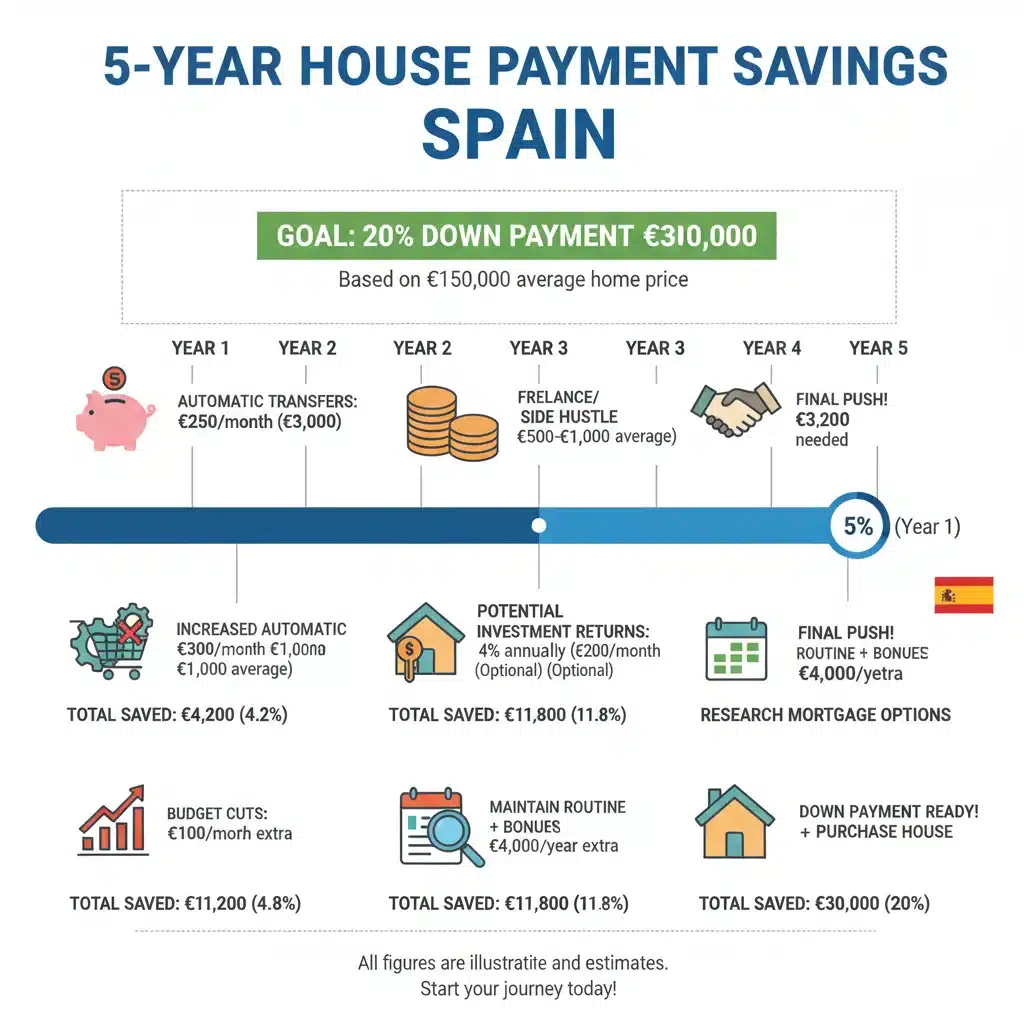
8. Hoja de Ruta Detallada para Tu Plan de Ahorro a 5 Años
Para visualizar mejor tu progreso, aquí tienes una posible hoja de ruta de 5 años:
Año 1: Cimientos y Conciencia Financiera
- Meses 1-3: Diagnóstico financiero. Crea tu presupuesto detallado. Define el objetivo total de ahorro y la cuota mensual.
- Meses 4-6: Automatiza el ahorro. Abre una cuenta de ahorro específica. Empieza a reducir gastos superfluos.
- Meses 7-12: Búsqueda de ingresos extra. Revisa tu progreso trimestralmente. Familiarízate con el mercado inmobiliario de tu zona de interés.
Año 2: Consolidación y Optimización
- Meses 13-18: Evalúa opciones de inversión de bajo riesgo para una parte de tus ahorros. Mantén el ritmo de ahorro.
- Meses 19-24: Mejora tu historial crediticio. Reduce deudas pequeñas. Empieza a investigar ofertas hipotecarias y requisitos bancarios.
Año 3: Aceleración y Conocimiento del Mercado
- Meses 25-36: Si es posible, aumenta tu cuota de ahorro mensual (por ejemplo, con subidas salariales o ingresos extra). Visita ferias inmobiliarias y empieza a hacer visitas a propiedades para familiarizarte con lo que te gusta y lo que ofrece el mercado.
- Final de Año 3: Deberías tener entre el 40% y el 60% de tu objetivo de ahorro total alcanzado.
Año 4: Preparación Activa y Búsqueda de Oportunidades
- Meses 37-48: Revisa y actualiza tu presupuesto. Investiga a fondo las ayudas y subvenciones disponibles para tu perfil. Contacta con asesores financieros o gestores hipotecarios para una primera consulta.
- Final de Año 4: Deberías tener entre el 70% y el 85% de tu objetivo de ahorro total.
Año 5: La Recta Final y la Compra
- Meses 49-54: Reúne toda la documentación necesaria para la hipoteca. Solicita pre-aprobaciones hipotecarias. Intensifica la búsqueda de la vivienda perfecta.
- Meses 55-60: Negocia el precio de la vivienda. Formaliza la hipoteca. Firma la compraventa. ¡Felicidades, has logrado tu objetivo de ahorro vivienda España!
Conclusión
Comprar tu primera vivienda en España es un hito emocionante y alcanzable con la planificación adecuada. Un plan de ahorro a 5 años, como el que te hemos presentado, te proporciona la estructura y la dirección necesarias para convertir este sueño en realidad. Recuerda que la clave reside en la disciplina, la constancia y la educación financiera. Empieza hoy mismo, establece tus metas, automatiza tu ahorro y mantente informado sobre el mercado y las ayudas disponibles.
El camino puede parecer largo, pero cada euro ahorrado, cada gasto reducido y cada decisión financiera inteligente te acerca un paso más a las llaves de tu nuevo hogar. Con este enfoque estratégico en el ahorro vivienda España, estarás preparado para afrontar el mercado inmobiliario a partir de 2026 con confianza y seguridad. Tu primera vivienda te espera.