Presupuesto Familiar 2026: Reduce Gastos en un 12% Aplicando la Regla de los 6 Frascos en Hogares Españoles
La gestión del presupuesto familiar es una de las tareas más críticas para la estabilidad económica de cualquier hogar. En España, con las fluctuaciones económicas y el aumento constante del coste de vida, encontrar métodos efectivos para optimizar las finanzas se ha vuelto indispensable. Para el año 2026, te proponemos una estrategia probada y sumamente eficaz: la Regla de los 6 Frascos. Este sistema no solo te ayudará a entender mejor dónde va tu dinero, sino que te permitirá reducir tus gastos en un 12% y alcanzar una mayor tranquilidad financiera. Acompáñanos en este recorrido detallado para transformar tu economía doméstica.
Anúncios
¿Qué es la Regla de los 6 Frascos y Por Qué es Crucial para tu Presupuesto Familiar 2026?
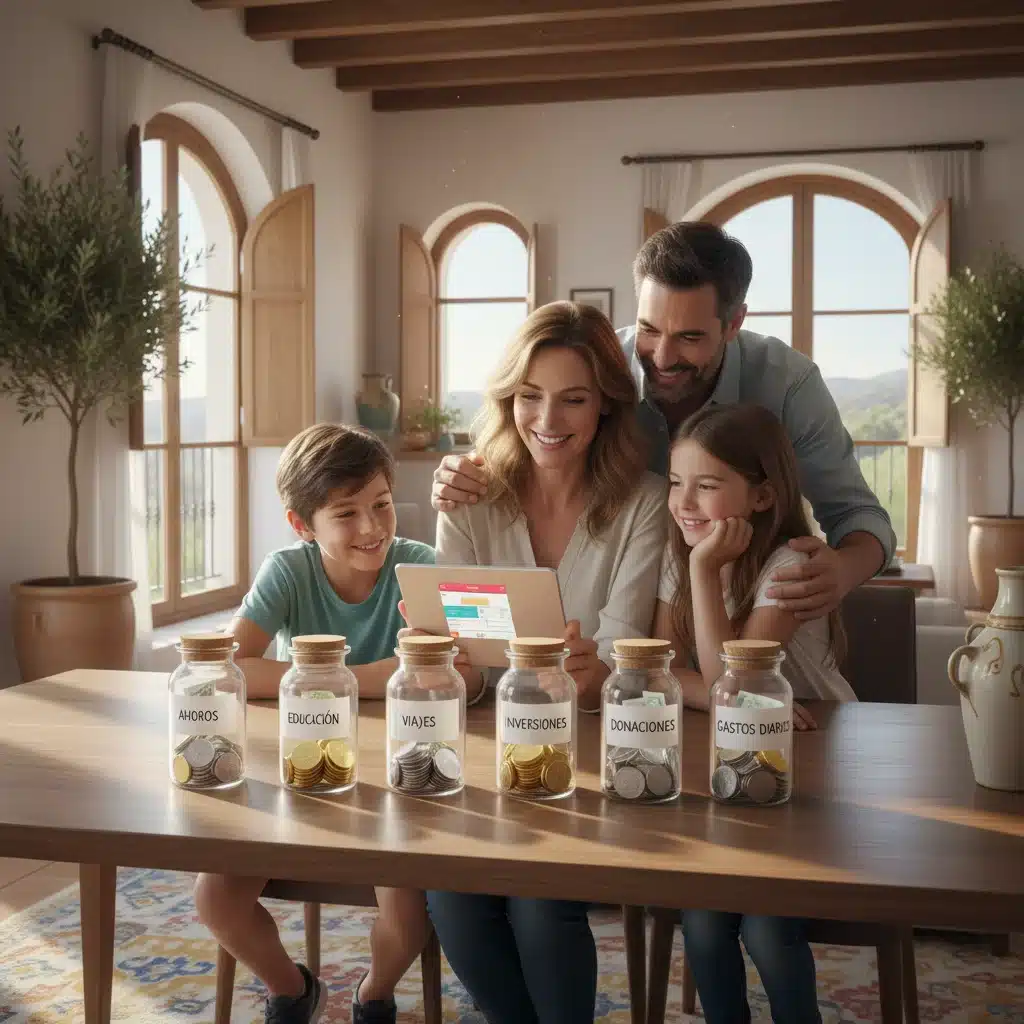
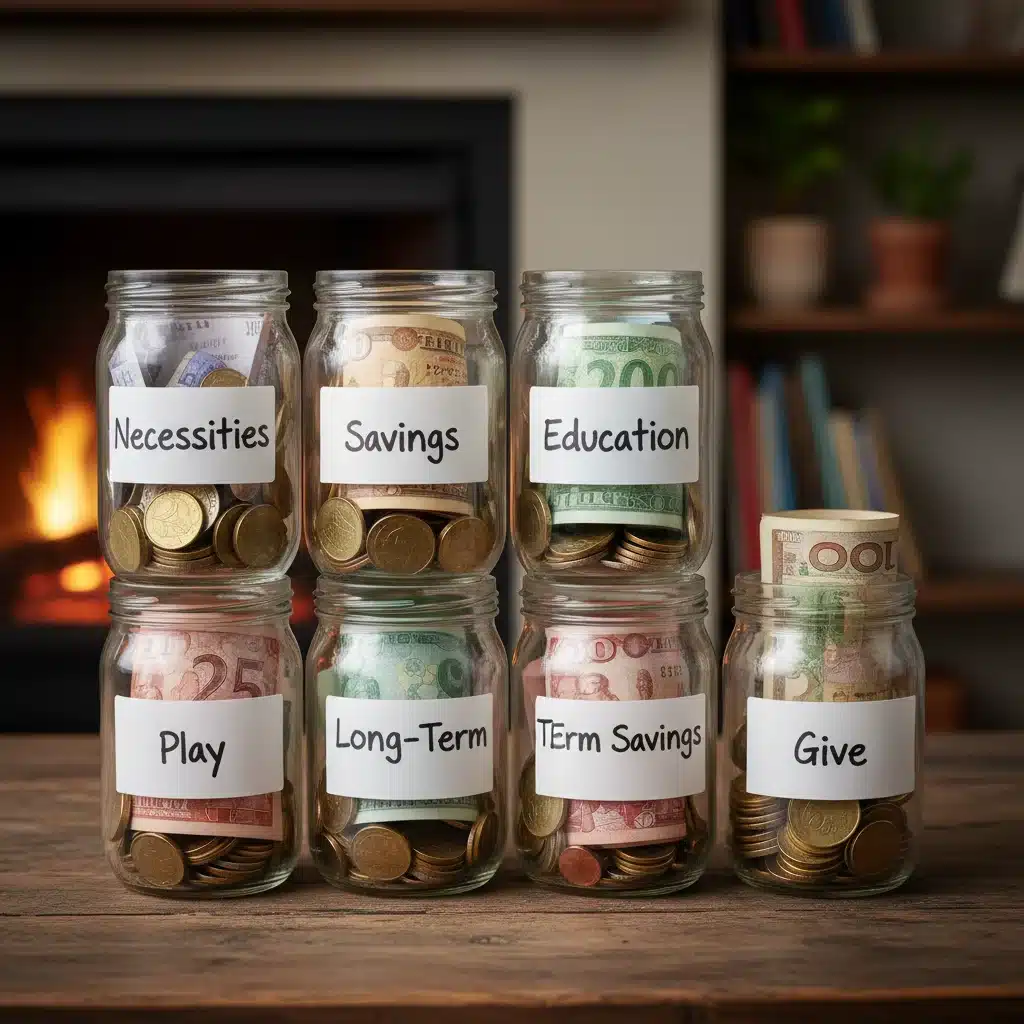
La Regla de los 6 Frascos, popularizada por el experto en finanzas T. Harv Eker, es un sistema intuitivo y visual para la asignación de ingresos. Su simplicidad y efectividad la hacen ideal para cualquier presupuesto familiar que busque optimizar sus recursos. La premisa es dividir tus ingresos mensuales en seis categorías distintas, cada una con un propósito específico, como si fueran frascos físicos donde depositas tu dinero.
Anúncios
Orígenes y Filosofía
Este método se basa en la idea de que al dar un propósito claro a cada euro que ingresa, evitamos el gasto impulsivo y garantizamos que todas las áreas importantes de nuestra vida financiera estén cubiertas. No se trata solo de ahorrar, sino de asignar inteligentemente para vivir el presente, asegurar el futuro y disfrutar de los frutos de nuestro trabajo. Para el presupuesto familiar 2026, esta filosofía es más relevante que nunca, ya que promueve una conciencia financiera que va más allá de la mera contabilidad.
Beneficios Clave para el Hogar Español
- Claridad Financiera: Sabrás exactamente a dónde va cada céntimo.
- Control de Gastos: Limitas el gasto en cada categoría, evitando excesos.
- Ahorro Garantizado: Aseguras una porción de tus ingresos para el futuro.
- Reducción de Deudas: Al tener un control más estricto, puedes destinar más a pagar deudas.
- Paz Mental: Disminuye el estrés asociado a la incertidumbre económica.
- Educación Financiera: Toda la familia, incluidos los hijos, puede aprender sobre la importancia de la gestión del dinero.
Implementar esta regla en tu presupuesto familiar te permitirá no solo reducir gastos, sino también construir una base sólida para tus metas financieras a largo plazo.
Los 6 Frascos Detallados: Cómo Asignar tus Ingresos para el Presupuesto Familiar 2026
Cada frasco representa un porcentaje de tus ingresos netos (después de impuestos). Es fundamental ser disciplinado con estas asignaciones para que el sistema funcione a pleno rendimiento. Aquí te explicamos cada uno:
1. Frasco de Necesidades (55%) – Supervivencia y Obligaciones
Este es el frasco más grande y se destina a cubrir tus gastos esenciales. Incluye alquiler o hipoteca, alimentación, transporte, servicios básicos (agua, luz, gas, internet), seguros, y cualquier otro gasto que sea absolutamente indispensable para tu día a día. El objetivo es que estos gastos no superen el 55% de tus ingresos. Si actualmente superan este porcentaje, este es el primer lugar donde buscar recortes para tu presupuesto familiar.
- Ejemplos de Gastos: Alquiler/hipoteca, facturas de servicios, cesta de la compra, transporte público o combustible, seguros obligatorios, medicamentos esenciales.
- Consejo Práctico: Revisa tus suscripciones, compara precios de servicios y busca alternativas más económicas en tu supermercado habitual. Pequeños cambios aquí pueden liberar una cantidad significativa de dinero.
2. Frasco de Ahorro a Largo Plazo para Gastos Grandes (10%) – Metas Futuras
Este frasco es para grandes compras o inversiones futuras. Piensa en la entrada de una vivienda, la compra de un coche, unas vacaciones importantes, la reforma del hogar, o un fondo para la educación de tus hijos. Es dinero que no tocarás en el corto plazo, pero que te acerca a tus sueños más ambiciosos. Este 10% es crucial para la estabilidad a largo plazo de tu presupuesto familiar 2026.
- Ejemplos de Metas: Fondo para la universidad, compra de un coche, entrada para una casa, viaje soñado, jubilación anticipada.
- Consejo Práctico: Automatiza la transferencia de este 10% a una cuenta de ahorro separada tan pronto como recibas tu nómina. Así, no tendrás la tentación de gastarlo.
3. Frasco de Educación (10%) – Crecimiento Personal y Profesional
La inversión en ti mismo y en tu familia es una de las mejores inversiones que puedes hacer. Este frasco se dedica a cursos, libros, seminarios, talleres, o cualquier actividad que mejore tus habilidades o conocimientos. La educación no solo te enriquece personalmente, sino que puede abrirte puertas a mejores oportunidades laborales y, por ende, a mayores ingresos. Es un pilar fundamental para un presupuesto familiar resiliente.
- Ejemplos de Gastos: Cursos online, libros, talleres, suscripciones a revistas especializadas, clases de idiomas, formación profesional.
- Consejo Práctico: Busca recursos gratuitos o de bajo coste antes de invertir grandes sumas. Las bibliotecas y plataformas de e-learning ofrecen muchas opciones valiosas.
4. Frasco de Disfrute y Recreación (10%) – Recompensa y Equilibrio
¡Este es el frasco para divertirse sin culpa! Salir a cenar, ir al cine, un fin de semana fuera, un concierto, comprarte ese capricho que tanto deseas. Es vital no sacrificar completamente el disfrute en pos del ahorro. Este 10% te permite vivir el presente y evita la sensación de privación, lo que a su vez te ayuda a mantener la disciplina con los otros frascos. Este frasco es clave para la sostenibilidad emocional de tu presupuesto familiar.
- Ejemplos de Gastos: Cenas en restaurantes, ocio, hobbies, compras de ropa no esencial, entretenimiento.
- Consejo Práctico: Planifica tus gastos de ocio con antelación. Busca ofertas y descuentos para estirar este presupuesto lo máximo posible.
5. Frasco de Inversión a Largo Plazo y Libertad Financiera (10%) – Construyendo Riqueza
Este frasco es tu billete hacia la libertad financiera. Este 10% se destina a inversiones que generen ingresos pasivos o que crezcan con el tiempo. Piensa en fondos de inversión, acciones, bienes raíces, o iniciar un pequeño negocio. El objetivo es que tu dinero trabaje para ti, creando un colchón financiero que te permita, eventualmente, dejar de depender de un sueldo. Este es el motor de crecimiento para tu presupuesto familiar 2026 y años venideros.
- Ejemplos de Inversiones: Fondos indexados, acciones, bienes raíces, planes de pensiones, emprendimiento.
- Consejo Práctico: Infórmate bien antes de invertir y considera buscar asesoramiento profesional. La inversión conlleva riesgos, pero es esencial para el crecimiento del patrimonio.
6. Frasco de Donaciones y Contribuciones (5%) – Generosidad y Comunidad
Aunque pueda parecer contraintuitivo, destinar una parte de tus ingresos a donaciones o a ayudar a otros tiene un impacto positivo en tu mentalidad financiera. Fomenta la gratitud, la abundancia y te recuerda que hay más allá de tus propias necesidades. Puedes donarlo a una causa benéfica, ayudar a un familiar, o contribuir a tu comunidad. Este frasco enriquece tu vida y la de los demás, fortaleciendo el propósito de tu presupuesto familiar.
- Ejemplos de Donaciones: Organizaciones benéficas, ayuda a familiares o amigos, voluntariado, apoyo a proyectos comunitarios.
- Consejo Práctico: Elige causas que realmente te importen. Incluso pequeñas contribuciones regulares pueden marcar una gran diferencia.
Pasos Prácticos para Implementar la Regla de los 6 Frascos en tu Hogar Español en 2026
La teoría es importante, pero la acción es lo que realmente transformará tu presupuesto familiar. Sigue estos pasos para una implementación exitosa:
Paso 1: Conoce tus Ingresos Netos
Lo primero es saber exactamente cuánto dinero ingresa en tu hogar después de impuestos. Suma todos los salarios, rentas y cualquier otra fuente de ingreso regular. Este es el total que dividirás entre los seis frascos.
Paso 2: Calcula las Asignaciones por Frasco
Una vez que tengas tu ingreso neto, calcula el 55%, 10%, 10%, 10%, 10% y 5% para cada frasco. Por ejemplo, si tus ingresos netos son de 2.000€:
- Necesidades: 1.100€ (55%)
- Ahorro a Largo Plazo: 200€ (10%)
- Educación: 200€ (10%)
- Disfrute: 200€ (10%)
- Inversión: 200€ (10%)
- Donaciones: 100€ (5%)
Paso 3: Establece los Frascos (Físicos o Digitales)
Aunque la regla se llama de los “frascos”, no tienes por qué usar recipientes de cristal reales (aunque puede ser una buena opción visual al principio). Puedes usar:
- Cuentas Bancarias Separadas: La opción más práctica y segura. Abre una cuenta para cada frasco (o al menos para los de ahorro e inversión).
- Aplicaciones de Gestión Financiera: Muchas apps permiten categorizar y presupuestar dinero en diferentes “bolsillos” o “sobres”.
- Sobres o Frascos Físicos: Si manejas efectivo, esta es una forma muy tangible de ver tu progreso.
Paso 4: Automatiza las Transferencias
Para asegurar la consistencia, configura transferencias automáticas desde tu cuenta principal a cada uno de los frascos (cuentas) tan pronto como recibas tu nómina. Esto elimina la tentación de gastar el dinero antes de asignarlo.
Paso 5: Revisa y Ajusta Regularmente
Tu situación financiera puede cambiar. Es importante revisar tu presupuesto familiar al menos una vez al mes para asegurarte de que las asignaciones sigan siendo relevantes. Si tus ingresos aumentan, ajusta los porcentajes. Si tus gastos de necesidades son demasiado altos, busca activamente cómo reducirlos.
Estrategias Avanzadas para Optimizar el Presupuesto Familiar y Reducir Gastos un 12%
La Regla de los 6 Frascos es un excelente punto de partida, pero para alcanzar esa reducción del 12% o más en tus gastos, necesitarás implementar algunas estrategias adicionales. Aquí te ofrecemos consejos específicos para hogares españoles:
1. Análisis Detallado de Gastos Fijos y Variables
Antes de aplicar los frascos, realiza un análisis exhaustivo de todos tus gastos durante al menos tres meses. Categoriza cada gasto para identificar patrones. Te sorprenderá ver dónde se escapa el dinero. Esto es crucial para ajustar el frasco de Necesidades.
- Gastos Fijos: Hipoteca/alquiler, seguros, suscripciones, préstamos.
- Gastos Variables: Alimentación, ocio, ropa, transporte (combustible variable).
Identifica áreas donde puedes recortar sin afectar significativamente tu calidad de vida. Por ejemplo, ¿realmente necesitas todas esas suscripciones de streaming? ¿Podrías cocinar más en casa en lugar de pedir comida a domicilio?
2. Negociación y Comparación de Servicios
En España, hay mucha competencia en sectores como las telecomunicaciones, energía y seguros. No tengas miedo de negociar con tus proveedores actuales o de cambiarte a uno que ofrezca mejores tarifas. Un pequeño ahorro mensual en cada servicio puede sumar una cantidad considerable al final del año, impactando positivamente tu presupuesto familiar.
- Internet y Móvil: Revisa ofertas de paquetes combinados.
- Electricidad y Gas: Compara tarifas en el mercado libre.
- Seguros: Pide presupuestos a diferentes compañías para coche, hogar, salud.
3. Planificación de Compras y Alimentación
La alimentación es uno de los mayores gastos variables en cualquier presupuesto familiar. Planificar los menús semanales, hacer una lista de la compra y ceñirse a ella, evitar comprar con hambre y aprovechar las ofertas de temporada, son estrategias muy efectivas.
- Menú Semanal: Reduce el desperdicio de alimentos y las compras impulsivas.
- Compra Inteligente: Opta por marcas blancas y productos de temporada.
- Cocina en Casa: Reduce significativamente el gasto en restaurantes y comida para llevar.
4. Reducción de Gastos Hormiga
Los “gastos hormiga” son pequeñas compras diarias que, individualmente, parecen insignificantes, pero que sumadas pueden devorar una parte importante de tu presupuesto familiar. El café para llevar, el picoteo, las compras impulsivas online, etc. Identifícalos y busca alternativas.
- Café en Casa: Prepara tu propio café en lugar de comprarlo a diario.
- Agua de Grifo: Utiliza una botella reutilizable en lugar de comprar agua embotellada.
- Compras Impulsivas: Espera 24 horas antes de comprar algo no esencial para ver si realmente lo necesitas.
5. Optimización del Transporte
El transporte puede ser un gasto considerable. Considera opciones para reducirlo:
- Transporte Público: Evalúa si puedes usarlo más a menudo.
- Coche Compartido o Bicicleta: Para distancias cortas o si trabajas cerca.
- Mantenimiento del Vehículo: Un coche bien mantenido es más eficiente en consumo de combustible y evita reparaciones costosas.
6. Reevaluación de Deudas
Si tienes deudas, especialmente tarjetas de crédito con altos intereses, prioriza su pago. Los intereses pueden consumir una gran parte de tu presupuesto familiar. Considera estrategias como la bola de nieve o la avalancha para salir de ellas más rápidamente.
Superando los Desafíos Comunes al Implementar el Presupuesto Familiar de 6 Frascos
Aunque la Regla de los 6 Frascos es sencilla, la implementación puede presentar algunos desafíos. Aquí te ofrecemos soluciones:
Desafío 1: “Mis Necesidades Superan el 55%”
Esta es una queja común, especialmente en áreas de alto coste de vida. Si te encuentras en esta situación, tienes dos opciones principales:
- Reducir Necesidades: Busca agresivamente dónde recortar. ¿Puedes renegociar tu alquiler? ¿Compartir piso? ¿Reducir drásticamente el gasto en alimentación durante un tiempo?
- Aumentar Ingresos: Considera buscar un ingreso extra, aunque sea temporal. Un trabajo a tiempo parcial, freelancing, o vender artículos que no use.
- Ajustar Temporalmente los Porcentajes: Si es insostenible, puedes reducir temporalmente los porcentajes de los frascos de Disfrute, Educación o Donaciones para compensar, pero con el objetivo de volver a los porcentajes originales tan pronto como sea posible.
Desafío 2: “Es Demasiado Complicado de Seguir”
La clave es la automatización. Una vez que configures las transferencias automáticas a las cuentas separadas, el sistema funciona solo. Solo tendrás que revisar y ajustar periódicamente. Empieza con lo básico y ve añadiendo complejidad a medida que te sientas cómodo.
Desafío 3: “Me Siento Privado o Frustrado”
Este es el motivo por el que el frasco de Disfrute es tan importante. No se trata de vivir en la miseria, sino de gastar con conciencia. Si te sientes privado, quizás estés siendo demasiado estricto al principio. Ajusta ligeramente el frasco de Disfrute si es necesario, pero siempre buscando el equilibrio y la sostenibilidad a largo plazo. Recuerda que la disciplina actual te dará una mayor libertad futura.
Desafío 4: “¿Qué Pasa con los Gastos Imprevistos?”
El frasco de Ahorro a Largo Plazo puede servir como un fondo de emergencia inicial. Sin embargo, lo ideal es tener un fondo de emergencia separado que cubra al menos 3 a 6 meses de tus gastos esenciales. Este fondo debe construirse antes de centrarse intensamente en el frasco de Inversión. Una vez que el fondo de emergencia esté sólido, el frasco de Ahorro a Largo Plazo se enfoca en metas más grandes y no en imprevistos.
El Impacto a Largo Plazo de un Presupuesto Familiar Bien Gestionado en España
Aplicar la Regla de los 6 Frascos en tu presupuesto familiar 2026 no es solo una estrategia para el próximo año; es una filosofía de vida que puede transformar radicalmente tu futuro financiero. Al reducir tus gastos en un 12% o más, no solo liberarás dinero para el ahorro y la inversión, sino que también construirás hábitos financieros sólidos que perdurarán en el tiempo.
Construyendo Riqueza y Seguridad
El frasco de Inversión, aunque sea un 10%, es el que tiene el mayor potencial para cambiar tu vida. Con el tiempo y el poder del interés compuesto, incluso pequeñas cantidades invertidas regularmente pueden convertirse en un patrimonio considerable. Esto te dará la seguridad de saber que tienes un respaldo financiero, la libertad de tomar decisiones laborales sin la presión económica y la capacidad de disfrutar de una jubilación cómoda.
Un Legado de Educación Financiera
Al implementar este sistema, no solo te beneficias tú, sino que también estableces un ejemplo poderoso para tus hijos. Les enseñas el valor del dinero, la importancia del ahorro, la inversión y la generosidad. Estás construyendo un legado de educación financiera que les servirá durante toda su vida, rompiendo ciclos de incertidumbre económica y fomentando la responsabilidad.
Paz y Control
Finalmente, y quizás lo más valioso, es la paz mental que viene con el control financiero. Saber que tus necesidades están cubiertas, que estás ahorrando para el futuro, invirtiendo para la libertad y contribuyendo a la sociedad, reduce drásticamente el estrés y la ansiedad relacionados con el dinero. Te permite enfocarte en lo que realmente importa en la vida, sabiendo que tus finanzas están en orden.
Conclusión: Un Futuro Financiero Brillante con el Presupuesto Familiar de 6 Frascos
El año 2026 puede ser el punto de inflexión para tus finanzas personales y familiares. La Regla de los 6 Frascos ofrece un marco claro, práctico y efectivo para gestionar tu presupuesto familiar, reducir gastos y construir un futuro financiero más seguro y próspero. La clave reside en la disciplina, la constancia y la voluntad de hacer pequeños cambios que generarán grandes resultados.
Empieza hoy mismo. Analiza tus ingresos, asigna tus porcentajes, automatiza tus transferencias y observa cómo tu situación financiera se transforma. Con esta estrategia, no solo reducirás tus gastos en un 12%, sino que tomarás las riendas de tu economía, vivirás con mayor propósito y disfrutarás de la tranquilidad que solo una buena gestión financiera puede ofrecer. ¡Tu presupuesto familiar 2026 te lo agradecerá!