Impacto de la Subida del Euríbor en 2026: Consecuencias para las Hipotecas y el Mercado Inmobiliario Español
El Euríbor, el índice de referencia más utilizado en las hipotecas de tipo variable en España, es un factor determinante en la economía familiar y en la salud del mercado inmobiliario. A medida que nos acercamos a 2026, la anticipación de una posible subida del Euríbor genera una considerable inquietud y un intenso debate entre economistas, analistas financieros, propietarios de viviendas y potenciales compradores. Comprender el Euribor hike 2026 y sus repercusiones es crucial para cualquier persona vinculada al sector hipotecario y de la vivienda en España.
Anúncios
La trayectoria del Euríbor no es estática; está influenciada por una compleja red de factores económicos, incluyendo las políticas monetarias del Banco Central Europeo (BCE), la inflación, el crecimiento económico de la Eurozona y la estabilidad geopolítica. Una subida sostenida de este índice puede transformar drásticamente el panorama financiero para millones de hogares, alterando desde las cuotas mensuales de las hipotecas hasta la dinámica de precios en el mercado de compraventa y alquiler. Este análisis exhaustivo busca desglosar las posibles consecuencias de un aumento del Euríbor en 2026, ofreciendo una visión clara y estratégica para afrontar este escenario.
Entendiendo el Euríbor: ¿Qué es y Cómo Funciona?
Antes de adentrarnos en las proyecciones para 2026, es fundamental repasar qué es el Euríbor y cómo opera. El Euríbor (Euro Interbank Offered Rate) es el tipo de interés promedio al que un gran panel de bancos europeos se presta dinero entre sí. Se publica diariamente y se presenta en diferentes plazos (una semana, un mes, tres meses, seis meses y doce meses), siendo el Euríbor a 12 meses el más relevante para la mayoría de las hipotecas variables en España.
Anúncios
Cuando un banco te concede una hipoteca variable, la cuota mensual se calcula sumando un diferencial fijo acordado (por ejemplo, 0,99%) al valor del Euríbor en el momento de la revisión. Si el Euríbor sube, la parte variable de tu cuota hipotecaria aumenta, y viceversa. Esta conexión directa hace que el Euribor hike 2026 sea un tema de vital importancia para los hipotecados.
La política monetaria del BCE es el principal motor del Euríbor. Cuando el BCE sube sus tipos de interés oficiales para combatir la inflación, los bancos comerciales tienden a aumentar también sus tasas de préstamo, lo que se traduce en un Euríbor más alto. Por el contrario, cuando el BCE reduce los tipos para estimular la economía, el Euríbor tiende a bajar. Las expectativas del mercado sobre las futuras decisiones del BCE juegan un papel crucial en la anticipación de los movimientos del Euríbor.
Factores que Impulsan la Posible Subida del Euríbor en 2026
Predecir con exactitud el comportamiento del Euríbor a dos años vista es complejo, ya que depende de múltiples variables macroeconómicas y geopolíticas que pueden cambiar rápidamente. Sin embargo, varios factores sugieren la posibilidad de un Euribor hike 2026 o, al menos, su mantenimiento en niveles elevados en comparación con los mínimos históricos de años anteriores.
Inflación y Política Monetaria del BCE
La inflación ha sido uno de los desafíos económicos más persistentes de los últimos años. Si bien se espera que la inflación se modere, una persistencia por encima del objetivo del 2% del BCE podría obligar al organismo a mantener una postura monetaria restrictiva, con tipos de interés más altos. Esto se traduciría directamente en un Euríbor elevado.
El BCE ajusta sus tipos de interés para controlar la inflación. Si las presiones inflacionarias continúan siendo significativas en 2025-2026, el BCE podría considerar necesario mantener o incluso realizar nuevas subidas de tipos, lo que impactaría directamente en el Euríbor. Por otro lado, si la inflación se estabiliza y cae consistentemente hacia el objetivo, el BCE podría empezar a relajar su política, lo que podría aliviar la presión al alza sobre el Euríbor.
Crecimiento Económico de la Eurozona
Un crecimiento económico robusto en la Eurozona suele ir acompañado de una mayor demanda de crédito y, potencialmente, de presiones inflacionarias. Si la economía europea muestra signos de fuerte recuperación en los próximos años, el BCE podría sentirse más cómodo manteniendo tipos de interés más altos para evitar el recalentamiento de la economía, lo que favorecería un Euribor hike 2026.
Por el contrario, una desaceleración económica significativa o una recesión podrían llevar al BCE a considerar recortes de tipos para estimular la actividad, lo que, en teoría, podría hacer que el Euríbor bajara. Sin embargo, la balanza entre controlar la inflación y fomentar el crecimiento es delicada y el BCE debe navegar por este equilibrio con cautela.
Estabilidad Geopolítica y Mercado Energético
Eventos geopolíticos inesperados, como conflictos o crisis energéticas, pueden tener un impacto profundo en la inflación y, por ende, en la política del BCE y el Euríbor. Un aumento repentino en los precios de la energía o interrupciones en las cadenas de suministro globales, por ejemplo, podrían reavivar las presiones inflacionarias y llevar al BCE a endurecer su política monetaria.
La dependencia de Europa de ciertos recursos y la volatilidad de los mercados globales hacen que estos factores externos sean impredecibles pero potencialmente muy influyentes en la trayectoria del Euríbor de cara a 2026.
Impacto Directo en las Hipotecas Variables Españolas
El impacto más inmediato y palpable de una subida del Euríbor en 2026 se sentirá en los bolsillos de los millones de españoles con hipotecas de tipo variable. Una revisión al alza del índice se traducirá en un aumento de las cuotas mensuales, lo que puede generar una presión financiera considerable para muchas familias.
Aumento de las Cuotas Mensuales
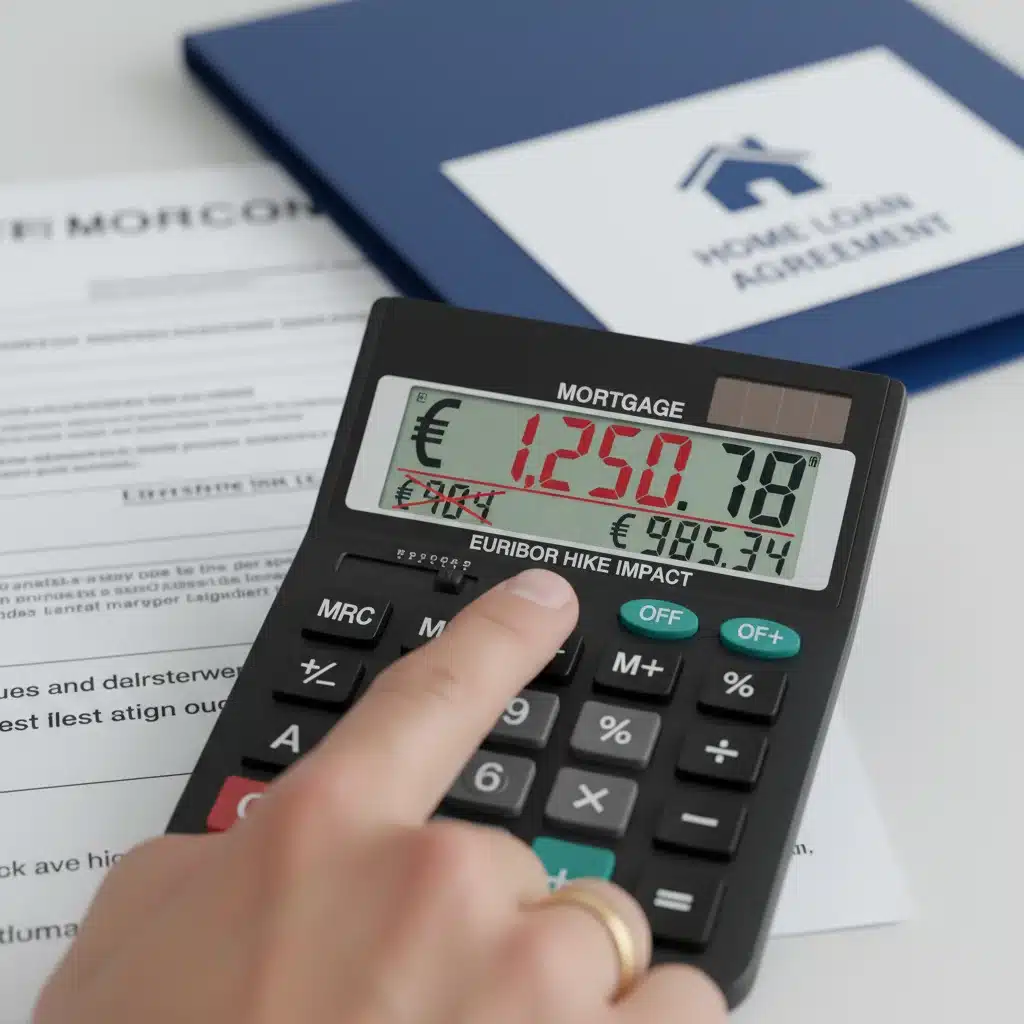
Consideremos un ejemplo práctico. Para una hipoteca media de 150.000 euros a 25 años con un diferencial del 1% sobre el Euríbor, un aumento del Euríbor del 2% al 4% podría significar un incremento de varias decenas o incluso cientos de euros en la cuota mensual. Este aumento, aunque pueda parecer manejable para algunos, puede desequilibrar el presupuesto de aquellos hogares con márgenes financieros ajustados.
Es importante que los hipotecados realicen simulaciones y evalúen su capacidad de pago ante diferentes escenarios del Euríbor. La previsión es clave para evitar sorpresas desagradables y tomar decisiones informadas sobre la gestión de su deuda hipotecaria.
Dificultades en la Concesión de Nuevas Hipotecas
Un Euríbor más alto también encarece el coste de financiación para los bancos, lo que puede llevar a un endurecimiento de las condiciones para la concesión de nuevas hipotecas. Esto significa que los requisitos de solvencia para los solicitantes podrían ser más estrictos, y los diferenciales ofrecidos por los bancos podrían ser más altos, haciendo que el acceso a la vivienda sea más complicado para nuevos compradores, especialmente para aquellos con ingresos medios o bajos.
Los bancos, al evaluar el riesgo, considerarán no solo la situación actual del Euríbor sino también sus expectativas futuras, incorporando la posibilidad de un Euribor hike 2026 en sus modelos de riesgo. Esto podría llevar a que menos personas califiquen para hipotecas, o que se les ofrezcan montos menores o condiciones menos favorables.
Interés en Hipotecas Fijas o Mixtas
Ante la incertidumbre de un Euríbor al alza, es probable que se mantenga o incluso se incremente el interés por las hipotecas de tipo fijo o mixto. Estos productos ofrecen la tranquilidad de una cuota constante o de un período inicial fijo, protegiendo a los prestatarios de las fluctuaciones del índice. Sin embargo, es importante recordar que las hipotecas fijas suelen tener un tipo de interés inicial más alto que las variables en un entorno de tipos bajos, aunque la seguridad que ofrecen puede compensar este coste adicional para muchos.
La decisión entre una hipoteca fija, variable o mixta dependerá del perfil de riesgo de cada individuo, sus expectativas sobre el futuro del Euríbor y su capacidad para asumir posibles aumentos en las cuotas. La posibilidad de un Euribor hike 2026 refuerza la necesidad de una cuidadosa consideración de estas opciones.
Repercusiones en el Mercado Inmobiliario Español
Más allá de las hipotecas, una subida del Euríbor en 2026 tendrá ramificaciones significativas en todo el mercado inmobiliario español, afectando tanto a los precios de la vivienda como al volumen de transacciones y al mercado del alquiler.
Moderación o Caída de los Precios de la Vivienda
Históricamente, los períodos de Euríbor alto han coincidido con una moderación o incluso una caída de los precios de la vivienda. Un encarecimiento de la financiación reduce el poder adquisitivo de los compradores, disminuye la demanda y, en consecuencia, ejerce presión a la baja sobre los precios. Si el Euribor hike 2026 es pronunciado, podríamos ver una desaceleración en el ritmo de crecimiento de los precios o, en algunas zonas, incluso un ajuste a la baja.
Esto podría ser una buena noticia para los nuevos compradores que han estado esperando una corrección en el mercado, pero representaría un desafío para aquellos que compraron en los picos de precios recientes o que buscan vender su propiedad.
Disminución de las Transacciones Inmobiliarias
Con hipotecas más caras y condiciones de financiación más estrictas, es probable que el volumen de compraventas de viviendas disminuya. Los potenciales compradores pueden posponer su decisión de compra a la espera de un escenario más favorable, o simplemente no poder acceder al crédito necesario. Esta reducción en la actividad podría afectar a todo el sector, desde promotores hasta agencias inmobiliarias.
La incertidumbre generada por un Euribor hike 2026 también puede hacer que los inversores se muestren más cautelosos, impactando en el segmento de inversión inmobiliaria.
Impacto en el Mercado del Alquiler
Paradójicamente, un mercado de compraventa más difícil debido a un Euríbor elevado puede impulsar la demanda en el mercado del alquiler. Aquellos que no pueden o no quieren comprar una vivienda en un entorno de tipos altos, optarán por el alquiler. Esto podría ejercer una presión al alza sobre los precios de los alquileres, especialmente en las grandes ciudades y zonas de alta demanda, exacerbando un problema que ya es significativo en muchas partes de España.
Los propietarios de inmuebles destinados al alquiler también podrían ver un aumento en la demanda, aunque también podrían enfrentar sus propios desafíos si tienen hipotecas variables sobre esas propiedades.
Estrategias para Afrontar un Euríbor al Alza en 2026
Ante la perspectiva de un Euribor hike 2026, tanto hipotecados como futuros compradores e inversores pueden adoptar diversas estrategias para mitigar los riesgos y aprovechar las oportunidades.
Para Hipotecados Actuales:
- Amortización Anticipada: Si dispones de ahorros, considera la posibilidad de amortizar una parte de tu hipoteca. Reducir el capital pendiente disminuirá el impacto de las subidas del Euríbor en tus cuotas.
- Novación o Subrogación: Evalúa la opción de cambiar tu hipoteca variable a una de tipo fijo o mixto, ya sea con tu mismo banco (novación) o con otra entidad (subrogación). Compara las ofertas del mercado y calcula si el ahorro a largo plazo compensa los costes de la operación.
- Negociación con el Banco: Si tienes dificultades para afrontar las nuevas cuotas, no dudes en hablar con tu banco. Podrían ofrecerte soluciones como alargar el plazo de amortización para reducir la cuota mensual, aunque esto implique pagar más intereses a largo plazo.
- Fondo de Emergencia: Fortalece tu fondo de emergencia para tener un colchón financiero que te permita afrontar posibles incrementos en tus gastos hipotecarios sin comprometer tu estabilidad económica.
Para Futuros Compradores:
- Preahorro Significativo: Acumula un ahorro considerable para la entrada y los gastos de compraventa. Una menor necesidad de financiación te hará menos vulnerable a las subidas del Euríbor.
- Evaluación de Hipotecas Fijas/Mixtas: Considera seriamente las hipotecas fijas o mixtas. Aunque puedan tener un tipo inicial algo superior, la estabilidad en la cuota puede ser un valor incalculable en un entorno de incertidumbre.
- Capacidad de Endeudamiento: Calcula tu capacidad de endeudamiento no solo con el Euríbor actual, sino simulando escenarios con un Euríbor más alto. Asegúrate de que las cuotas sean asumibles incluso en el peor de los casos.
- Asesoramiento Profesional: Busca el consejo de asesores financieros e hipotecarios para entender las mejores opciones para tu perfil y situación.
Para Inversores Inmobiliarios:
- Análisis de Rentabilidad: Reevalúa la rentabilidad de tus inversiones considerando el aumento de los costes de financiación. Ajusta tus expectativas de retorno.
- Diversificación: Considera diversificar tus inversiones o explorar mercados con menor dependencia de la financiación hipotecaria si el riesgo del Euribor hike 2026 te preocupa.
- Segmentos de Mercado: Identifica segmentos del mercado inmobiliario que puedan ser más resilientes a las subidas de tipos, como el alquiler de larga duración en zonas de alta demanda o propiedades con alta eficiencia energética.
El Papel de las Administraciones Públicas y el Contexto Macroeconómico
Las administraciones públicas también tienen un papel que desempeñar ante el impacto de un Euribor hike 2026. Medidas como ayudas a la vivienda, programas de reestructuración de deuda o la promoción de viviendas de protección oficial pueden ayudar a mitigar las consecuencias más adversas para los colectivos más vulnerables.
El contexto macroeconómico global y europeo será determinante. La evolución de la economía de la Eurozona, la política energética, la estabilidad de los mercados financieros y la gestión de la deuda pública en los países miembros influirán en las decisiones del BCE y, por ende, en el Euríbor. Una coordinación eficaz entre las políticas monetarias y fiscales será crucial para navegar por este período.
Conclusión: Preparación y Adaptación ante el Euríbor en 2026
La posibilidad de un Euribor hike 2026 es un escenario que requiere atención y preparación. Aunque no podemos predecir el futuro con total certeza, comprender los factores que influyen en el Euríbor y sus posibles consecuencias nos permite tomar decisiones financieras más informadas y proactivas.
Para los hipotecados, es el momento de revisar sus condiciones, explorar opciones de refinanciación o amortización, y fortalecer su colchón financiero. Para los futuros compradores, implica un mayor esfuerzo de ahorro y una cuidadosa selección del tipo de hipoteca. Para los inversores, exige una reevaluación de las estrategias y la búsqueda de oportunidades en un mercado cambiante.
El mercado inmobiliario español ha demostrado su resiliencia en el pasado, pero la adaptación a un entorno de tipos de interés más altos será clave. Mantenerse informado sobre la evolución económica, buscar asesoramiento profesional y actuar con previsión serán las mejores herramientas para navegar con éxito el impacto de la subida del Euríbor en 2026 y asegurar la estabilidad financiera en un panorama económico en constante evolución.