La jubilación es una etapa de la vida que todos esperamos con ilusión, pero que, para muchos, también genera incertidumbre financiera. En España, el sistema público de pensiones ha sido objeto de debate y reformas constantes, lo que ha llevado a un creciente interés por los planes de pensiones privadas en España. Asegurar un nivel de vida similar al que se tiene en activo es una preocupación legítima, y la meta de alcanzar el 70% de tu último salario como pensión es ambiciosa pero alcanzable con una planificación adecuada y el uso estratégico de los productos de ahorro privado disponibles en el mercado español.
Anúncios
El año 2026 se perfila como un horizonte clave para muchos que ya están pensando en su futuro. Las proyecciones demográficas y económicas sugieren que la dependencia exclusiva de la pensión pública podría no ser suficiente para mantener el poder adquisitivo deseado. Por ello, la inversión en planes de pensiones privadas en España se ha convertido en una pieza fundamental para complementar los ingresos de la jubilación. Este artículo desglosará las claves para lograr ese objetivo del 70%, explorando las opciones, beneficios y estrategias que te permitirán construir un colchón financiero sólido para tu retiro.
Anúncios
La necesidad de complementar la pensión pública no es un concepto nuevo, pero la urgencia de actuar se ha intensificado. La esperanza de vida aumenta y las tasas de natalidad disminuyen, ejerciendo presión sobre la sostenibilidad del sistema de reparto. En este contexto, entender cómo funcionan los planes de pensiones privadas en España y cómo pueden ser la base de tu seguridad financiera es más importante que nunca. No se trata solo de ahorrar, sino de ahorrar de forma inteligente, aprovechando las ventajas fiscales y las diferentes modalidades de inversión que ofrecen estos productos.
Para alcanzar el 70% de tu último salario, es fundamental empezar a planificar con antelación. Cuanto antes comiences a contribuir a tus planes de pensiones privadas en España, más tiempo tendrá tu dinero para crecer gracias al interés compuesto. La clave está en la constancia y en la elección de un plan que se ajuste a tu perfil de riesgo y a tus expectativas de rentabilidad. A lo largo de este extenso análisis, te proporcionaremos una guía detallada para navegar por el complejo mundo de las pensiones privadas y tomar las mejores decisiones para tu futuro.
Entendiendo el Panorama de las Pensiones en España
Antes de sumergirnos en los detalles de cómo asegurar el 70% de tu último salario, es crucial comprender el contexto actual del sistema de pensiones en España. El sistema público, basado en el principio de solidaridad intergeneracional, se enfrenta a desafíos significativos. Las reformas recientes han buscado garantizar su viabilidad, pero también han introducido cambios que podrían afectar el monto de las futuras pensiones. Factores como el índice de revalorización de las pensiones, el factor de sostenibilidad y el alargamiento de la vida laboral son elementos que impactan directamente en lo que un jubilado percibirá.
El sistema público español se compone principalmente de pensiones contributivas, que dependen de las cotizaciones realizadas durante la vida laboral, y pensiones no contributivas, destinadas a quienes no han cotizado lo suficiente o carecen de recursos. Para la mayoría de los trabajadores, la pensión pública será la principal fuente de ingresos en la jubilación. Sin embargo, la tasa de reemplazo (el porcentaje del último salario que cubre la pensión pública) ha mostrado una tendencia a la baja en muchos países europeos, y España no es una excepción. Esto subraya la importancia de los planes de pensiones privadas en España como un complemento indispensable.
La edad de jubilación también es un factor variable. Con las últimas reformas, la edad legal de jubilación se está elevando progresivamente, y se espera que para 2027 alcance los 67 años para quienes no hayan cotizado un mínimo de años. Esto significa que muchos trabajarán más tiempo, y la planificación de la jubilación debe considerar esta realidad. Además, las bases de cotización máximas y mínimas, así como los años computables para el cálculo de la pensión, son elementos técnicos que influyen en la cuantía final de la pensión pública. Estar al tanto de estos detalles es el primer paso para evaluar la brecha que los planes de pensiones privadas en España deben cubrir.
¿Por Qué Buscar el 70% de tu Último Salario?
La meta del 70% no es arbitraria. Diversos estudios financieros y expertos en planificación de la jubilación sugieren que mantener entre el 70% y el 80% del último salario neto permite a la mayoría de las personas mantener su nivel de vida habitual una vez jubiladas. Este porcentaje considera que, en la jubilación, ciertos gastos como los relacionados con el transporte al trabajo, la hipoteca (si ya está pagada) o el ahorro para la jubilación misma, pueden disminuir. Sin embargo, otros gastos, como los de salud o ocio, pueden aumentar. Por lo tanto, el 70% se considera un buen equilibrio para disfrutar de una jubilación cómoda y sin grandes privaciones.
Alcanzar este objetivo con la pensión pública únicamente es cada vez más difícil, especialmente para salarios medios y altos. La pensión máxima en España tiene un límite, lo que significa que aquellos que han tenido ingresos elevados durante su vida laboral verán una reducción significativa de su poder adquisitivo si solo dependen de la Seguridad Social. Aquí es donde los planes de pensiones privadas en España juegan un papel crucial. Permiten acumular un capital adicional que, sumado a la pensión pública, puede cerrar esa brecha y acercarte al ansiado 70%.
Además del aspecto puramente económico, lograr este porcentaje de reemplazo proporciona tranquilidad y libertad. Te permite mantener tus aficiones, viajar, hacer frente a imprevistos y, en definitiva, disfrutar de la etapa de la jubilación sin preocupaciones financieras excesivas. Es una inversión en tu bienestar futuro, y la planificación temprana y consistente con los planes de pensiones privadas en España es la herramienta más efectiva para conseguirlo.
Tipos de Planes de Ahorro Privados en España para la Jubilación
El mercado español ofrece una variedad de productos diseñados para complementar la pensión pública. Conocerlos y entender sus características es fundamental para elegir el que mejor se adapte a tus necesidades y objetivos.
1. Planes de Pensiones Individuales
Son el producto más conocido y extendido. Permiten al inversor realizar aportaciones periódicas o puntuales, que se invierten en diferentes activos financieros (renta fija, renta variable, mixtos) según el perfil de riesgo elegido. La principal ventaja de los planes de pensiones privadas en España de este tipo es su tratamiento fiscal: las aportaciones reducen la base imponible del IRPF, lo que se traduce en un ahorro fiscal inmediato. Sin embargo, el rescate del capital está limitado a contingencias específicas (jubilación, invalidez, dependencia, desempleo de larga duración o enfermedad grave).
Dentro de los planes de pensiones individuales, existe una amplia gama de opciones que varían en su política de inversión. Desde planes garantizados, que ofrecen una rentabilidad mínima, hasta planes de renta variable pura, con mayor potencial de crecimiento pero también mayor riesgo. La elección del tipo de plan debe ir de la mano con tu horizonte temporal y tu tolerancia al riesgo. Un asesor financiero puede ser de gran ayuda para identificar el producto más adecuado dentro de los planes de pensiones privadas en España.
2. Planes de Previsión Asegurados (PPA)
Los PPA son productos de seguro que, al igual que los planes de pensiones, ofrecen ventajas fiscales en las aportaciones y están destinados al ahorro para la jubilación. La principal diferencia es que garantizan un capital o una rentabilidad mínima al vencimiento, lo que los hace atractivos para perfiles más conservadores. Su funcionamiento es similar al de un seguro de vida-ahorro, con la particularidad de que su liquidez también está restringida a las mismas contingencias que los planes de pensiones. Son una opción segura dentro de los planes de pensiones privadas en España si buscas estabilidad.
3. Seguros de Ahorro (PIAS y SIALP)
Los PIAS (Planes Individuales de Ahorro Sistemático) y los SIALP (Seguros Individuales de Ahorro a Largo Plazo) son productos de ahorro a largo plazo que también ofrecen ventajas fiscales, aunque diferentes a las de los planes de pensiones. Los PIAS permiten obtener una exención fiscal sobre los rendimientos generados si el capital se rescata en forma de renta vitalicia después de al menos 10 años. Los SIALP, por su parte, garantizan el 85% del capital invertido y ofrecen exención fiscal sobre los rendimientos si se mantienen al menos 5 años.
Estos seguros de ahorro son más líquidos que los planes de pensiones o PPA, ya que permiten el rescate en cualquier momento, aunque para beneficiarse de las ventajas fiscales es necesario cumplir con los plazos establecidos. Son una alternativa interesante para quienes buscan flexibilidad y un buen complemento a los planes de pensiones privadas en España.
4. Fondos de Inversión y ETFs
Aunque no son productos específicos de jubilación, los fondos de inversión y los ETFs (Exchange Traded Funds) pueden ser una herramienta poderosa para construir un patrimonio para el retiro. Ofrecen una gran diversificación y acceso a una amplia gama de mercados y activos. Su principal ventaja es la flexibilidad y la liquidez, ya que se puede disponer del dinero en cualquier momento. Sin embargo, no cuentan con las mismas ventajas fiscales en las aportaciones que los planes de pensiones, aunque sí pueden beneficiarse del diferimiento fiscal en el traspaso entre fondos.
La elección de fondos de inversión para complementar los planes de pensiones privadas en España requiere un mayor conocimiento financiero o el asesoramiento de un experto, ya que la responsabilidad de la gestión y la diversificación recae completamente en el inversor.
Estrategias Clave para Alcanzar el 70% en 2026
Lograr el objetivo del 70% de tu último salario para 2026 requiere una estrategia bien definida y un compromiso constante. Aquí te presentamos las claves:
1. Empieza Temprano y Sé Constante
Esta es, sin duda, la regla de oro del ahorro para la jubilación. Cuanto antes comiences a invertir en tus planes de pensiones privadas en España, más tiempo tendrá el interés compuesto para hacer su magia. Incluso pequeñas aportaciones regulares desde una edad temprana pueden acumular una cantidad significativa de capital a lo largo de las décadas. La constancia es igualmente importante; establecer aportaciones automáticas te ayudará a mantener el ritmo y evitar interrupciones.
2. Calcula tu Brecha de Ahorro
El primer paso práctico es estimar cuánto necesitarás. Para ello, calcula tu pensión pública esperada (existen simuladores online de la Seguridad Social y de entidades financieras) y réstala del 70% de tu último salario deseado. La diferencia es la brecha que tus planes de pensiones privadas en España y otros ahorros deben cubrir. Una vez que tengas esa cifra, podrás establecer un objetivo de ahorro anual o mensual.
3. Diversifica tus Inversiones
No pongas todos los huevos en la misma canasta. Combina diferentes tipos de productos de ahorro (planes de pensiones, seguros de ahorro, fondos de inversión) y diversifica dentro de cada categoría. Por ejemplo, en tus planes de pensiones, puedes tener una parte en renta fija y otra en renta variable, ajustando la proporción a medida que te acercas a la jubilación (la conocida estrategia de ‘glide path’). La diversificación mitiga riesgos y optimiza el potencial de crecimiento.
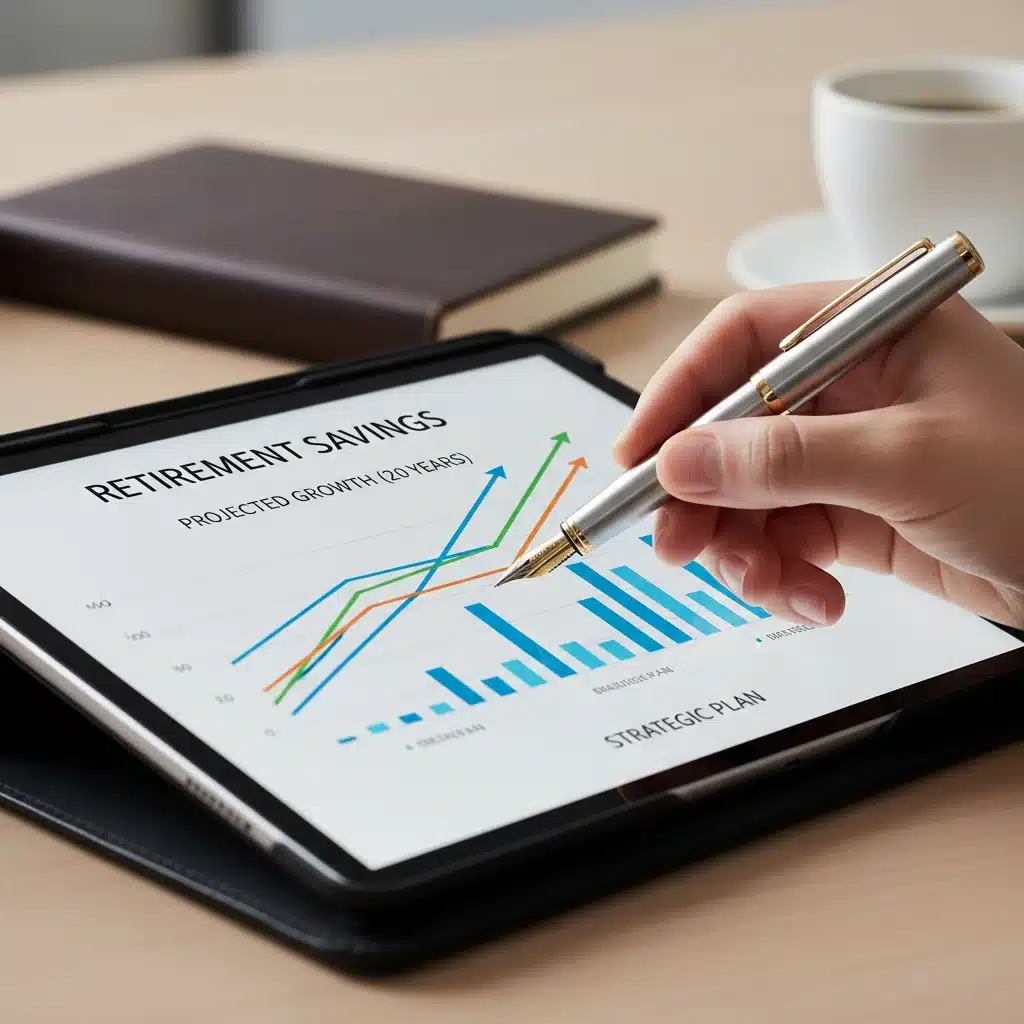
Para los planes de pensiones privadas en España, considera diferentes gestoras y tipos de activos. Algunos planes pueden especializarse en mercados emergentes, otros en tecnología, y otros en deuda pública. Una cartera bien diversificada te ayudará a capear las fluctuaciones del mercado.
4. Aprovecha las Ventajas Fiscales
Los planes de pensiones privadas en España ofrecen importantes beneficios fiscales en las aportaciones, que reducen tu base imponible del IRPF. Aprovecha al máximo esta ventaja, realizando aportaciones hasta el límite legal permitido (actualmente 1.500 euros anuales, con posibilidad de ampliarlo con aportaciones a planes de cónyuges). Este ahorro fiscal inicial es un ’empujón’ a tu capital que no debes desaprovechar.
Recuerda que la fiscalidad en el rescate es diferente. El capital rescatado tributa como rendimiento del trabajo, por lo que es importante planificar la forma de cobro (capital, renta, mixto) para optimizar el impacto fiscal en la jubilación.
5. Revisa y Ajusta Regularmente
La planificación financiera no es un evento único, sino un proceso continuo. Revisa tus planes de pensiones privadas en España y tu estrategia de ahorro al menos una vez al año. Evalúa el rendimiento de tus inversiones, ajusta tus aportaciones si tus ingresos cambian, y modifica tu perfil de riesgo a medida que te acercas a la jubilación. Lo que era adecuado a los 30 años puede no serlo a los 50. La flexibilidad y la adaptación son clave.
6. Considera el Asesoramiento Profesional
El mundo de las finanzas puede ser complejo, y la planificación de la jubilación es una de las decisiones financieras más importantes de tu vida. Un asesor financiero cualificado puede ayudarte a evaluar tu situación actual, proyectar tus necesidades futuras, elegir los planes de pensiones privadas en España más adecuados, y diseñar una estrategia personalizada para alcanzar tus objetivos. La inversión en asesoramiento puede resultar muy rentable a largo plazo.
Fiscalidad de los Planes de Pensiones Privadas en España
La fiscalidad es un pilar fundamental a la hora de elegir y gestionar los planes de pensiones privadas en España. Entender cómo tributan las aportaciones y, especialmente, los rescates, es crucial para maximizar el beneficio neto de tu ahorro.
Aportaciones
Como ya se mencionó, las aportaciones a planes de pensiones reducen la base imponible del IRPF. Esto significa que el dinero que destinas a tu plan de pensiones se resta de tus ingresos antes de calcular los impuestos, lo que se traduce en un ahorro fiscal inmediato. El límite máximo de aportación con derecho a deducción es de 1.500 euros anuales, o el 30% de los rendimientos netos del trabajo y/o actividades económicas, si este fuera inferior. Además, se pueden aportar 8.500 euros adicionales a favor del cónyuge con ingresos inferiores a 8.000 euros anuales, con un límite total de 10.000 euros entre ambos.
Esta ventaja fiscal en la aportación es uno de los mayores atractivos de los planes de pensiones privadas en España, ya que permite diferir el pago de impuestos a la jubilación, cuando presumiblemente tus ingresos serán menores y, por tanto, tu tipo impositivo también.
Rescate
Aquí es donde la planificación se vuelve vital. El capital rescatado de un plan de pensiones, ya sea en forma de capital, renta o mixto, tributa como rendimientos del trabajo en el IRPF. Esto significa que se suma a tus demás ingresos y se aplica la escala general del impuesto.
Si optas por el rescate en forma de capital, existe una reducción del 40% para la parte de las aportaciones realizadas antes del 1 de enero de 2007, siempre que se rescate en el año de la contingencia o en los dos siguientes. Esta ventaja es muy significativa y debe ser tenida en cuenta si tienes aportaciones antiguas. Sin embargo, si se rescata todo el capital de golpe, puede que te sitúes en tramos altos del IRPF, lo que reduciría el beneficio.
Si eliges el rescate en forma de renta (mensual, trimestral, etc.), los pagos se suman a tus ingresos anuales y tributan en cada ejercicio. Esta opción suele ser más eficiente fiscalmente, ya que distribuye el impacto impositivo a lo largo del tiempo y evita picos en un solo año. La combinación de ambas formas (rescate parcial en capital y el resto en renta) es a menudo la estrategia más equilibrada para optimizar la fiscalidad en los planes de pensiones privadas en España.
Es fundamental consultar con un asesor fiscal antes de realizar el rescate para planificar la mejor estrategia en función de tu situación personal y los tipos impositivos vigentes en el momento de la jubilación.
Factores a Considerar al Elegir tus Planes de Pensiones Privadas
La elección de los planes de pensiones privadas en España adecuados no debe tomarse a la ligera. Hay varios factores clave que debes considerar para asegurar que tu inversión se alinee con tus objetivos y perfil de riesgo.
1. Tu Perfil de Riesgo
¿Eres conservador, moderado o agresivo? Tu tolerancia al riesgo determinará el tipo de inversión en la que debes participar. Los planes de renta fija son para perfiles conservadores, mientras que los de renta variable son para quienes buscan mayor rentabilidad a cambio de asumir más riesgo. Los planes mixtos ofrecen un equilibrio. A medida que te acercas a la jubilación, es común reducir el riesgo de la cartera para proteger el capital acumulado.
2. Horizonte Temporal
¿Cuántos años faltan para tu jubilación? Si eres joven y tienes un horizonte de 20 o 30 años, puedes permitirte asumir más riesgo, ya que tendrás tiempo para recuperarte de posibles caídas del mercado. Si estás cerca de la jubilación (menos de 10 años), es aconsejable optar por inversiones más conservadoras para preservar tu capital. El horizonte temporal es un factor crucial para la estrategia de tus planes de pensiones privadas en España.
3. Comisiones
Las comisiones pueden parecer pequeñas, pero a largo plazo tienen un impacto significativo en la rentabilidad de tus planes de pensiones privadas en España. Fíjate en la comisión de gestión y la de depósito. Unas comisiones más bajas no siempre significan un mejor plan, pero es un factor importante a considerar. Compara las comisiones entre diferentes entidades y asegúrate de que estén justificadas por el servicio y la rentabilidad histórica.
4. Rentabilidad Histórica y Proyecciones
Aunque rentabilidades pasadas no garantizan rendimientos futuros, la trayectoria histórica de un plan de pensiones puede darte una idea de la calidad de su gestión. Analiza la rentabilidad neta (después de comisiones) y compárala con planes similares. Las proyecciones de rentabilidad que te ofrezcan deben ser realistas y basadas en supuestos razonables.
5. Flexibilidad y Liquidez
Aunque los planes de pensiones tienen liquidez restringida, es importante conocer las contingencias que permiten el rescate. Para otros productos como PIAS o SIALP, evalúa su flexibilidad en cuanto a aportaciones y rescates. La vida da muchas vueltas, y tener cierta capacidad de adaptación es valiosa.
6. Asesoramiento y Servicio al Cliente
La calidad del asesoramiento y el servicio al cliente de la entidad gestora son cruciales. Necesitarás información clara, soporte cuando lo necesites y una comunicación efectiva. Un buen asesoramiento te ayudará a tomar decisiones informadas sobre tus planes de pensiones privadas en España y a mantener tu estrategia encaminada.
El Rol de los Planes de Pensiones de Empleo
Además de los planes individuales, existe una modalidad de ahorro para la jubilación que gana terreno en España: los planes de pensiones de empleo. Estos son promovidos por las empresas para sus trabajadores, y sus características los hacen una opción muy atractiva para complementar la pensión pública y los planes de pensiones privadas en España individuales.
Los planes de empleo se configuran como un instrumento de previsión social complementaria en el ámbito laboral. La empresa realiza aportaciones en nombre de sus empleados, y en algunos casos, los trabajadores también pueden realizar aportaciones voluntarias. La ventaja principal es que las aportaciones de la empresa no tributan en el IRPF del trabajador en el momento de la aportación (aunque sí lo harán en el rescate) y pueden ser deducibles para la empresa. Además, las comisiones suelen ser más bajas que en los planes individuales debido a la economía de escala.
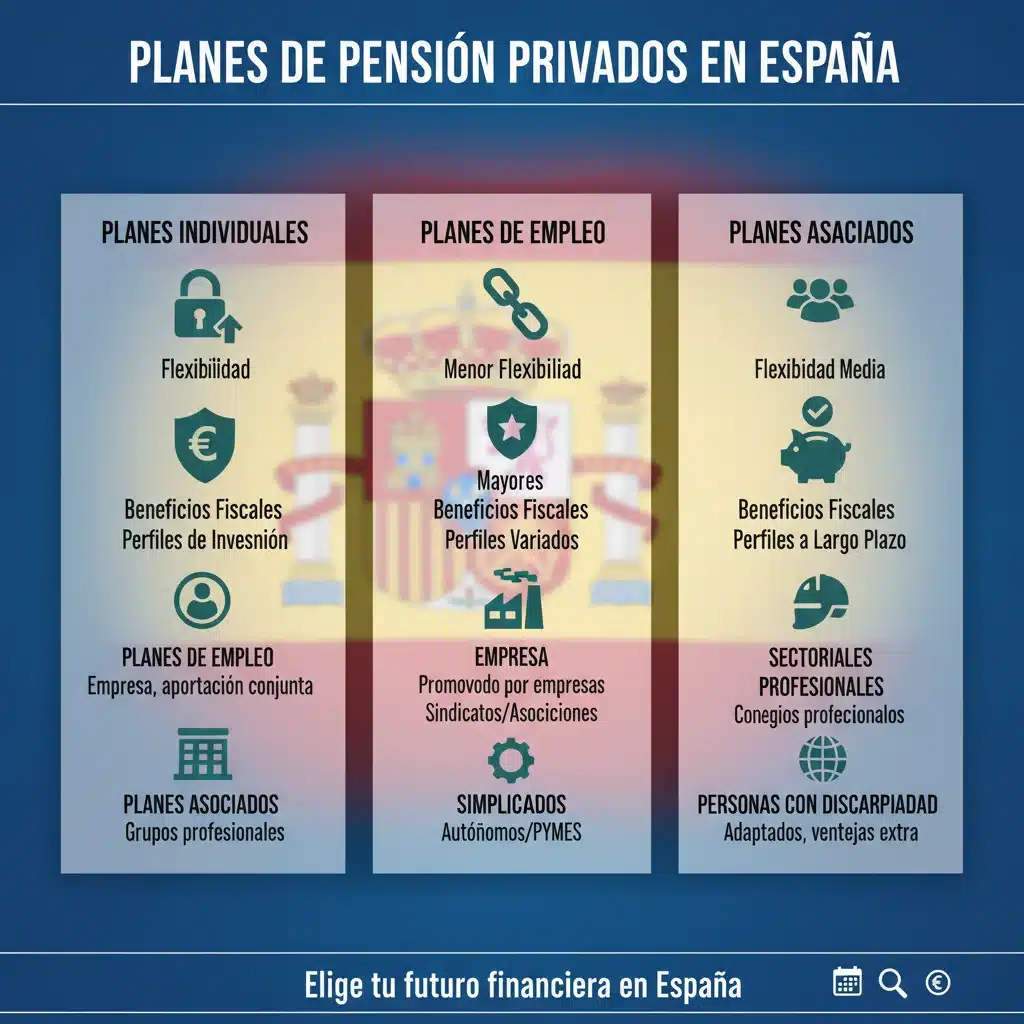
La promoción de los planes de pensiones de empleo es una de las vías que el gobierno español está impulsando para fomentar el ahorro a largo plazo y aliviar la presión sobre el sistema público. Si tu empresa ofrece un plan de pensiones de empleo, es altamente recomendable que lo aproveches. Es una forma excelente de aumentar tu capital de jubilación con el apoyo de tu empleador, añadiendo otra capa de seguridad a tus planes de pensiones privadas en España.
Mitos y Realidades sobre los Planes de Pensiones Privadas
Existen muchas ideas preconcebidas sobre los planes de pensiones privadas en España que pueden llevar a decisiones erróneas. Es importante desmentir algunos mitos y clarificar las realidades:
Mito 1: Solo son para personas con altos ingresos.
Realidad: Si bien las ventajas fiscales son más evidentes para quienes tienen rentas más altas, cualquier persona, independientemente de su nivel de ingresos, puede beneficiarse de un plan de pensiones. Incluso pequeñas aportaciones regulares son un buen comienzo y, gracias al interés compuesto, pueden crecer significativamente a largo plazo. La planificación de la jubilación es para todos.
Mito 2: Son poco rentables.
Realidad: La rentabilidad de los planes de pensiones privadas en España varía enormemente según el tipo de inversión y el horizonte temporal. Algunos planes han ofrecido rentabilidades muy competitivas a largo plazo, mientras que otros, especialmente los garantizados o de renta fija en entornos de bajos tipos de interés, pueden tener rendimientos más modestos. La clave está en elegir un plan adecuado a tu perfil y revisarlo periódicamente.
Mito 3: El dinero está ‘atrapado’ hasta la jubilación.
Realidad: Aunque la liquidez está restringida, el dinero no está completamente ‘atrapado’. Se puede rescatar en caso de jubilación, invalidez, dependencia severa o gran dependencia, enfermedad grave, desempleo de larga duración, o a partir de los 10 años desde la primera aportación para las aportaciones anteriores a 2015. Estas contingencias ofrecen cierta flexibilidad ante situaciones inesperadas.
Mito 4: Las comisiones son excesivas.
Realidad: Las comisiones han sido un punto de crítica, pero el sector ha evolucionado. Existen límites legales a las comisiones de gestión y depósito, y la competencia ha llevado a una mayor oferta de planes con comisiones razonables. Es fundamental comparar y elegir planes con estructuras de comisiones transparentes y competitivas, que no mermen excesivamente tu rentabilidad a largo plazo.
Conclusión: Tu Futuro Financiero en Tus Manos
Asegurar el 70% de tu último salario para la jubilación en 2026, o en cualquier otro horizonte temporal, es un objetivo ambicioso pero totalmente alcanzable con una planificación estratégica y el uso inteligente de los planes de pensiones privadas en España. La clave reside en la anticipación, la constancia y la diversificación.
No dejes tu futuro financiero al azar. Empieza hoy mismo a evaluar tu situación, calcula tus necesidades, elige los productos que mejor se adapten a ti y establece un plan de ahorro regular. Aprovecha las ventajas fiscales, revisa tus inversiones periódicamente y no dudes en buscar asesoramiento profesional si lo necesitas.
Los desafíos que enfrenta el sistema público de pensiones hacen que la previsión social complementaria sea más necesaria que nunca. Los planes de pensiones privadas en España no son solo un complemento, sino una herramienta esencial para construir la jubilación que deseas: una etapa de tranquilidad, libertad y bienestar, donde puedas mantener tu nivel de vida y disfrutar plenamente de tus años dorados. Tu jubilación es tu responsabilidad; tómala en tus manos y empieza a construirla desde ahora.